
Điều hành xưởng - Kế toán
| Số dòng Code | 1193 |
| Tên kỹ thuật | viin_mrp_workorder_account |
| Giấy phép | OPL-1 |
| Website | https://viindoo.com/apps/modules/19.0/viin_mrp_workorder_account |
| Đọc mô tả cho | v 18.0 |
| Yêu cầu các App | Manufacturing (mrp) Invoicing (account) Discuss (mail) Inventory (stock) Employees (hr) |
| Bao gồm Các phụ thuộc | Kế toán sản xuất Điều hành xưởng sản xuất Sản xuất Viindoo Mô-đun Cơ Sở Viin Kho Vận Web Gantt Kế toán kho vận Viin Kế toán Kho vận Viin - Giao diện Enterprise |
Chi phí nhân công tại xưởng vào giá thành, tính theo từng người
Cho doanh nghiệp sản xuất ghi nhận giờ làm tại xưởng
Hạch toán chi phí nhân công, chi phí sản xuất dở dang và bút toán quản trị của Điều hành xưởng sản xuất vào kế toán.
Ấn bản Community, Viindoo Cloud · OPL-1 · tiếng Anh, tiếng Việt
Nối Điều hành xưởng sản xuất với Kế toán sản xuất.
Điều gì thay đổi với đội ngũ
Nhân công theo lệnh công đoạn, đúng đơn giá từng người
Hiện nay: thời gian của thợ được tính tiền thủ công.
→ Mỗi lệnh hoàn thành có nhân công trực tiếp theo lệnh công đoạn, mỗi người theo chi phí theo giờ riêng, chốt khi đóng thời gian.
Chi phí dở dang theo từng trung tâm sản xuất
Hiện nay: chi phí dở dang được theo dõi ngoài hệ thống.
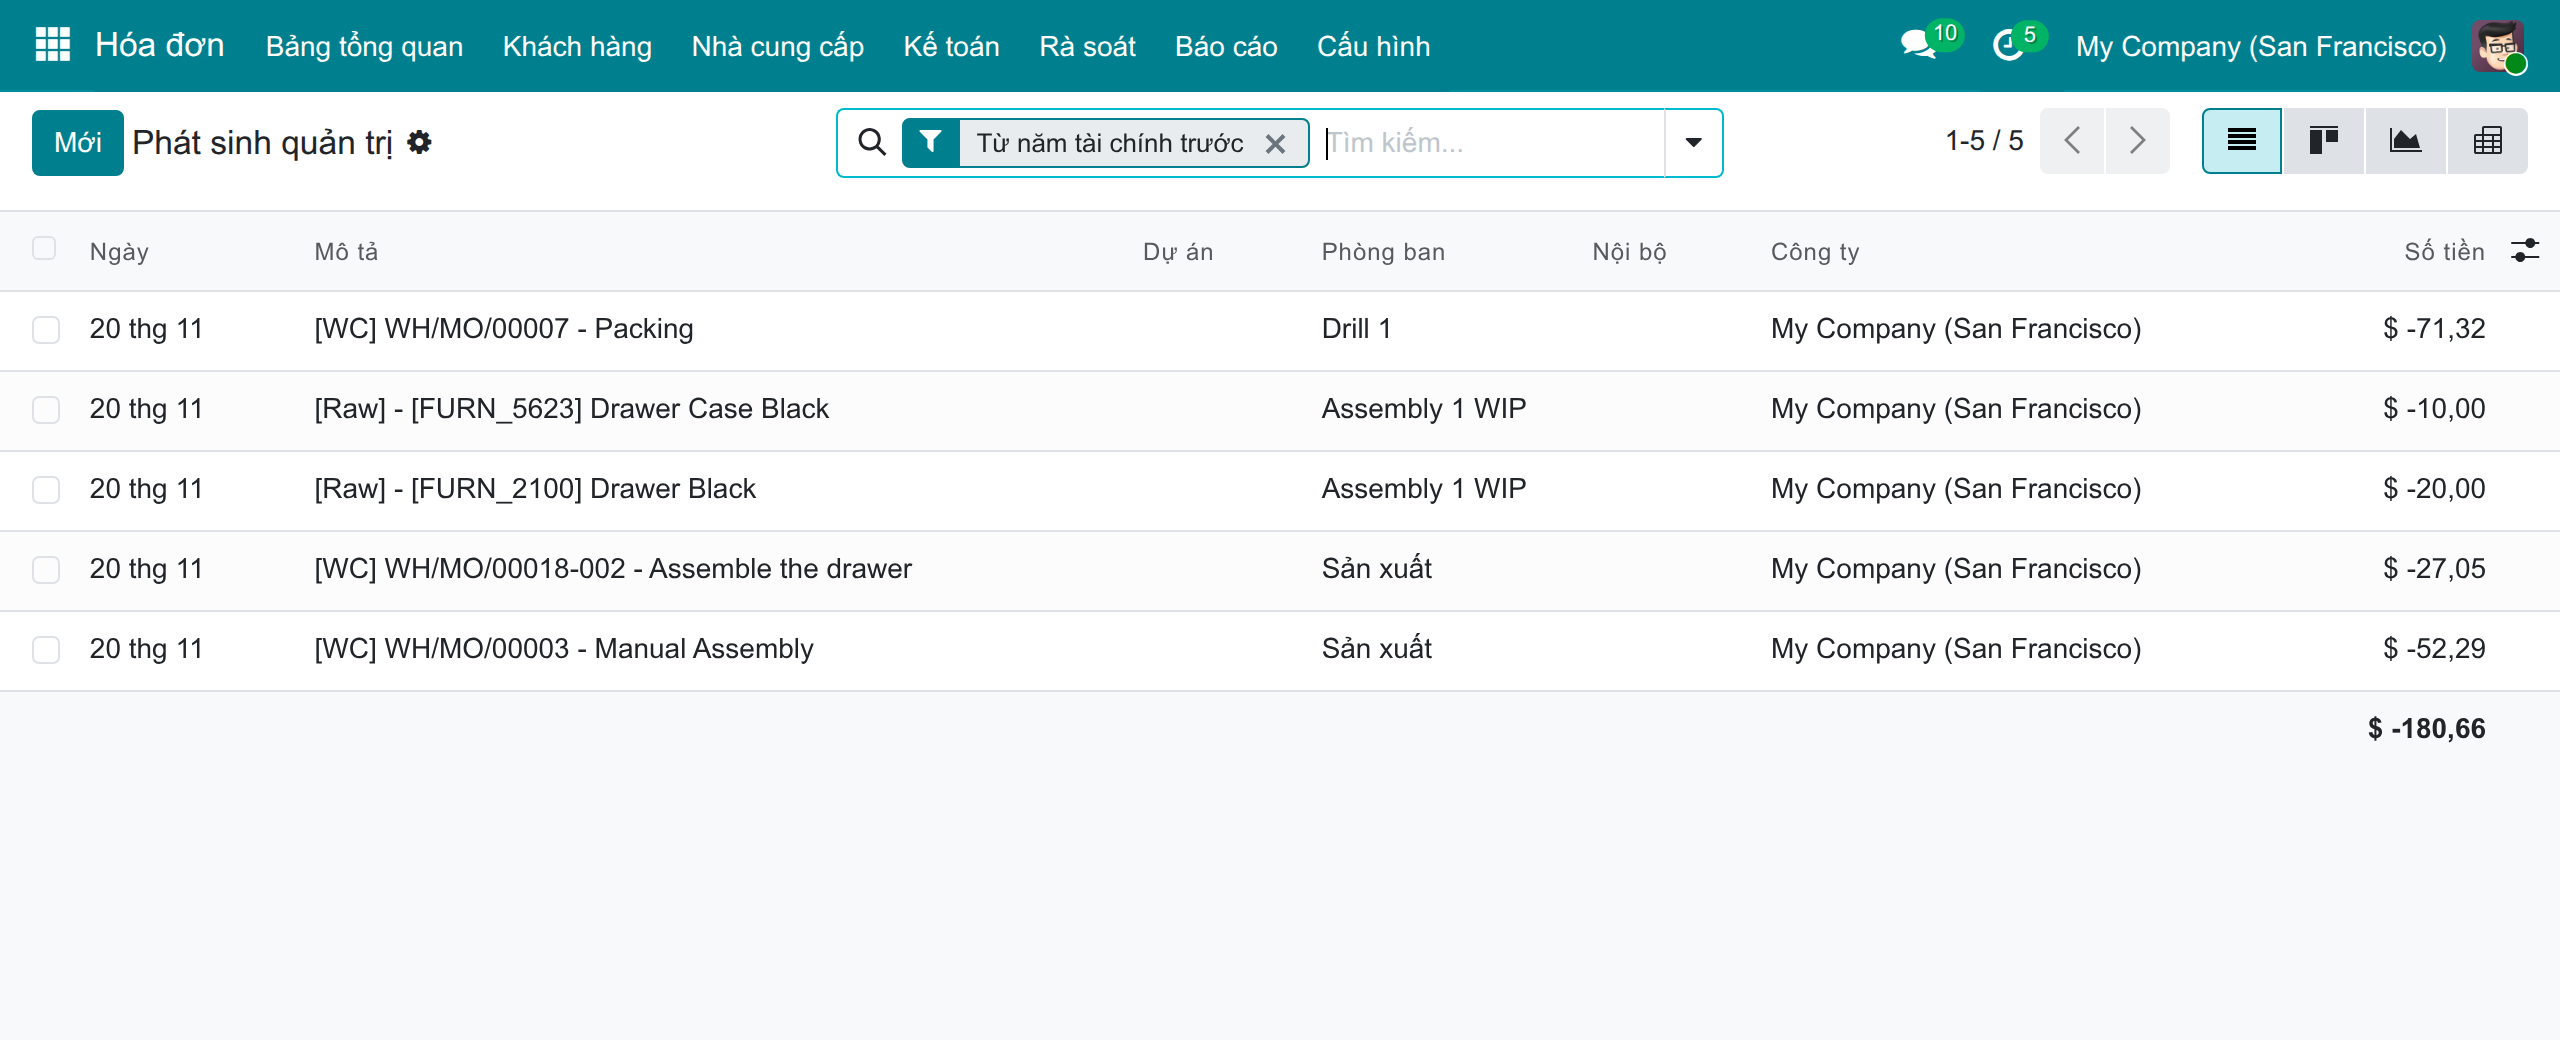
→ Thành phần tiêu hao nằm trên tài khoản quản trị riêng của trung tâm sản xuất cho đến khi nhập kho thành phẩm.
Bút toán cuối kỳ tính mỗi thành phần một lần
Hiện nay: thành phần ghi sổ sớm bị ghi Có từ kho hai lần.
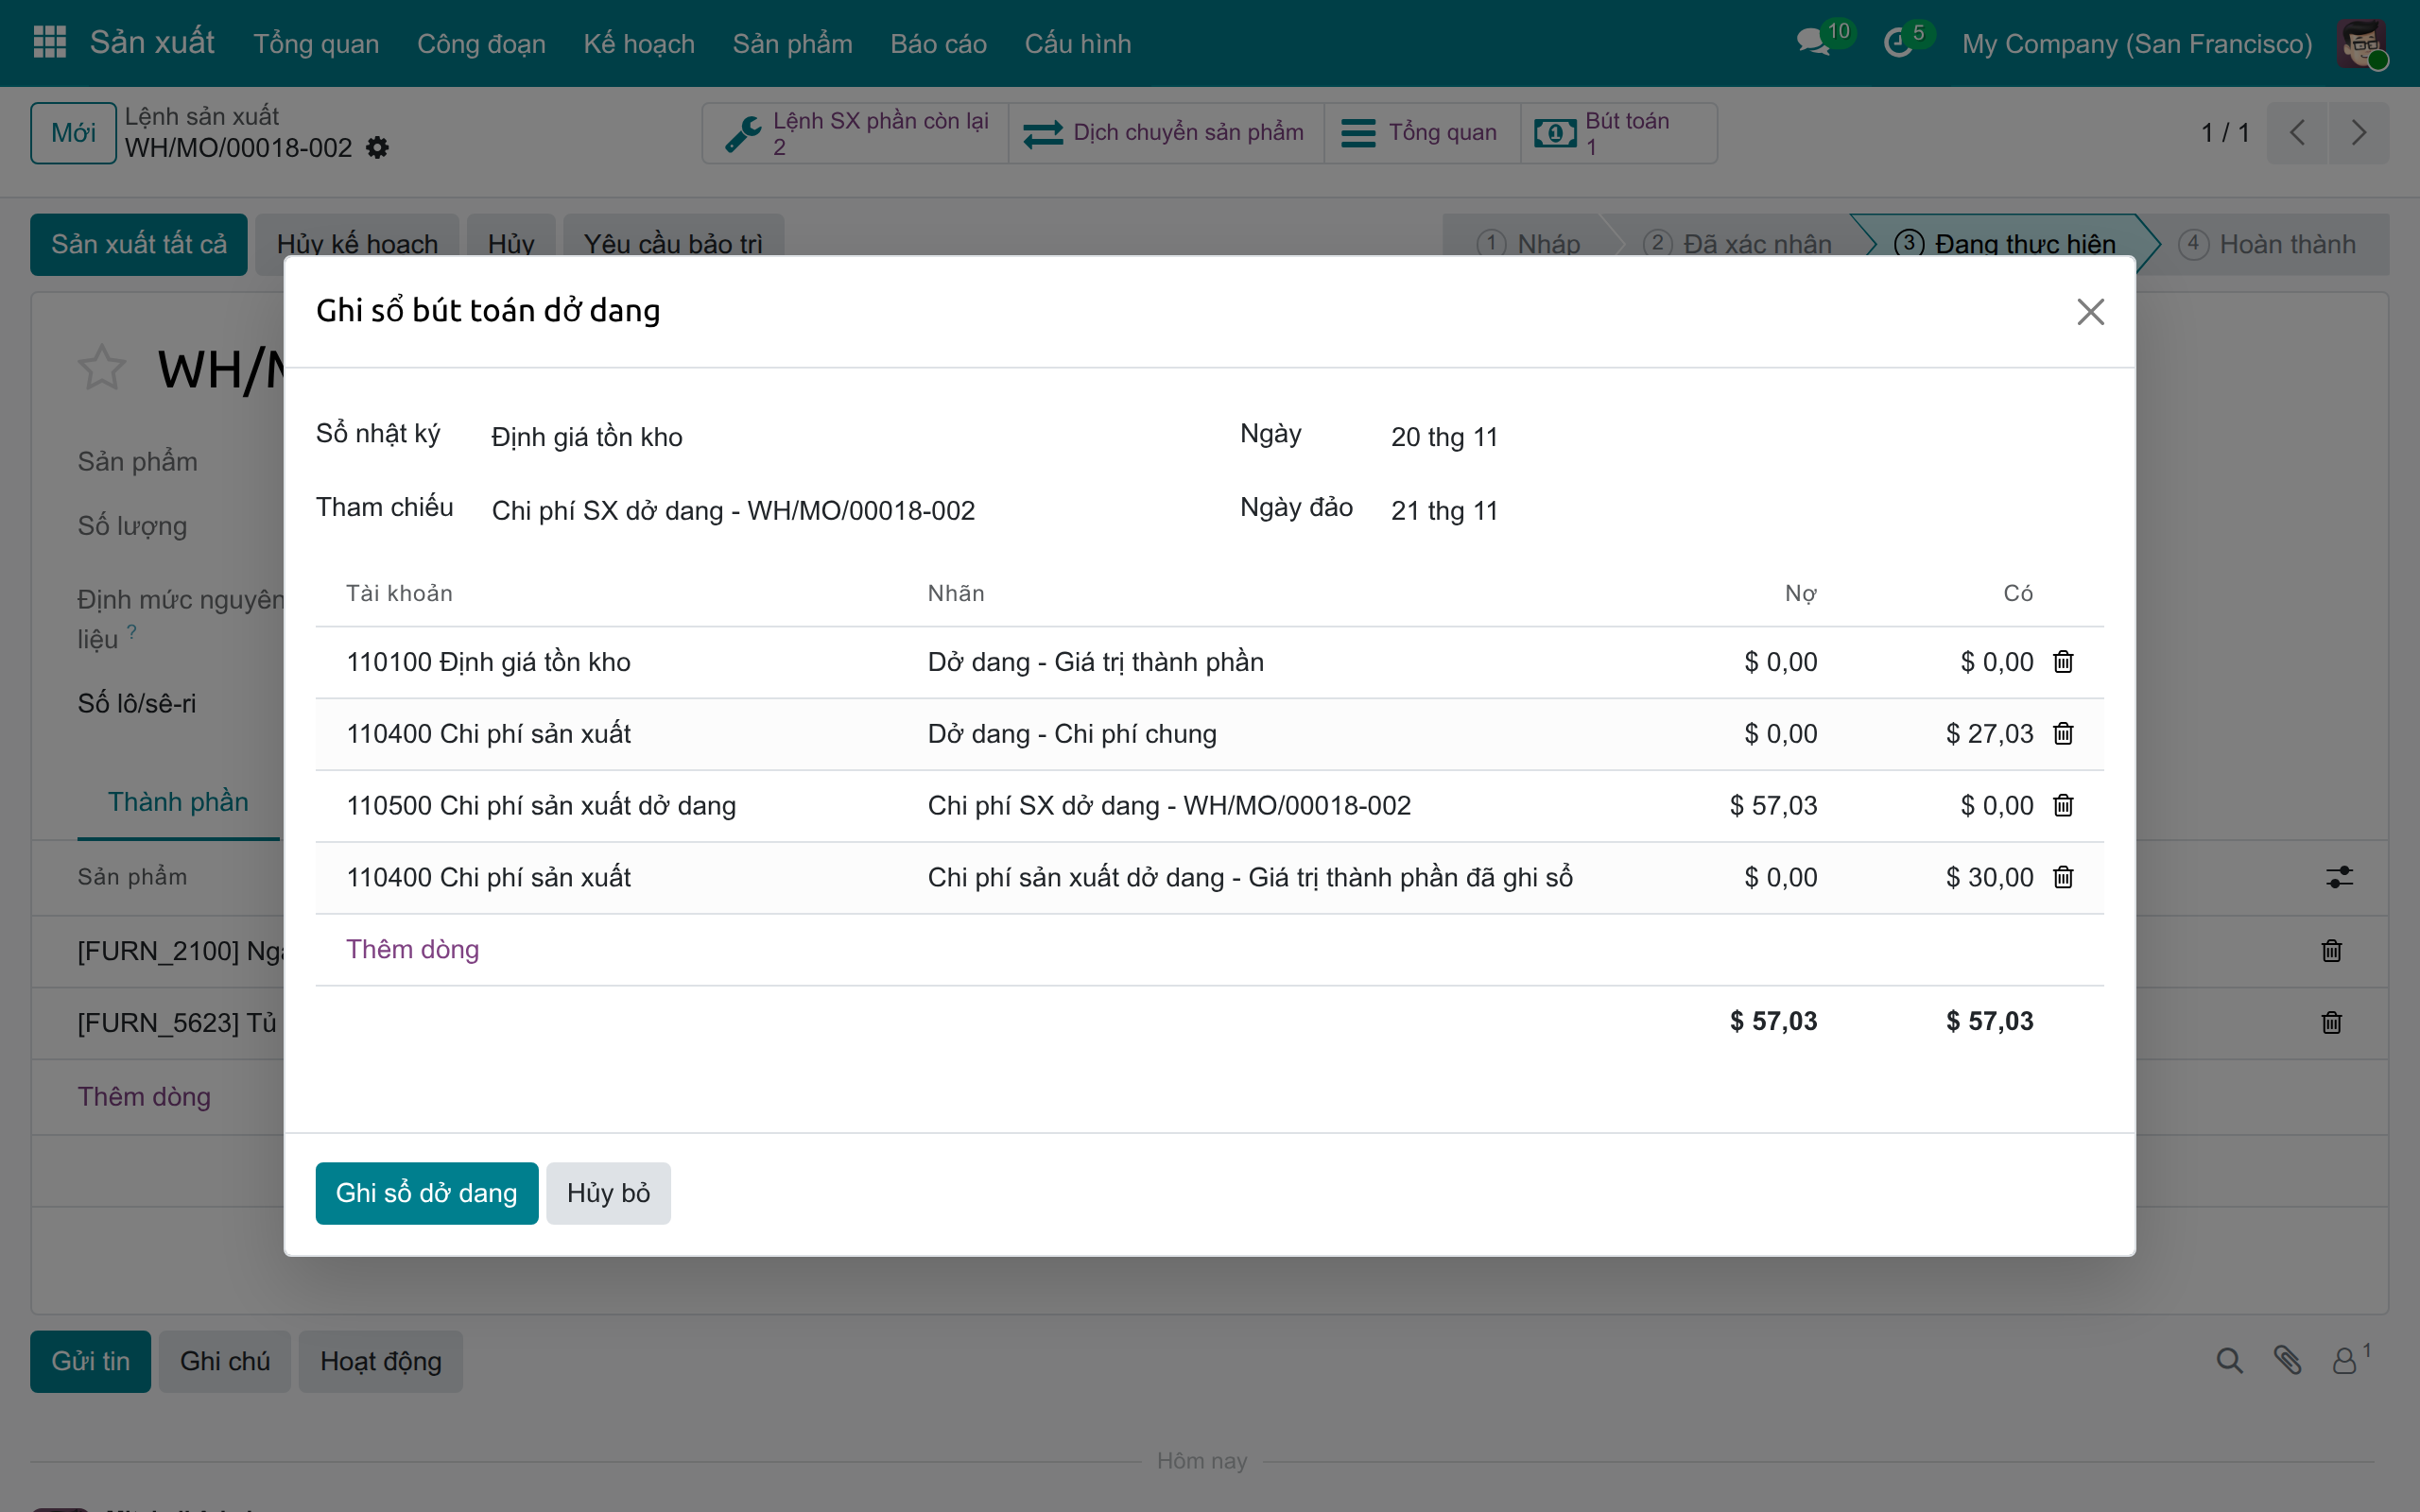
→ Bút toán cuối kỳ bỏ ra thành phần đã ghi sổ bằng Ghi nhận tiêu hao và chuyển giá trị vào chi phí sản xuất dở dang.
Nhà quản lý thấy được gì
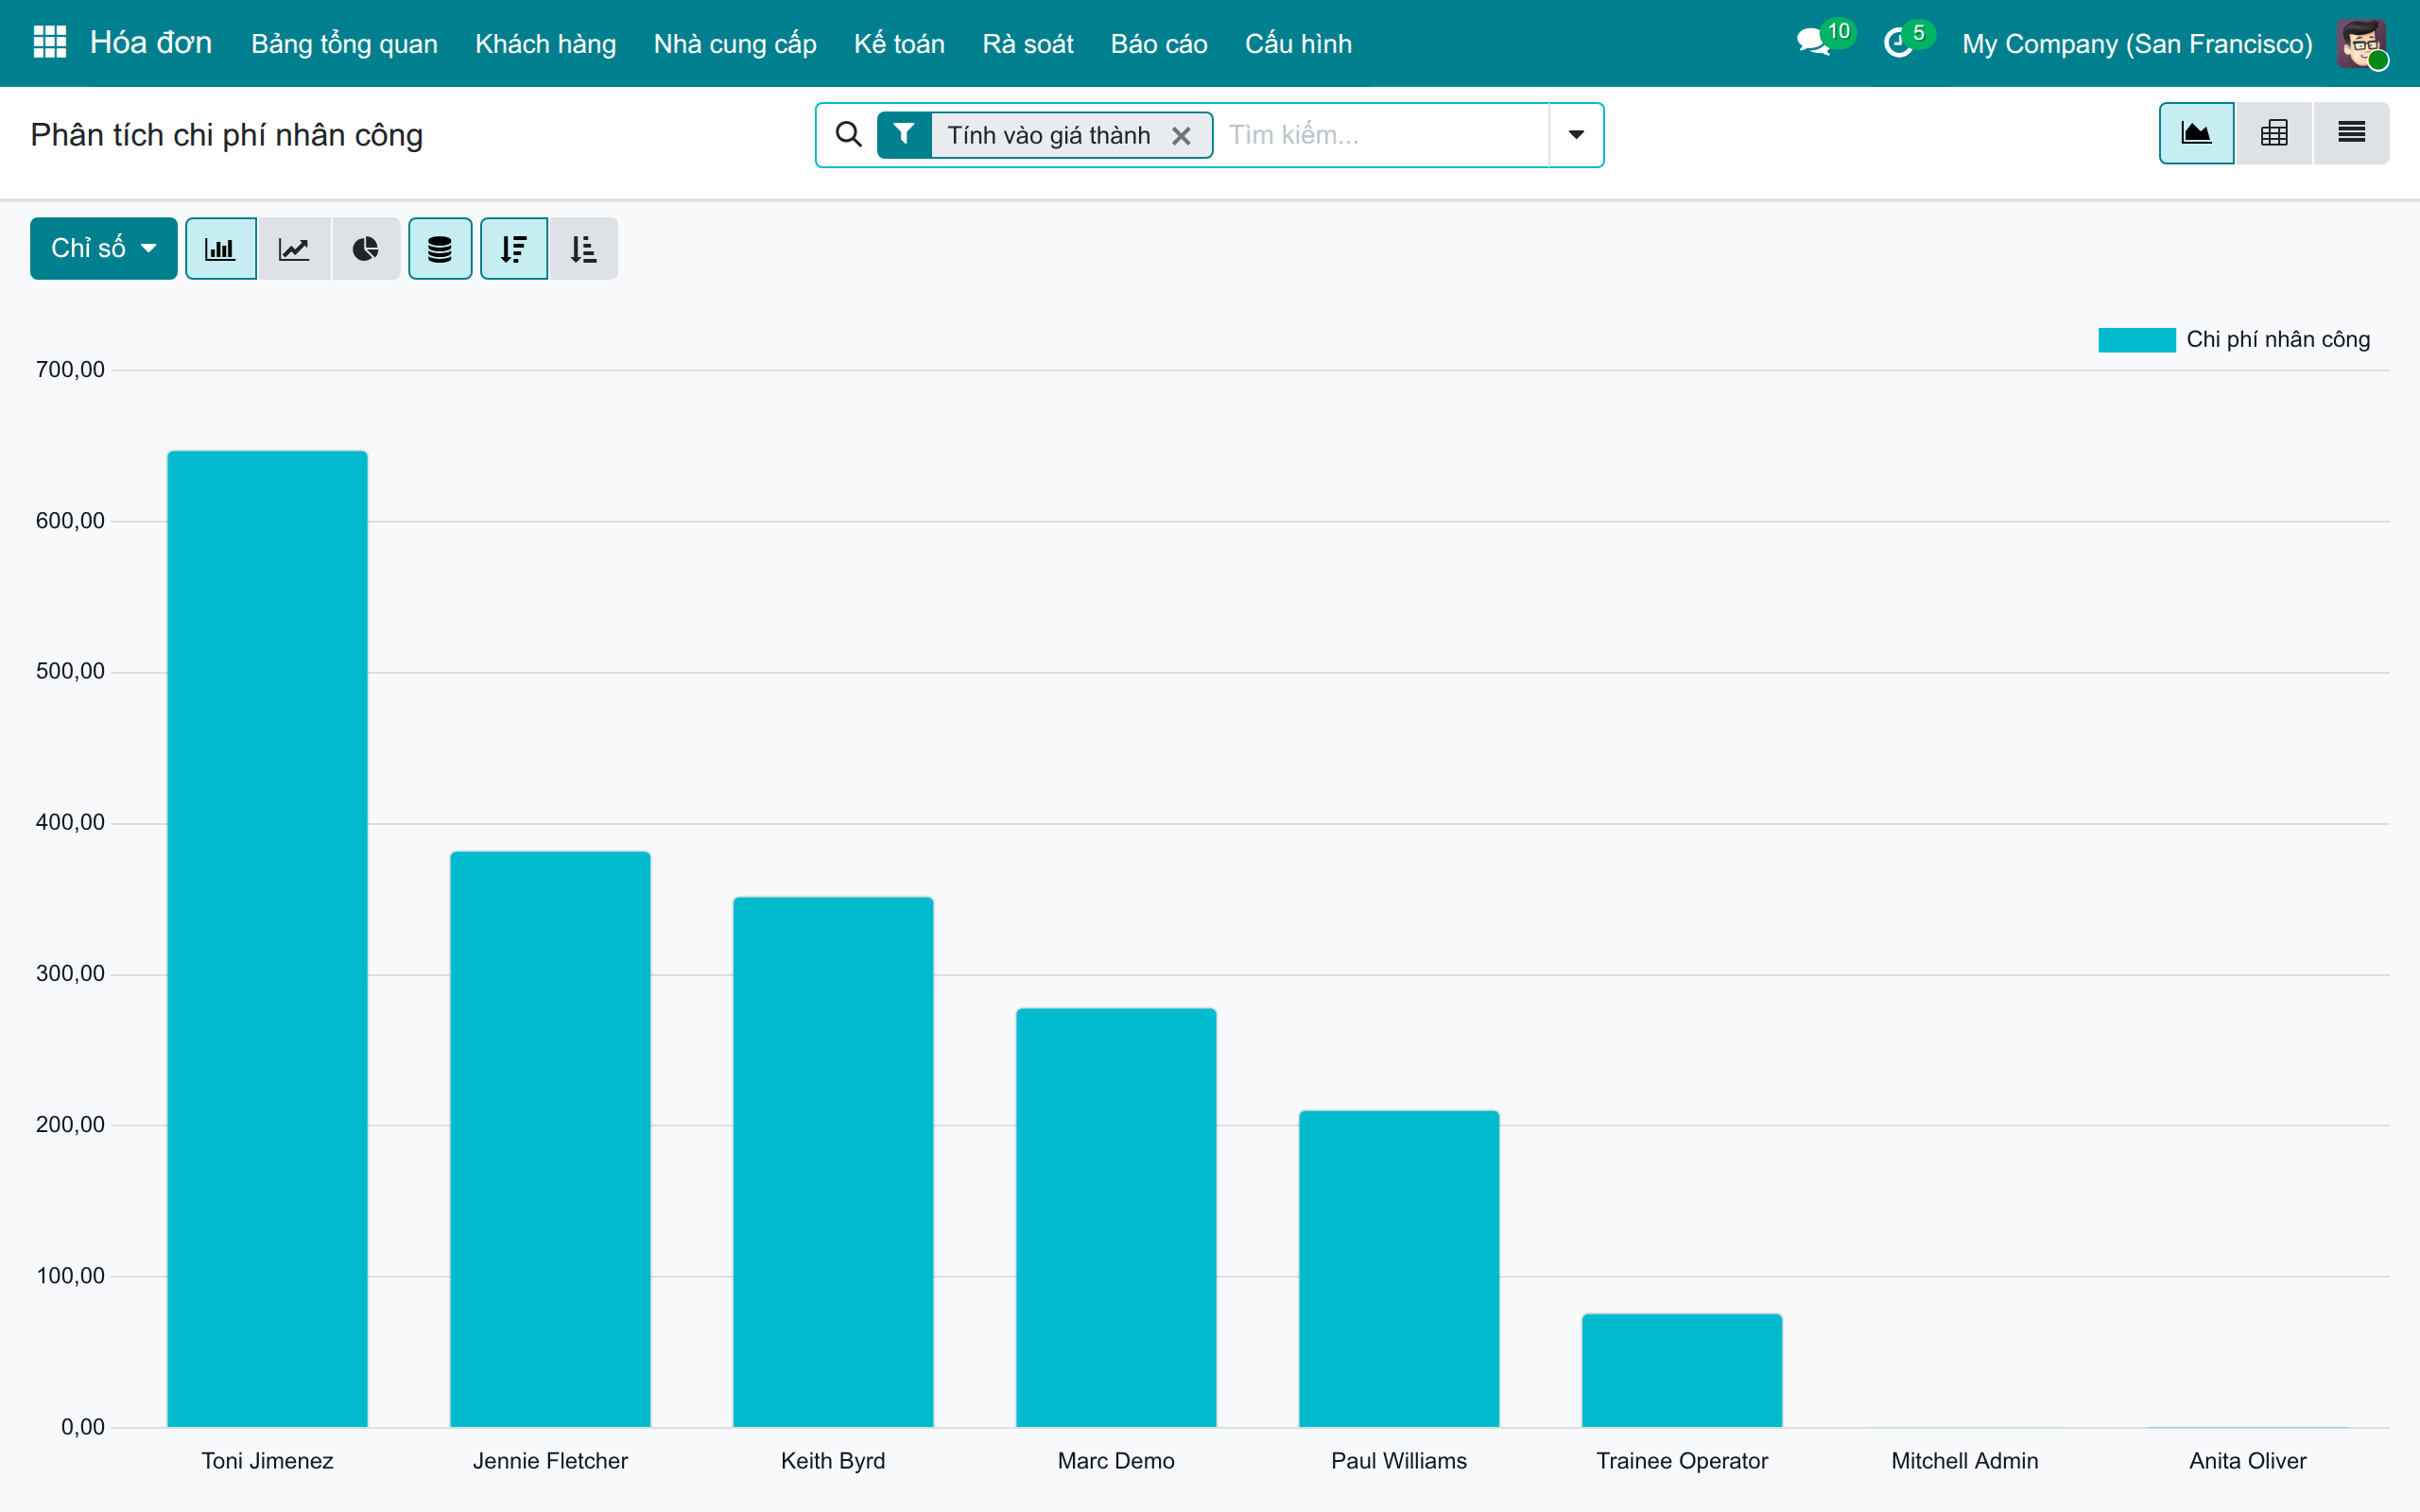
Chi phí nhân công nào đã vào giá thành, theo nhân viên, tháng, trung tâm sản xuất và lệnh?
Hóa đơn › Báo cáo › Báo cáo sản xuất › Phân tích chi phí nhân công
Thời gian đã đóng theo đơn giá đã chốt của từng nhân viên. Kế toán giá thành đối chiếu với bảng lương; danh sách chỉ ra thời gian tính theo đơn giá trung tâm sản xuất.
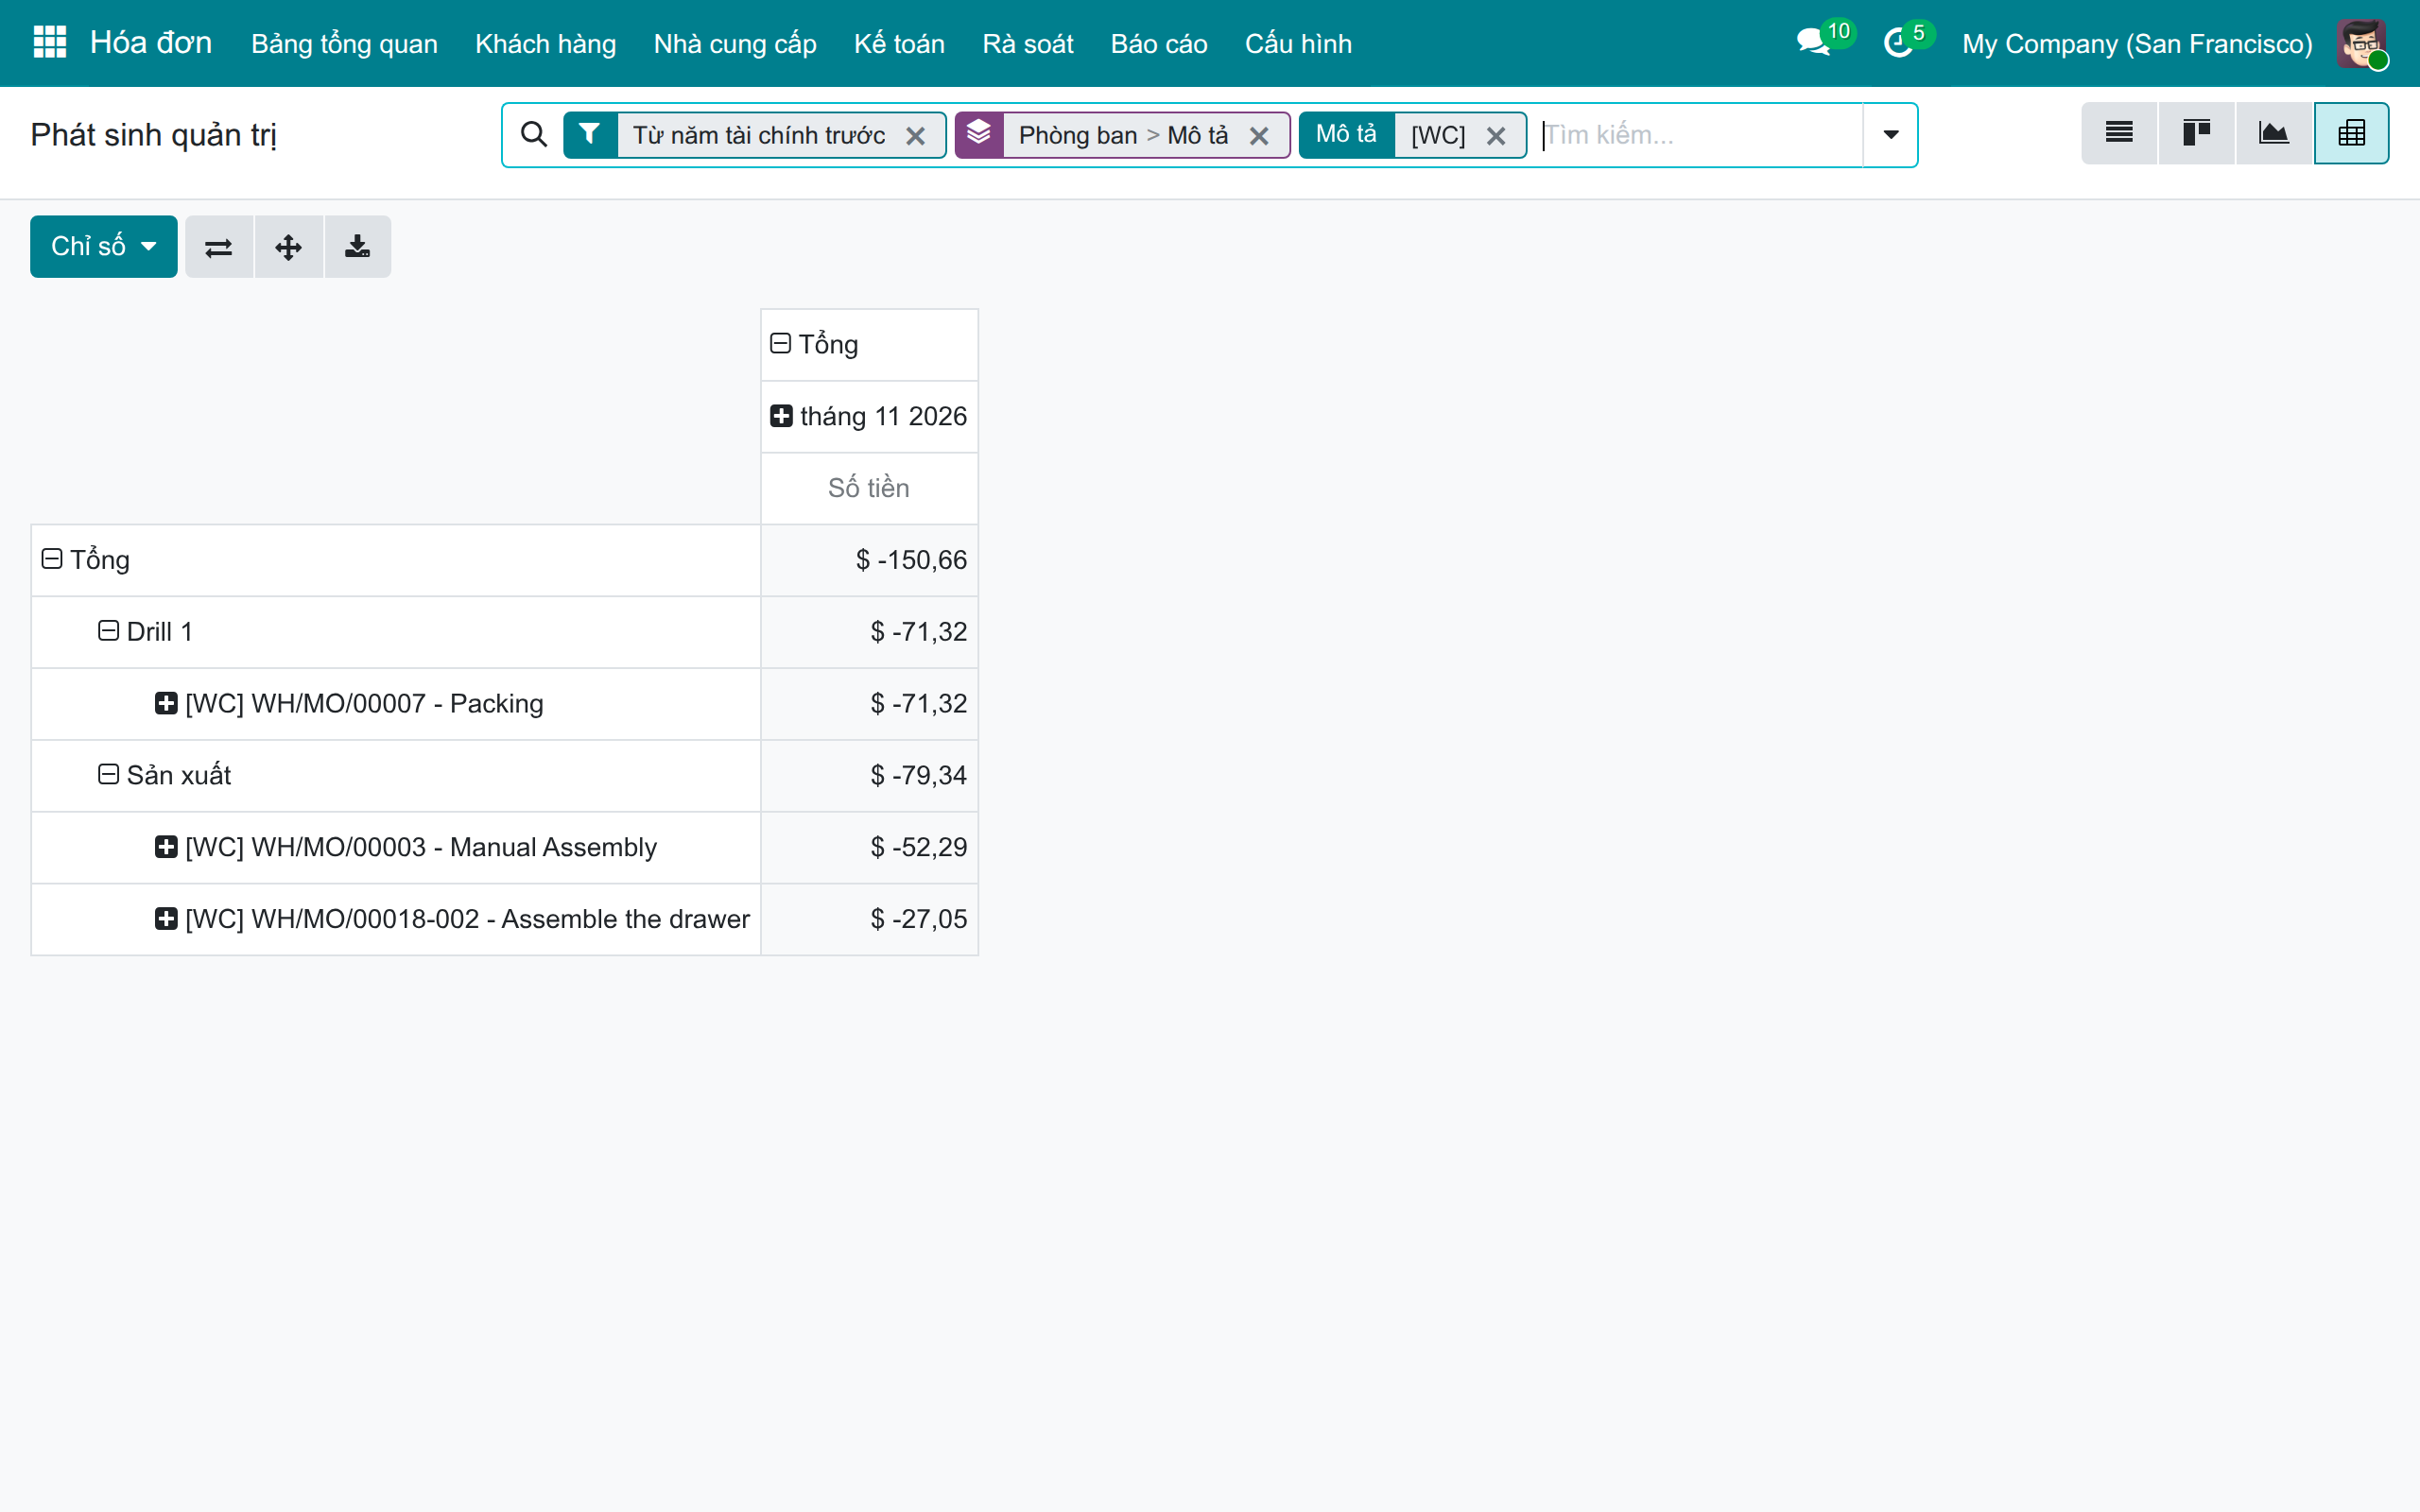
Mỗi trung tâm sản xuất tốn bao nhiêu thời gian máy và nhân công, theo tháng?
Hóa đơn › Kế toán › Giao dịch › Phát sinh quản trị
Thời gian máy cộng nhân công của các lệnh công đoạn đã hoàn thành, trên tài khoản quản trị của từng trung tâm. Kế toán giá thành phân bổ chi phí chung từ các tổng này.
Số liệu nhân công chỉ hiển thị cho vai trò kế toán.
Tính năng
Nhân công trong giá thành
- ✓ Nhân công trực tiếp theo lệnh công đoạn trên Báo cáo chi phí sản xuất
- ✓ Chi phí theo giờ của từng người, chốt khi đóng thời gian
- ✓ Đơn giá trung tâm sản xuất cho nhân viên chưa có đơn giá
- ✓ Giờ máy chỉ tính một lần
Báo cáo nhân công
- ✓ Phân tích chi phí nhân công theo nhân viên, tháng, trung tâm, lệnh, sản phẩm
- ✓ Thời gian dừng và chất lượng tách khỏi giá thành
- ✓ Lọc theo đơn giá trung tâm sản xuất và ghi hộ
Chi phí dở dang
- ✓ Tài khoản quản trị dở dang cho từng trung tâm
- ✓ Bút toán cuối kỳ tính mỗi thành phần một lần
- ✓ Thông báo thành phần chưa có lần khóa sổ tồn kho
Tính giá
- ✓ Tính giá từ BoM cộng số nhân viên dự kiến
- ✓ Công đoạn theo thời gian lý thuyết tính nhân công kế hoạch
Để kiểm soát chi phí
- ✓ Số liệu nhân công chỉ cho vai trò kế toán
- ✓ Nhân công đã ghi sổ giữ đơn giá đã ghi
- ✓ Định giá thường xuyên và định kỳ
Sẵn sàng từ ngày đầu
Tự cài
Khi có đủ hai module cần thiết; trung tâm sản xuất sẵn có nhận cột nhân công trực tiếp.
Báo cáo trong menu
Phân tích chi phí nhân công mở sẵn trên nhân công đã vào giá thành.
Thiết lập trước
Tài khoản sản xuất, Kế toán quản trị, phân bổ quản trị và tài khoản quản trị dở dang của từng trung tâm.
Trước khi quyết định
Tăng lương có tính lại công việc đã xong không?
Không. Chi phí theo giờ được chốt trên từng dòng thời gian khi đóng; nhân công đã ghi sổ giữ đơn giá đã ghi.
Hai người một máy: giờ máy có bị tính hai lần?
Không. Giờ máy tính một lần; giờ của từng người vào chi phí nhân công.
Ai xem được số liệu nhân công?
Chỉ vai trò kế toán, ví dụ Xem các tính năng kế toán - Chỉ xem. Bút toán cuối kỳ cần thêm Xem đầy đủ tính năng kế toán và Sản xuất / Người dùng.
Mọi thời gian đã ghi đều vào giá thành?
Thời gian hiệu quả và làm chậm thì có; thời gian dừng và chất lượng thì không, nhưng báo cáo vẫn liệt kê khi bỏ bộ lọc mặc định.
Có gắn với hệ thống tài khoản của một quốc gia?
Không. Module ghi vào các tài khoản doanh nghiệp tự cấu hình, trên mọi hệ thống tài khoản.
Dùng thử, rồi hỏi chúng tôi
Video phía trên cho thấy cách dùng; tab Tài liệu hướng dẫn từng vai trò. Demo: v19demo-vn.viindoo.com
Tư vấn trước bán hàng & đối tác
viindoo.com/contactusHỗ trợ kỹ thuật
viindoo.com/ticketĐiều hành xưởng - Kế toán
Note
Mở rộng Điều hành xưởng - xem tài liệu của module này. Module cũng dựa trên Kế toán sản xuất - xem tài liệu của module đó.
Hướng dẫn này dành cho ai. Kế toán giá thành và kế toán trưởng đọc và hạch toán chi phí sản xuất, quản lý sản xuất chuẩn bị trung tâm sản xuất và công đoạn, và quản trị viên thiết lập module.
Điều hành xưởng - Kế toán đưa chi phí nhân công ghi cho từng nhân viên tại xưởng vào giá thành của các lệnh sản xuất. Chi phí nhân công trực tiếp của mỗi lệnh công đoạn xuất hiện trên Báo cáo chi phí sản xuất theo chi phí theo giờ của những nhân viên đã làm việc, phát sinh quản trị của trung tâm sản xuất gồm cả chi phí nhân công đó, trung tâm sản xuất theo dõi được giá trị các thành phần nó tiêu hao trên một tài khoản quản trị riêng, chức năng Tính giá từ BoM cộng thêm số nhân viên của từng công đoạn, và bút toán chi phí sản xuất dở dang cuối kỳ tính mỗi thành phần đúng một lần.
Các ảnh chụp màn hình lấy từ công ty mẫu. Mitchell Admin là người đăng nhập, Marc Demo, Anita Oliver, Paul Williams và Jennie Fletcher là các nhân viên được ghi thời gian làm việc, và Mặt bàn được làm từ hai Bảng gỗ trên trung tâm sản xuất Assembly 1.
Tổng quan
Module thêm một menu báo cáo là Phân tích chi phí nhân công. Module cũng làm cho các màn hình bạn vẫn dùng cho sản xuất và kế toán mang chi phí nhân công của xưởng:
- Nhân công trực tiếp. Chi phí nhân công của một lệnh công đoạn là thời gian của từng dòng thời gian đã đóng nhân với chi phí theo giờ của nhân viên được ghi có trên dòng đó. Chi phí theo giờ được chốt khi dòng đóng, nên việc đổi chi phí theo giờ của nhân viên về sau không tính lại công việc đã xong. Nhân viên chưa có chi phí theo giờ riêng được tính theo Chi phí theo giờ của nhân viên của trung tâm sản xuất.
- Thời gian máy. Chi phí của chính trung tâm sản xuất là Chi phí theo giờ nhân với số giờ máy. Khi nhiều nhân viên làm cùng lúc, giờ máy chỉ được tính một lần, và dòng này chỉ chứa phần máy: chi phí nhân công nằm ở dòng nhân công trực tiếp.
- Tài khoản quản trị. Mỗi lệnh công đoạn hoàn thành ghi một phát sinh quản trị lên Phân bổ quản trị của trung tâm sản xuất, gồm chi phí máy cộng chi phí nhân công. Trung tâm sản xuất có Tài khoản quản trị chi phí sản xuất dở dang còn theo dõi giá trị các thành phần nó tiêu hao, cho đến khi nhận thành phẩm.
- Báo cáo chi phí nhân công. Báo cáo Phân tích chi phí nhân công liệt kê từng dòng thời gian đã đóng cùng nhân viên được ghi công, theo nhân viên, tháng, trung tâm sản xuất và lệnh sản xuất, để đối chiếu chi phí nhân công đã vào giá thành của các lệnh với bảng lương.
- Tính giá từ định mức nguyên vật liệu. Chi phí của một công đoạn cộng thêm số nhân viên dự kiến vào trung tâm sản xuất: thời lượng dự kiến nhân với Số lượng nhân viên của công đoạn nhân với Chi phí theo giờ của nhân viên của trung tâm sản xuất.
- Bút toán cuối kỳ. Bút toán chi phí sản xuất dở dang tính mỗi thành phần của lệnh đang làm đúng một lần, theo nơi các tài khoản đang giữ giá trị của nó tại ngày lập bút toán, với cả định giá thường xuyên và định kỳ.
Công việc đi qua bốn bước:
| Bước | Việc được làm | Người thực hiện | Bàn giao |
|---|---|---|---|
| 1 | Cài module, bật kế toán quản trị và đặt các tài khoản sản xuất | Quản trị viên | Quản lý sản xuất chuẩn bị các trung tâm sản xuất |
| 2 | Đặt các trường chi phí của trung tâm sản xuất và số nhân viên của công đoạn, tính giá một sản phẩm từ định mức nguyên vật liệu | Quản lý sản xuất | Người vận hành ghi thời gian tại xưởng; kế toán giá thành đọc kết quả |
| 3 | Đọc chi phí nhân công trực tiếp trên Báo cáo chi phí sản xuất, phân tích theo nhân viên trong Phân tích chi phí nhân công và theo dõi chi phí nhân công, chi phí sản xuất dở dang trên phát sinh quản trị | Kế toán giá thành | Kế toán trưởng khóa kỳ |
| 4 | Ghi sổ bút toán chi phí sản xuất dở dang | Kế toán trưởng |
| Vai trò | Việc của họ | Quyền truy cập cần cấp |
|---|---|---|
| Quản trị viên | Cài module, bật kế toán quản trị, đặt các tài khoản sản xuất, cấp quyền truy cập | Vai trò / Quản trị viên, và Xem đầy đủ tính năng kế toán để thấy các thiết lập kế toán |
| Quản lý sản xuất | Sửa trung tâm sản xuất và công đoạn, chạy Tính giá từ BoM | Sản xuất / Quản trị viên |
| Kế toán giá thành | Đọc Báo cáo chi phí sản xuất, Phân tích chi phí nhân công và phát sinh quản trị | Xem các tính năng kế toán - Chỉ xem |
| Kế toán trưởng | Ghi sổ bút toán chi phí sản xuất dở dang | Kế toán / Quản trị viên, Xem đầy đủ tính năng kế toán và Sản xuất / Người dùng |
Thiết lập (dành cho Quản trị viên)
Cài đặt
Module tự cài khi cả Điều hành xưởng và Kế toán sản xuất đã được cài. Để có cả hai từ Điều hành xưởng:
Mở Sản xuất ‣ Cấu hình ‣ Thiết lập.
Trong mục Công đoạn, đánh dấu Điều hành xưởng - Kế toán. Thiết lập này cài Kế toán sản xuất và các ứng dụng kế toán cần thiết. Ô đã được đánh dấu sẵn khi module đã được cài.
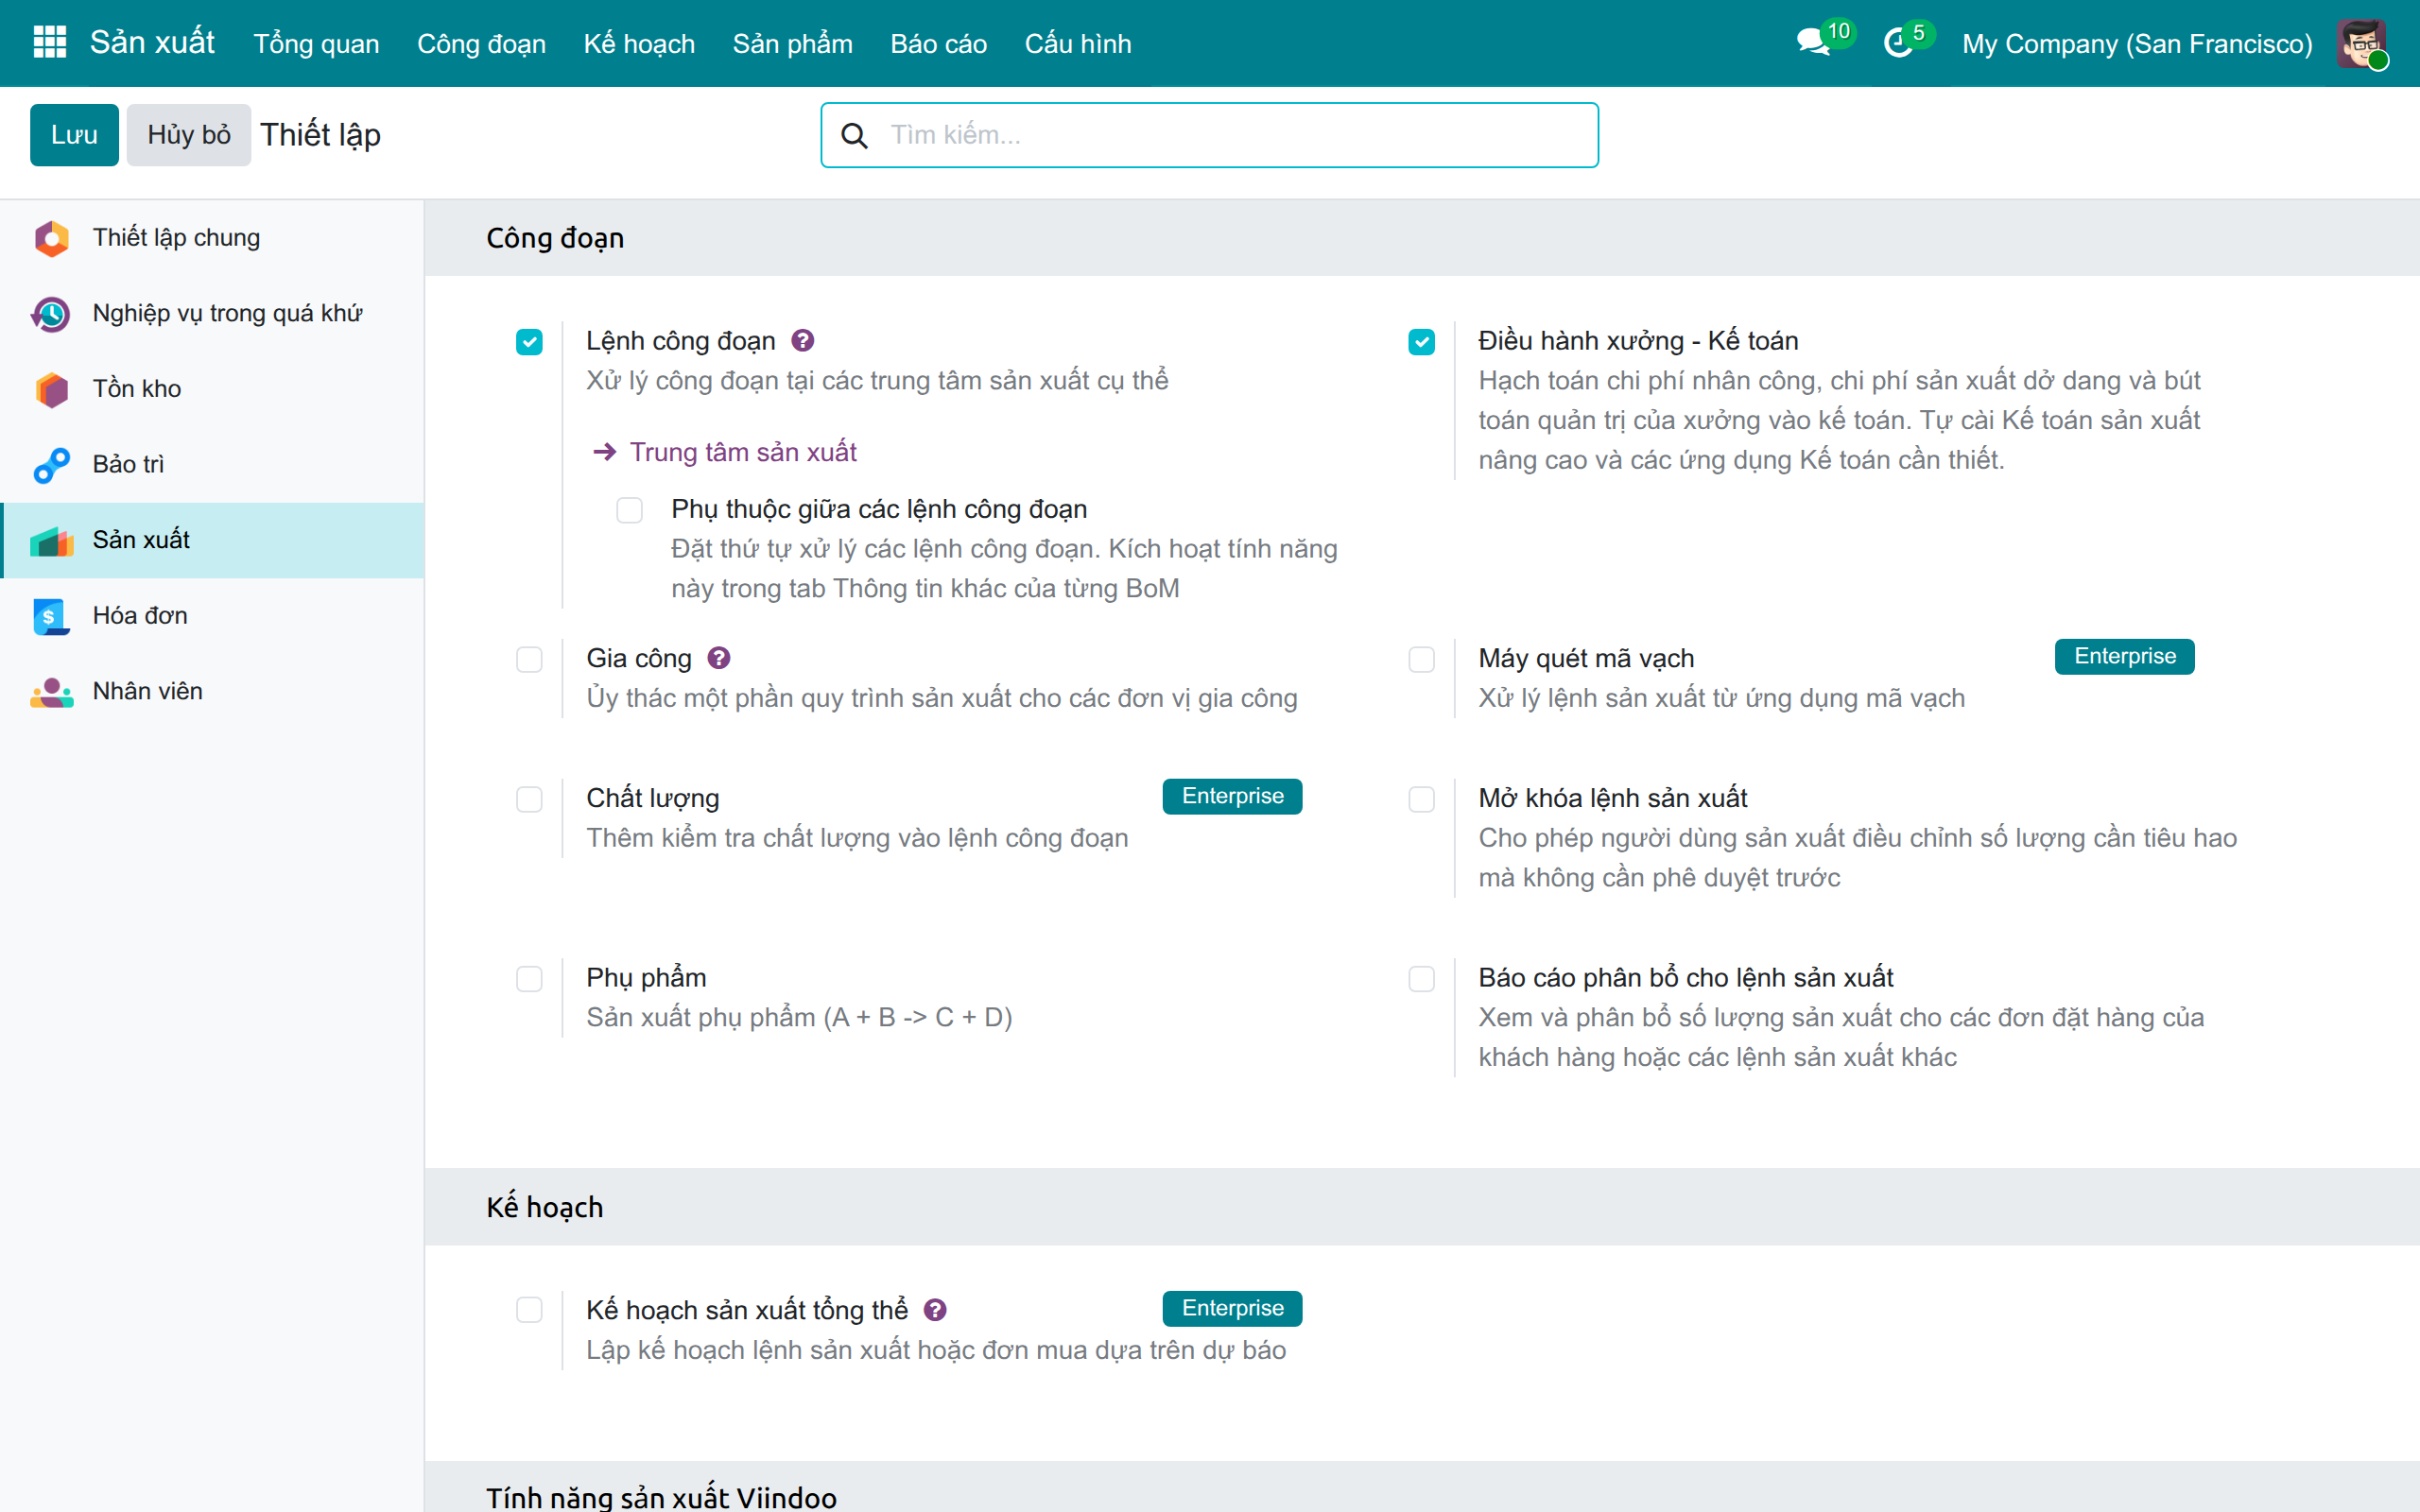
Nhấp Lưu.
Trung tâm sản xuất luôn có Loại chi phí nhân công trực tiếp: trung tâm sản xuất tạo ra mà chưa chọn loại này nhận loại chi phí nhân công trực tiếp đầu tiên của công ty, và mọi trung tâm sản xuất đã có khi cài module cũng vậy.
Thiết lập kế toán
Các thiết lập dưới đây hiện với người dùng có quyền Xem đầy đủ tính năng kế toán.
Mở Hóa đơn ‣ Cấu hình ‣ Thiết lập.
Trong mục Tài khoản sản xuất, đặt các tài khoản của sản xuất:
- Chi phí sản xuất là tài khoản của vị trí sản xuất. Giá trị thành phần mà lệnh sản xuất tiêu hao đi qua tài khoản này khi định giá tồn kho là thường xuyên.
- Tài khoản chi phí sản xuất dở dang là tài khoản mà bút toán cuối kỳ ghi Nợ.
- Tài khoản chi phí sản xuất chung dở dang là tài khoản mà bút toán cuối kỳ ghi Có thời gian của trung tâm sản xuất và chi phí nhân công.
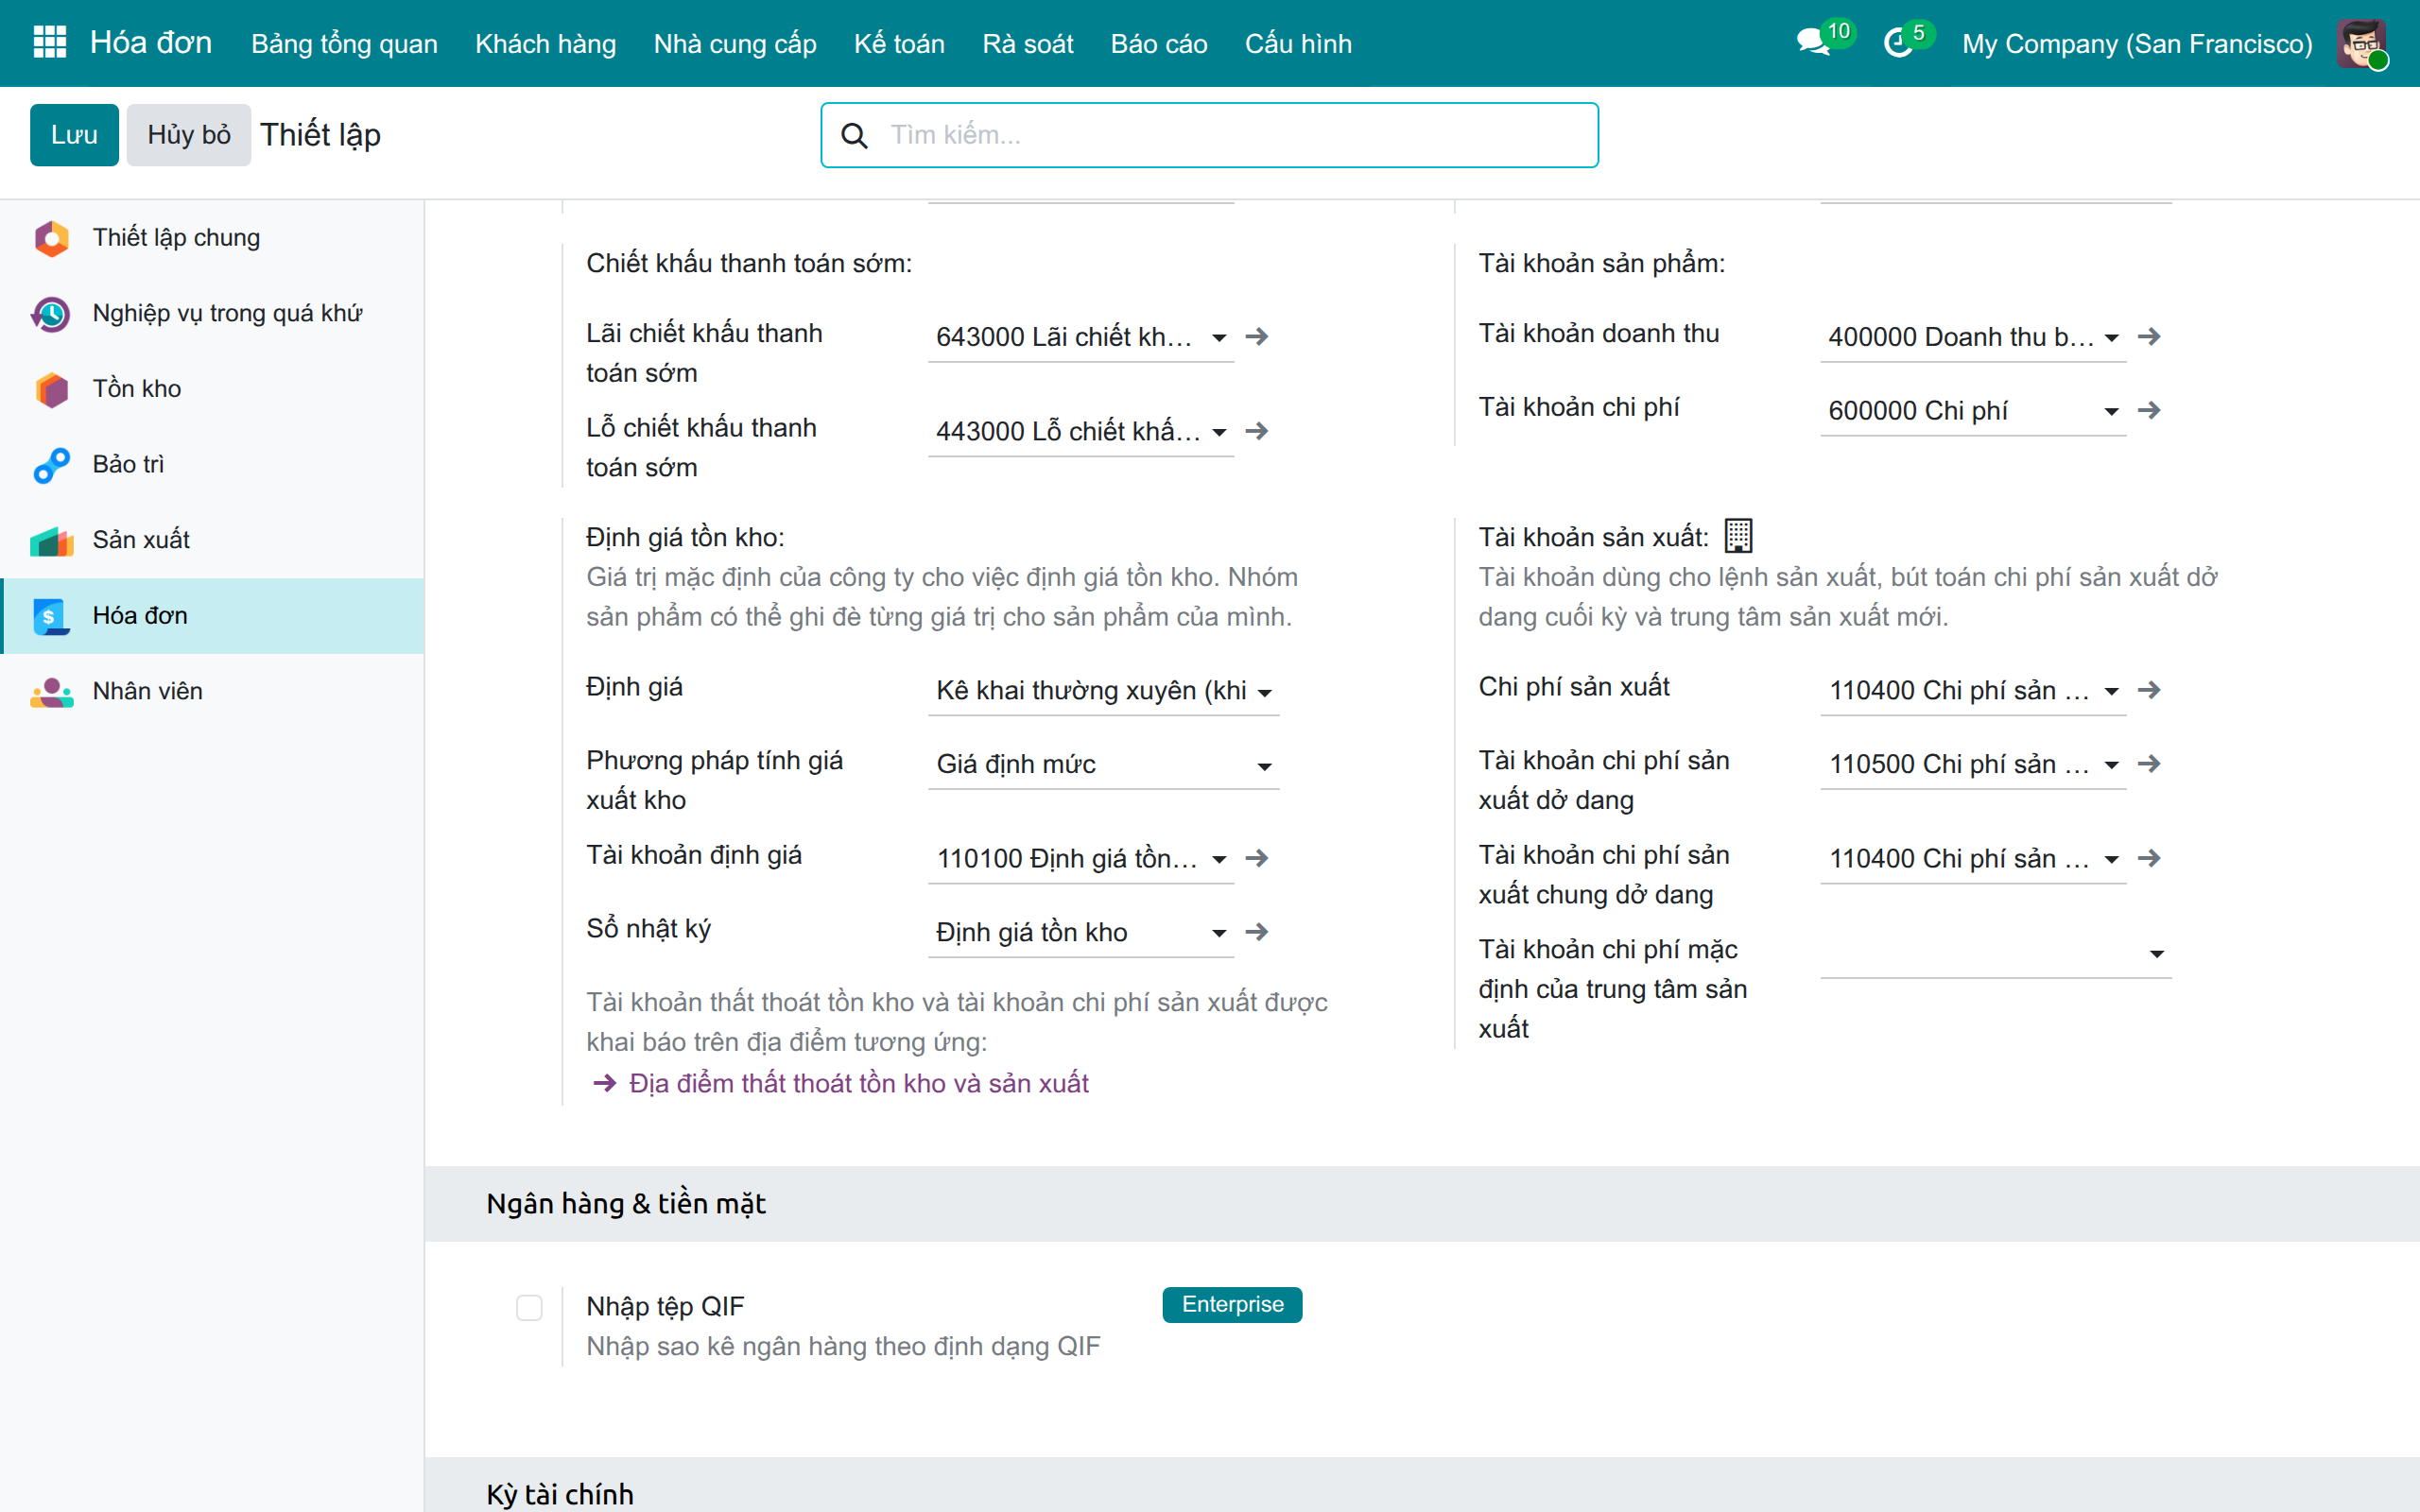
Module chạy với cả hai cách định giá của trường Định giá, Kiểm kê định kỳ (khi khóa sổ) và Kê khai thường xuyên (khi lập hóa đơn). Các ví dụ trong hướng dẫn này dùng cách kê khai thường xuyên.
Trong mục Kế toán quản trị, đánh dấu Kế toán quản trị. Các trường Phân bổ quản trị và Tài khoản quản trị chi phí sản xuất dở dang của trung tâm sản xuất hiện với người dùng có tùy chọn này.
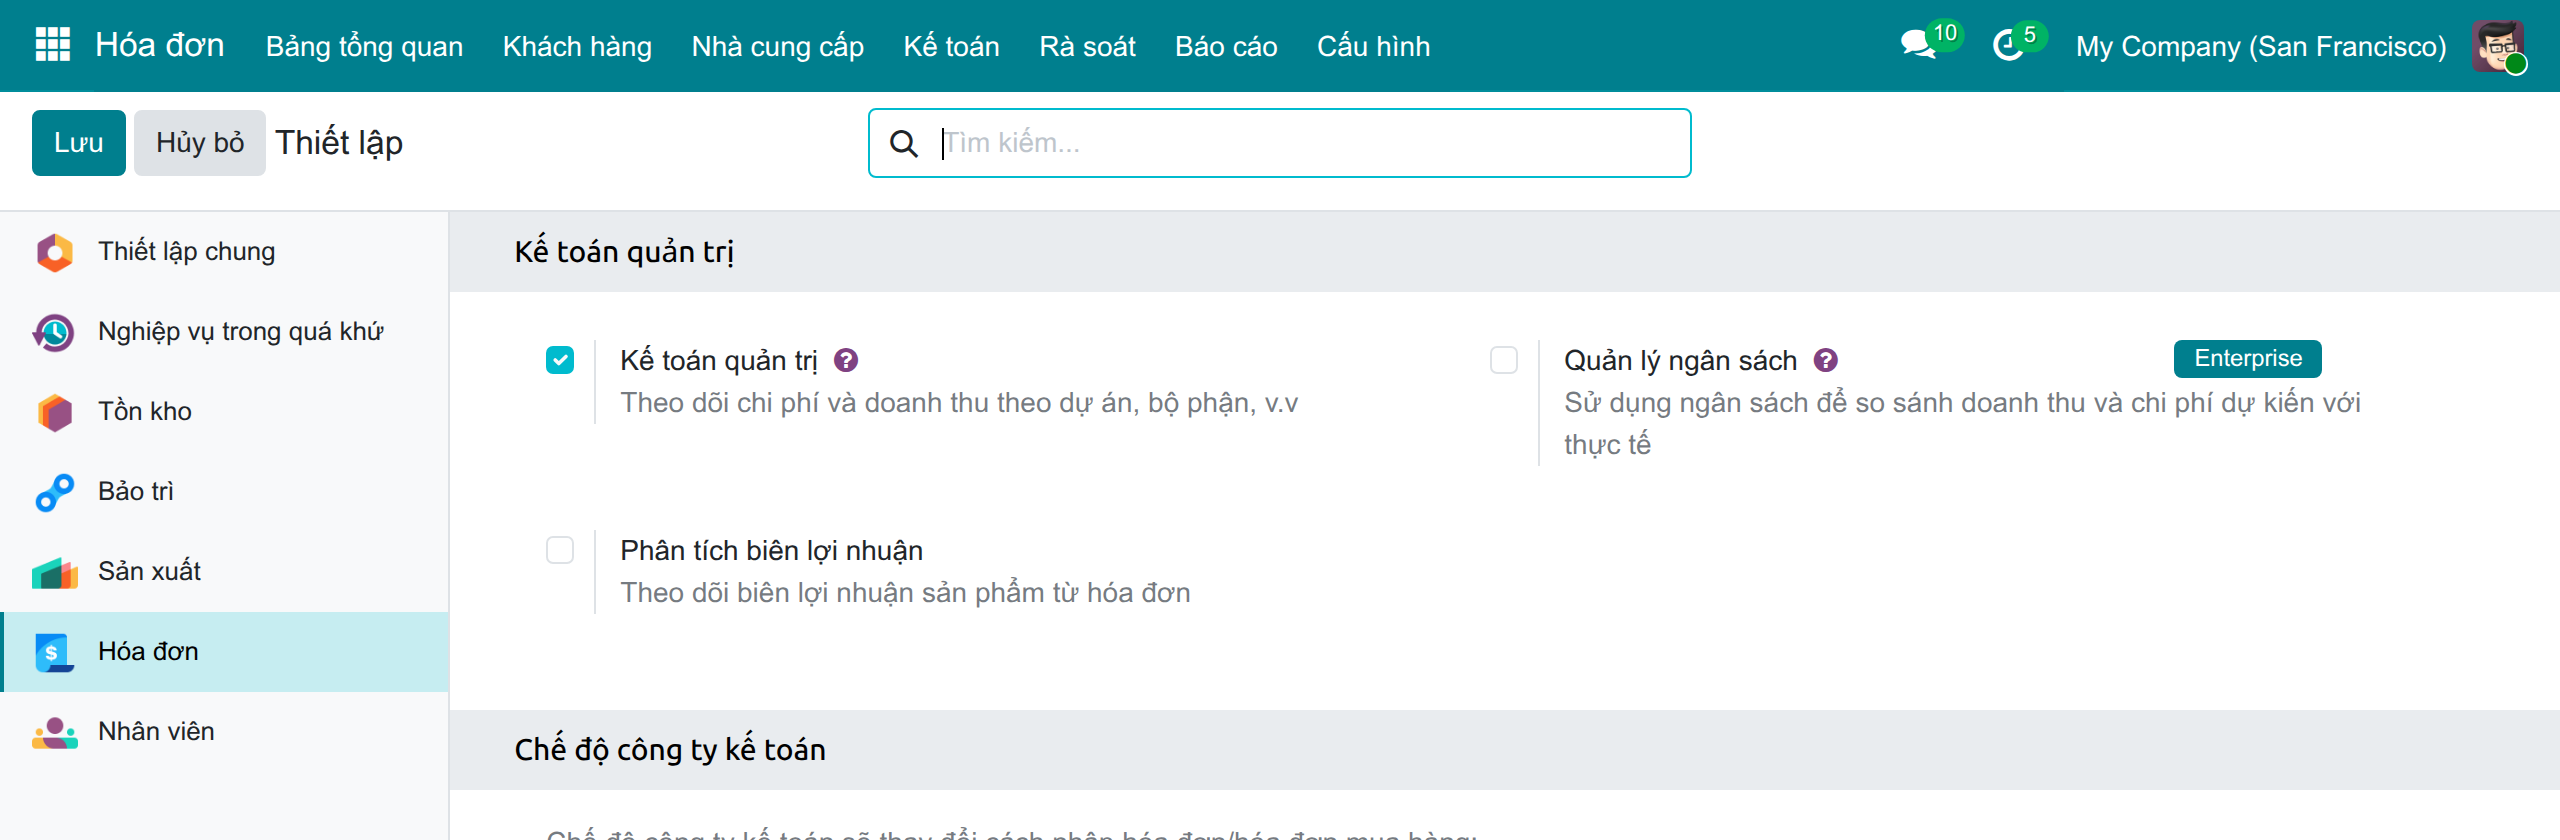
Nhấp Lưu.
Quyền truy cập
Mở Thiết lập ‣ Người dùng & Công ty ‣ Người dùng và cấp cho mỗi người quyền truy cập của vai trò của họ, như trong bảng ở phần Tổng quan. Hai quyền kế toán Xem các tính năng kế toán - Chỉ xem và Xem đầy đủ tính năng kế toán chỉ hiện trong form người dùng khi bật chế độ nhà phát triển; quyền thứ hai bao gồm quyền thứ nhất. Quản trị viên và superuser có quyền Xem các tính năng kế toán - Chỉ xem.
Kế toán trưởng cần thêm Sản xuất / Người dùng: thiếu quyền này, các lệnh sản xuất bị đóng với người đó và không mở được bút toán.
Công việc của quản lý sản xuất
Chọn nơi báo cáo và theo dõi chi phí nhân công của trung tâm sản xuất
Mở Sản xuất ‣ Cấu hình ‣ Trung tâm sản xuất và mở một trung tâm sản xuất, ví dụ Assembly 1.
Cuộn tới Thông tin chi phí.
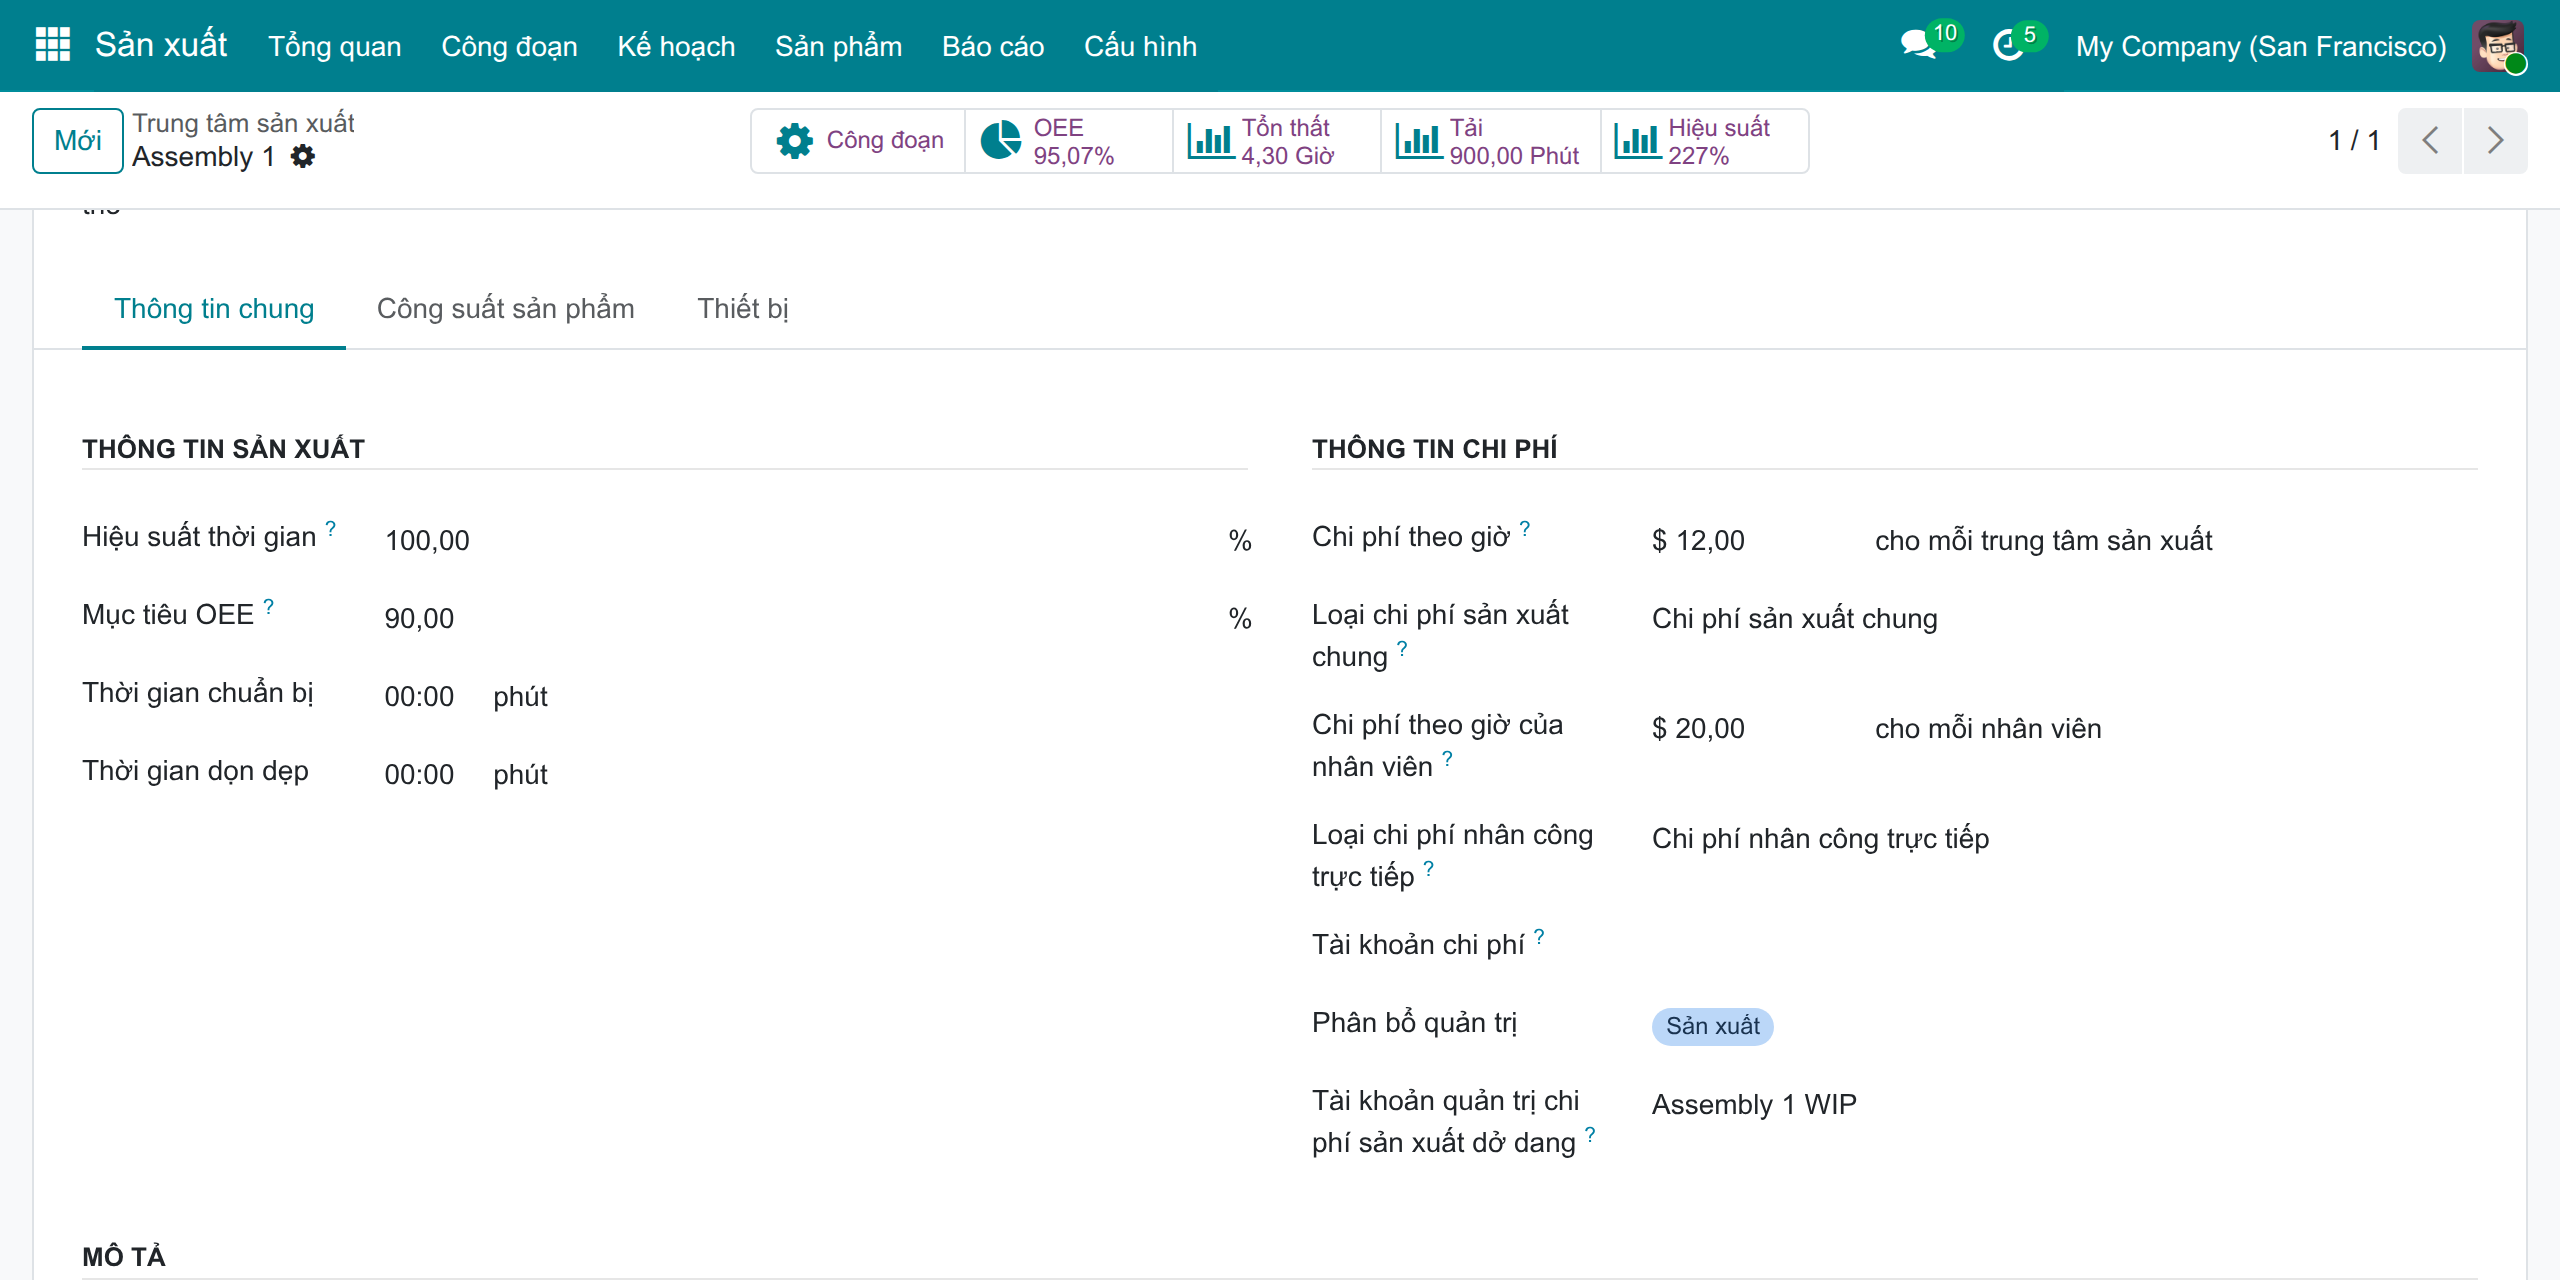
Kiểm tra các trường quyết định cách tính chi phí của trung tâm sản xuất:
- Chi phí theo giờ là chi phí của chính trung tâm sản xuất, và Loại chi phí sản xuất chung là cột của Báo cáo chi phí sản xuất hiển thị chi phí đó.
- Chi phí theo giờ của nhân viên (mỗi nhân viên) là chi phí theo giờ dùng cho nhân viên chưa có chi phí theo giờ riêng. Giá trị này cũng tính chi phí cho số nhân viên dự kiến của công đoạn.
- Loại chi phí nhân công trực tiếp là cột của Báo cáo chi phí sản xuất hiển thị chi phí nhân công của trung tâm sản xuất này. Mặc định là Chi phí nhân công trực tiếp. Các cột là các phân loại chi phí của Hóa đơn ‣ Cấu hình ‣ Phân loại chi phí sản xuất.
- Phân bổ quản trị là tài khoản quản trị nhận các dòng chi phí của trung tâm sản xuất, kể cả chi phí nhân công.
- Tài khoản quản trị chi phí sản xuất dở dang là tài khoản quản trị theo dõi chi phí sản xuất dở dang của trung tâm sản xuất này: các thành phần nó tiêu hao, cho đến khi nhận thành phẩm. Để trống nếu không muốn theo dõi.
Nhấp Lưu.
Tính giá một sản phẩm từ định mức nguyên vật liệu
Tính giá từ BoM cộng thêm số nhân viên dự kiến của từng công đoạn vào chi phí của các thành phần và của các trung tâm sản xuất. Chi phí của một công đoạn là thời lượng dự kiến nhân với Chi phí theo giờ của trung tâm sản xuất, cộng với chính thời lượng đó nhân với Số lượng nhân viên và nhân với Chi phí theo giờ của nhân viên của trung tâm sản xuất.
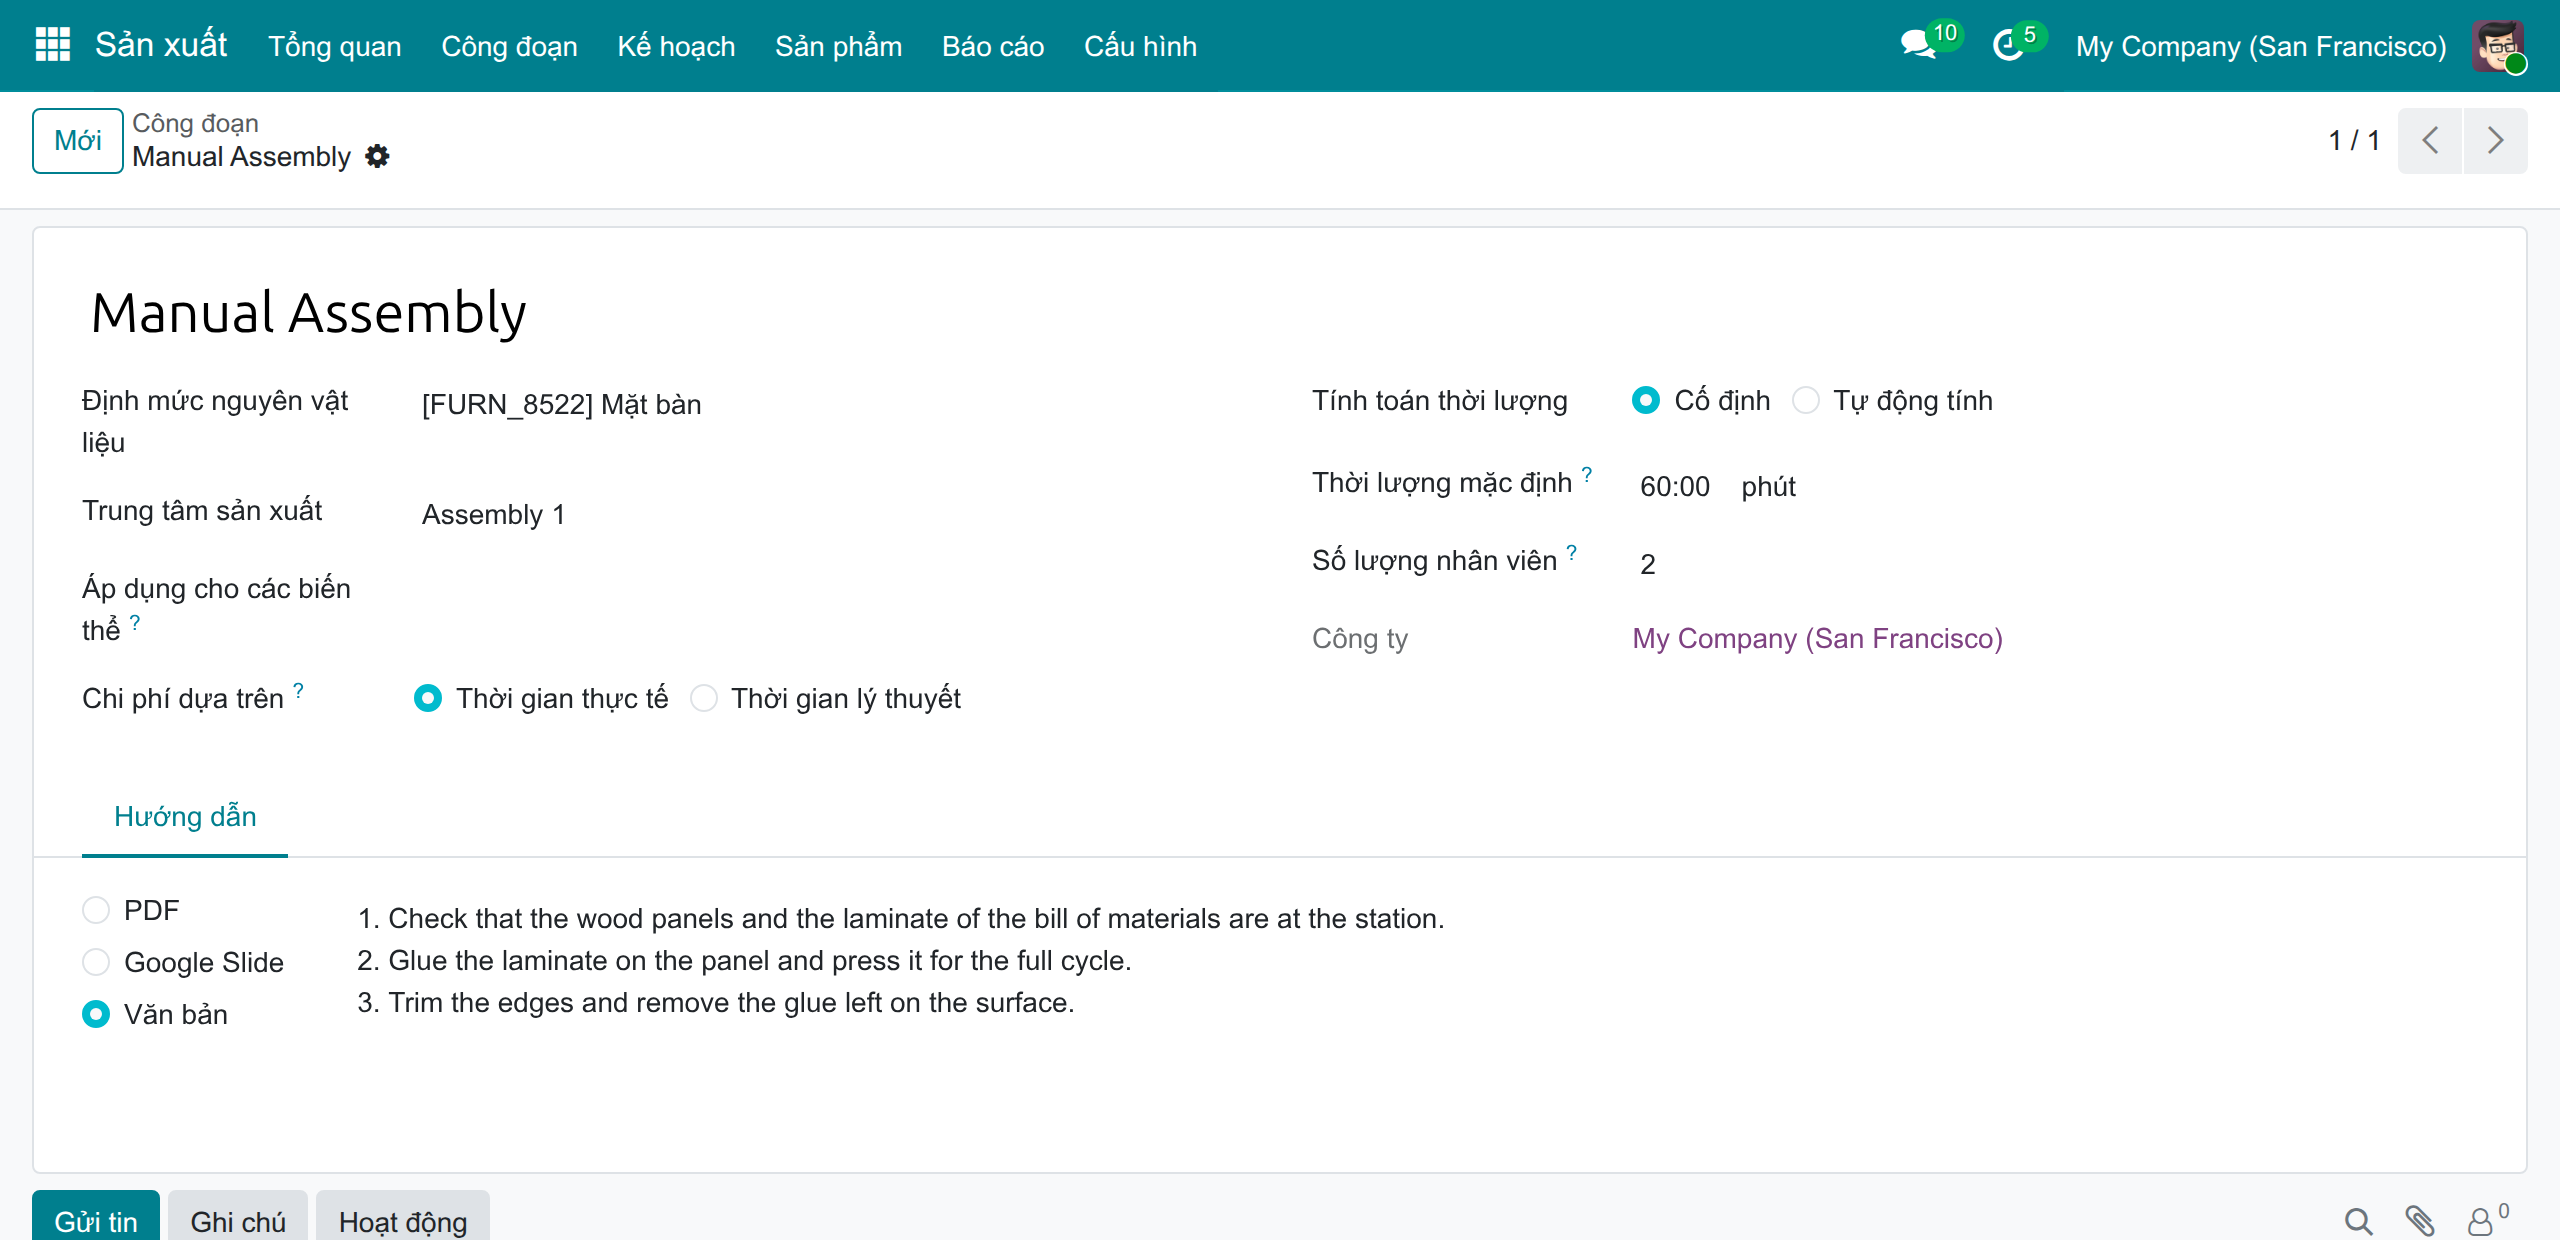
Mở Sản xuất ‣ Cấu hình ‣ Công đoạn và mở một công đoạn, ví dụ Manual Assembly. Số lượng nhân viên là số nhân viên công đoạn cần, ở đây là 2, và Thời lượng mặc định là 60:00 phút.
Mở Sản xuất ‣ Sản phẩm ‣ Sản phẩm và mở sản phẩm được sản xuất, ví dụ Mặt bàn.
Cạnh Giá vốn, nhấp Tính giá từ BoM.
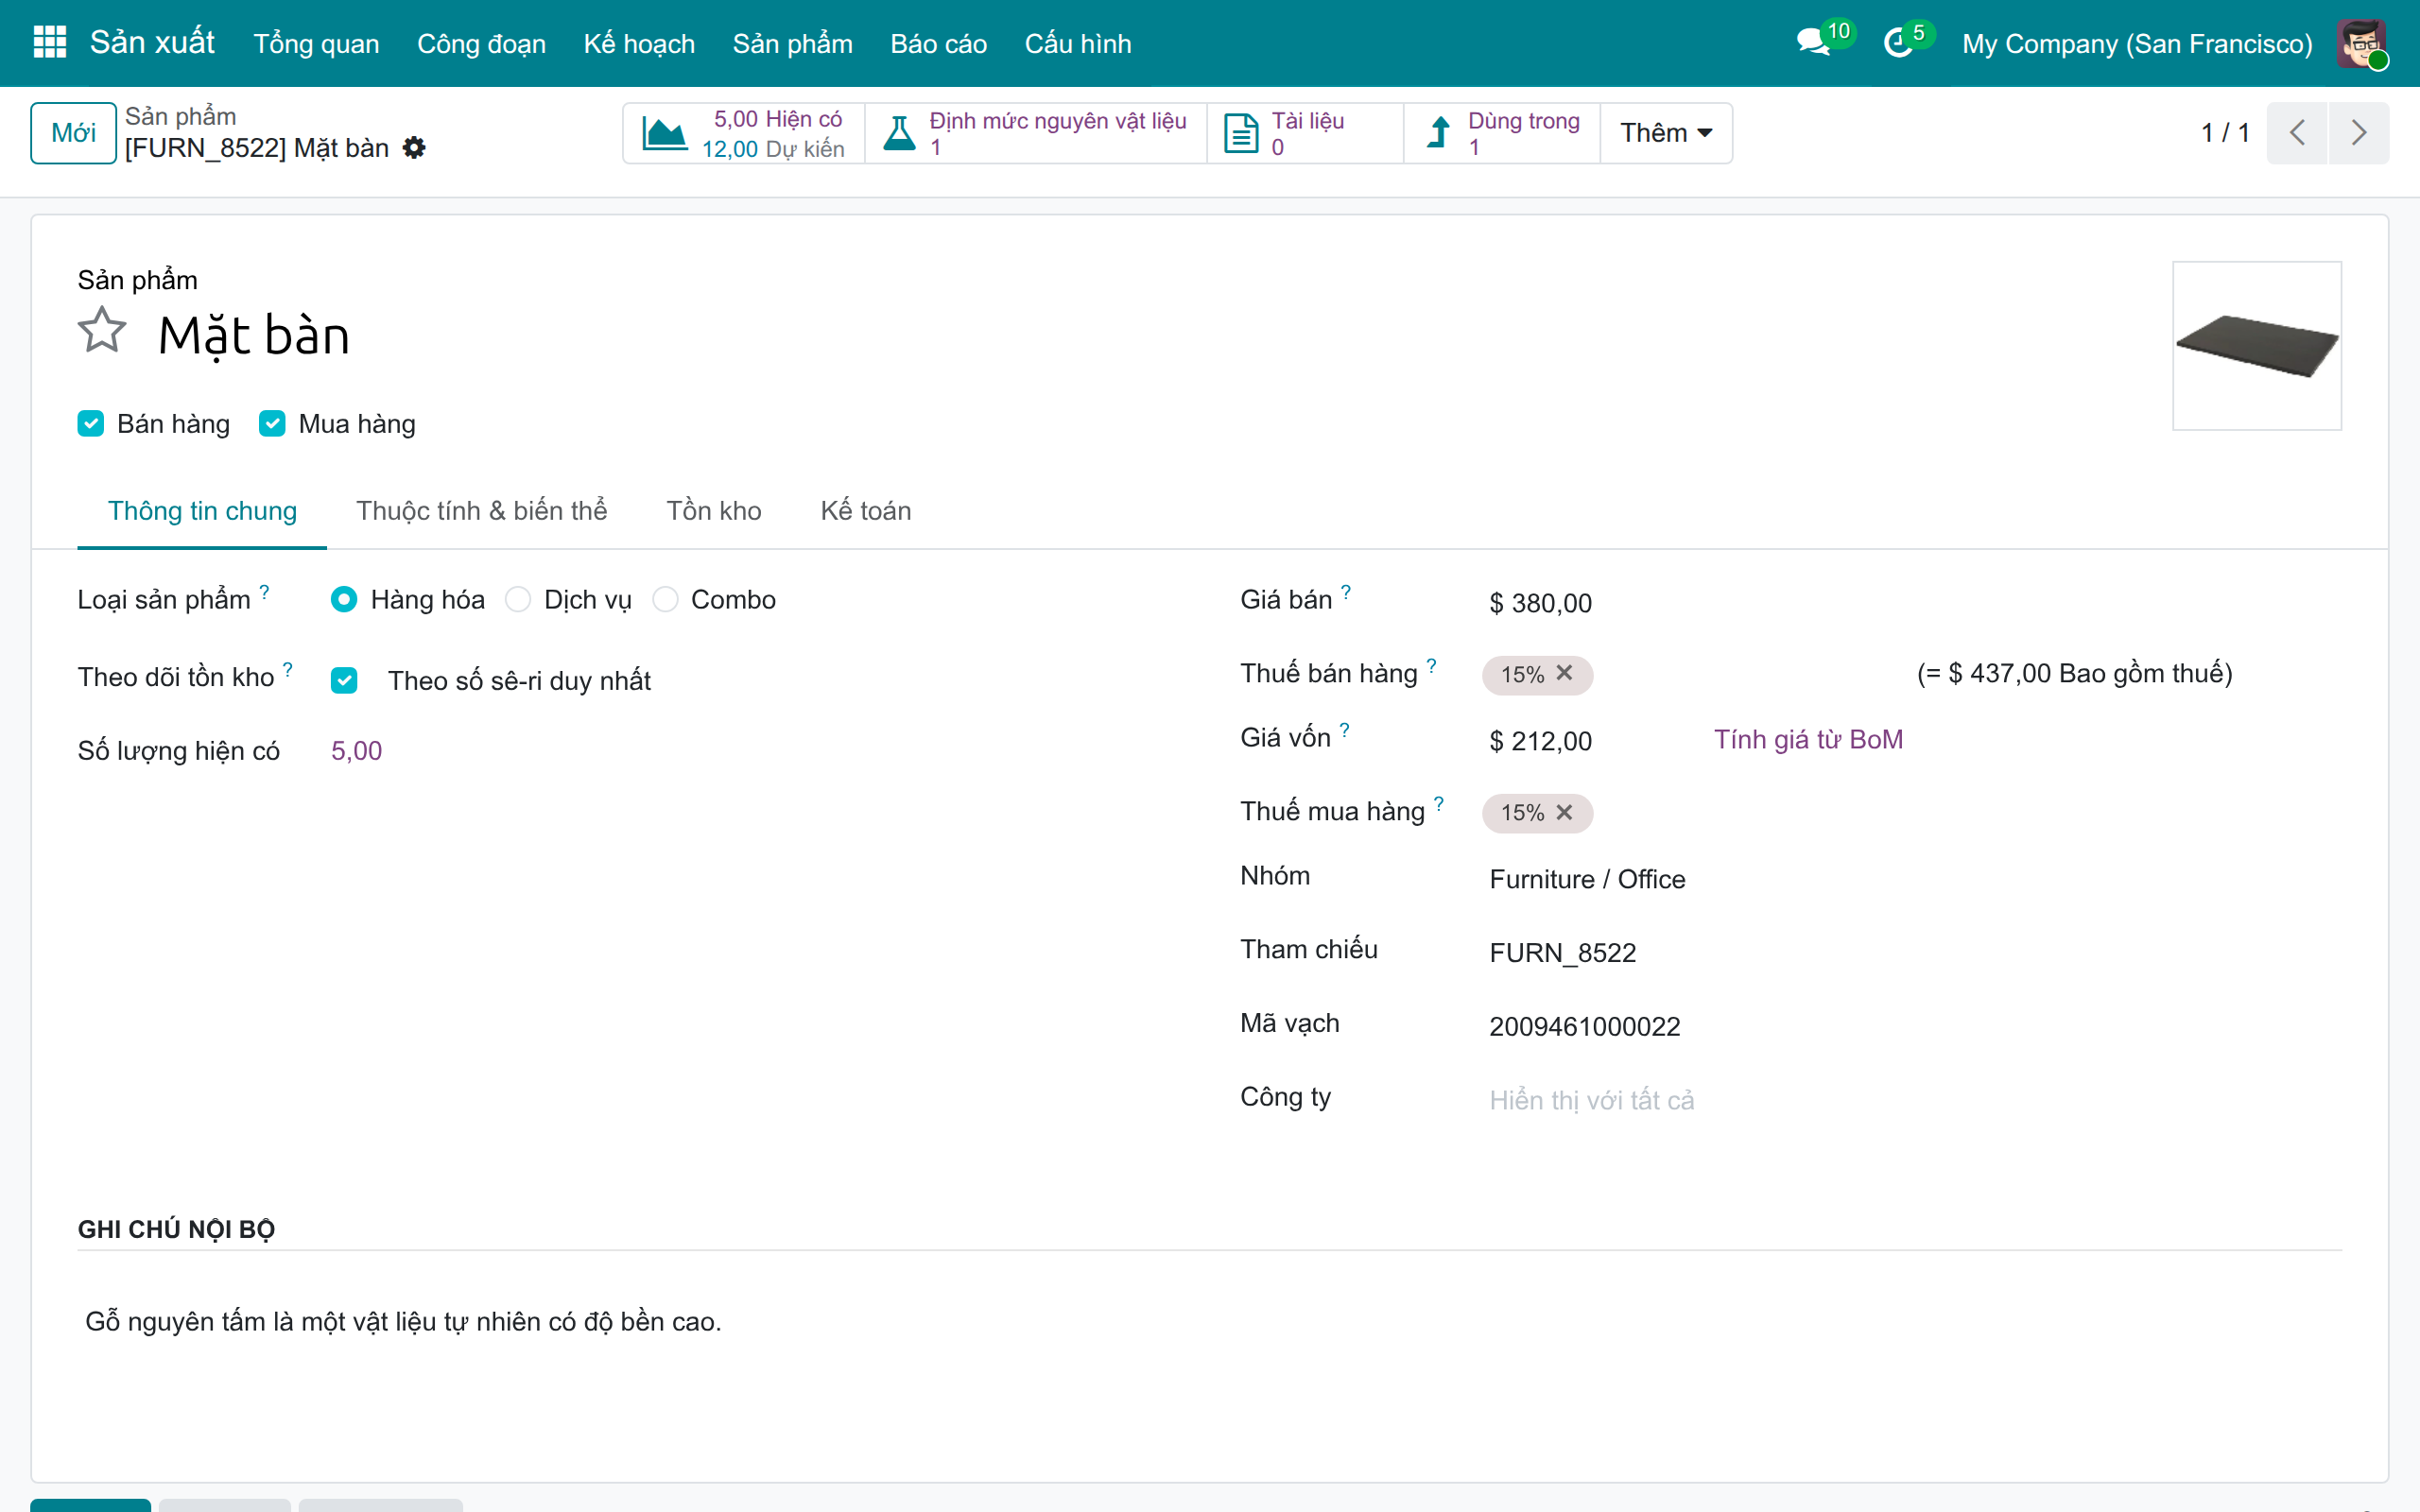
Giá vốn của Mặt bàn là 212,00:
- Thành phần: 2 Bảng gỗ giá 80,00, tức 160,00.
- Thời gian trung tâm sản xuất: 1 giờ trên Assembly 1 giá 12,00, tức 12,00.
- Nhân viên: 1 giờ cho 2 nhân viên giá 20,00, tức 40,00.
Công đoạn có trường Chi phí dựa trên là Thời gian lý thuyết cũng tính chi phí nhân công theo kế hoạch như vậy khi lệnh được tính giá: thời lượng dự kiến nhân với số nhân viên nhân với Chi phí theo giờ của nhân viên. Công đoạn tính theo Thời gian thực tế thì tính theo các dòng thời gian của nhân viên.
Công việc của kế toán giá thành
Chi phí nhân công nào đã vào giá thành, theo nhân viên, tháng, trung tâm sản xuất và lệnh sản xuất?
Dùng Phân tích chi phí nhân công để đối chiếu chi phí nhân công tại xưởng với bảng lương và tìm thời gian được tính theo đơn giá dự phòng. Mỗi dòng là một dòng thời gian đã đóng cùng nhân viên được ghi công: số giờ, đơn giá theo giờ được chốt khi dòng đóng, và chi phí là số giờ nhân với đơn giá đó.
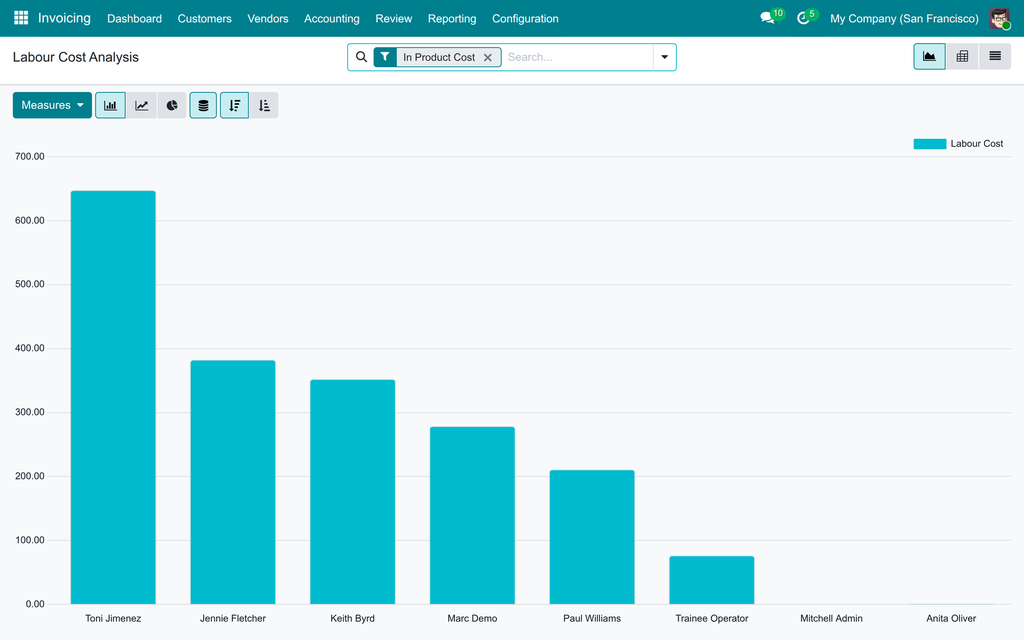
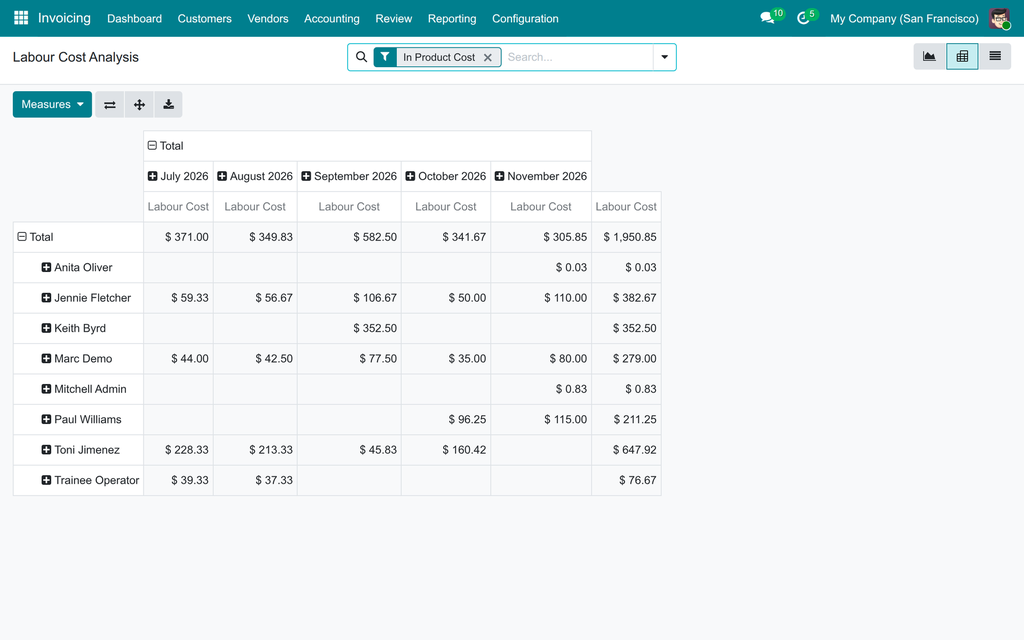
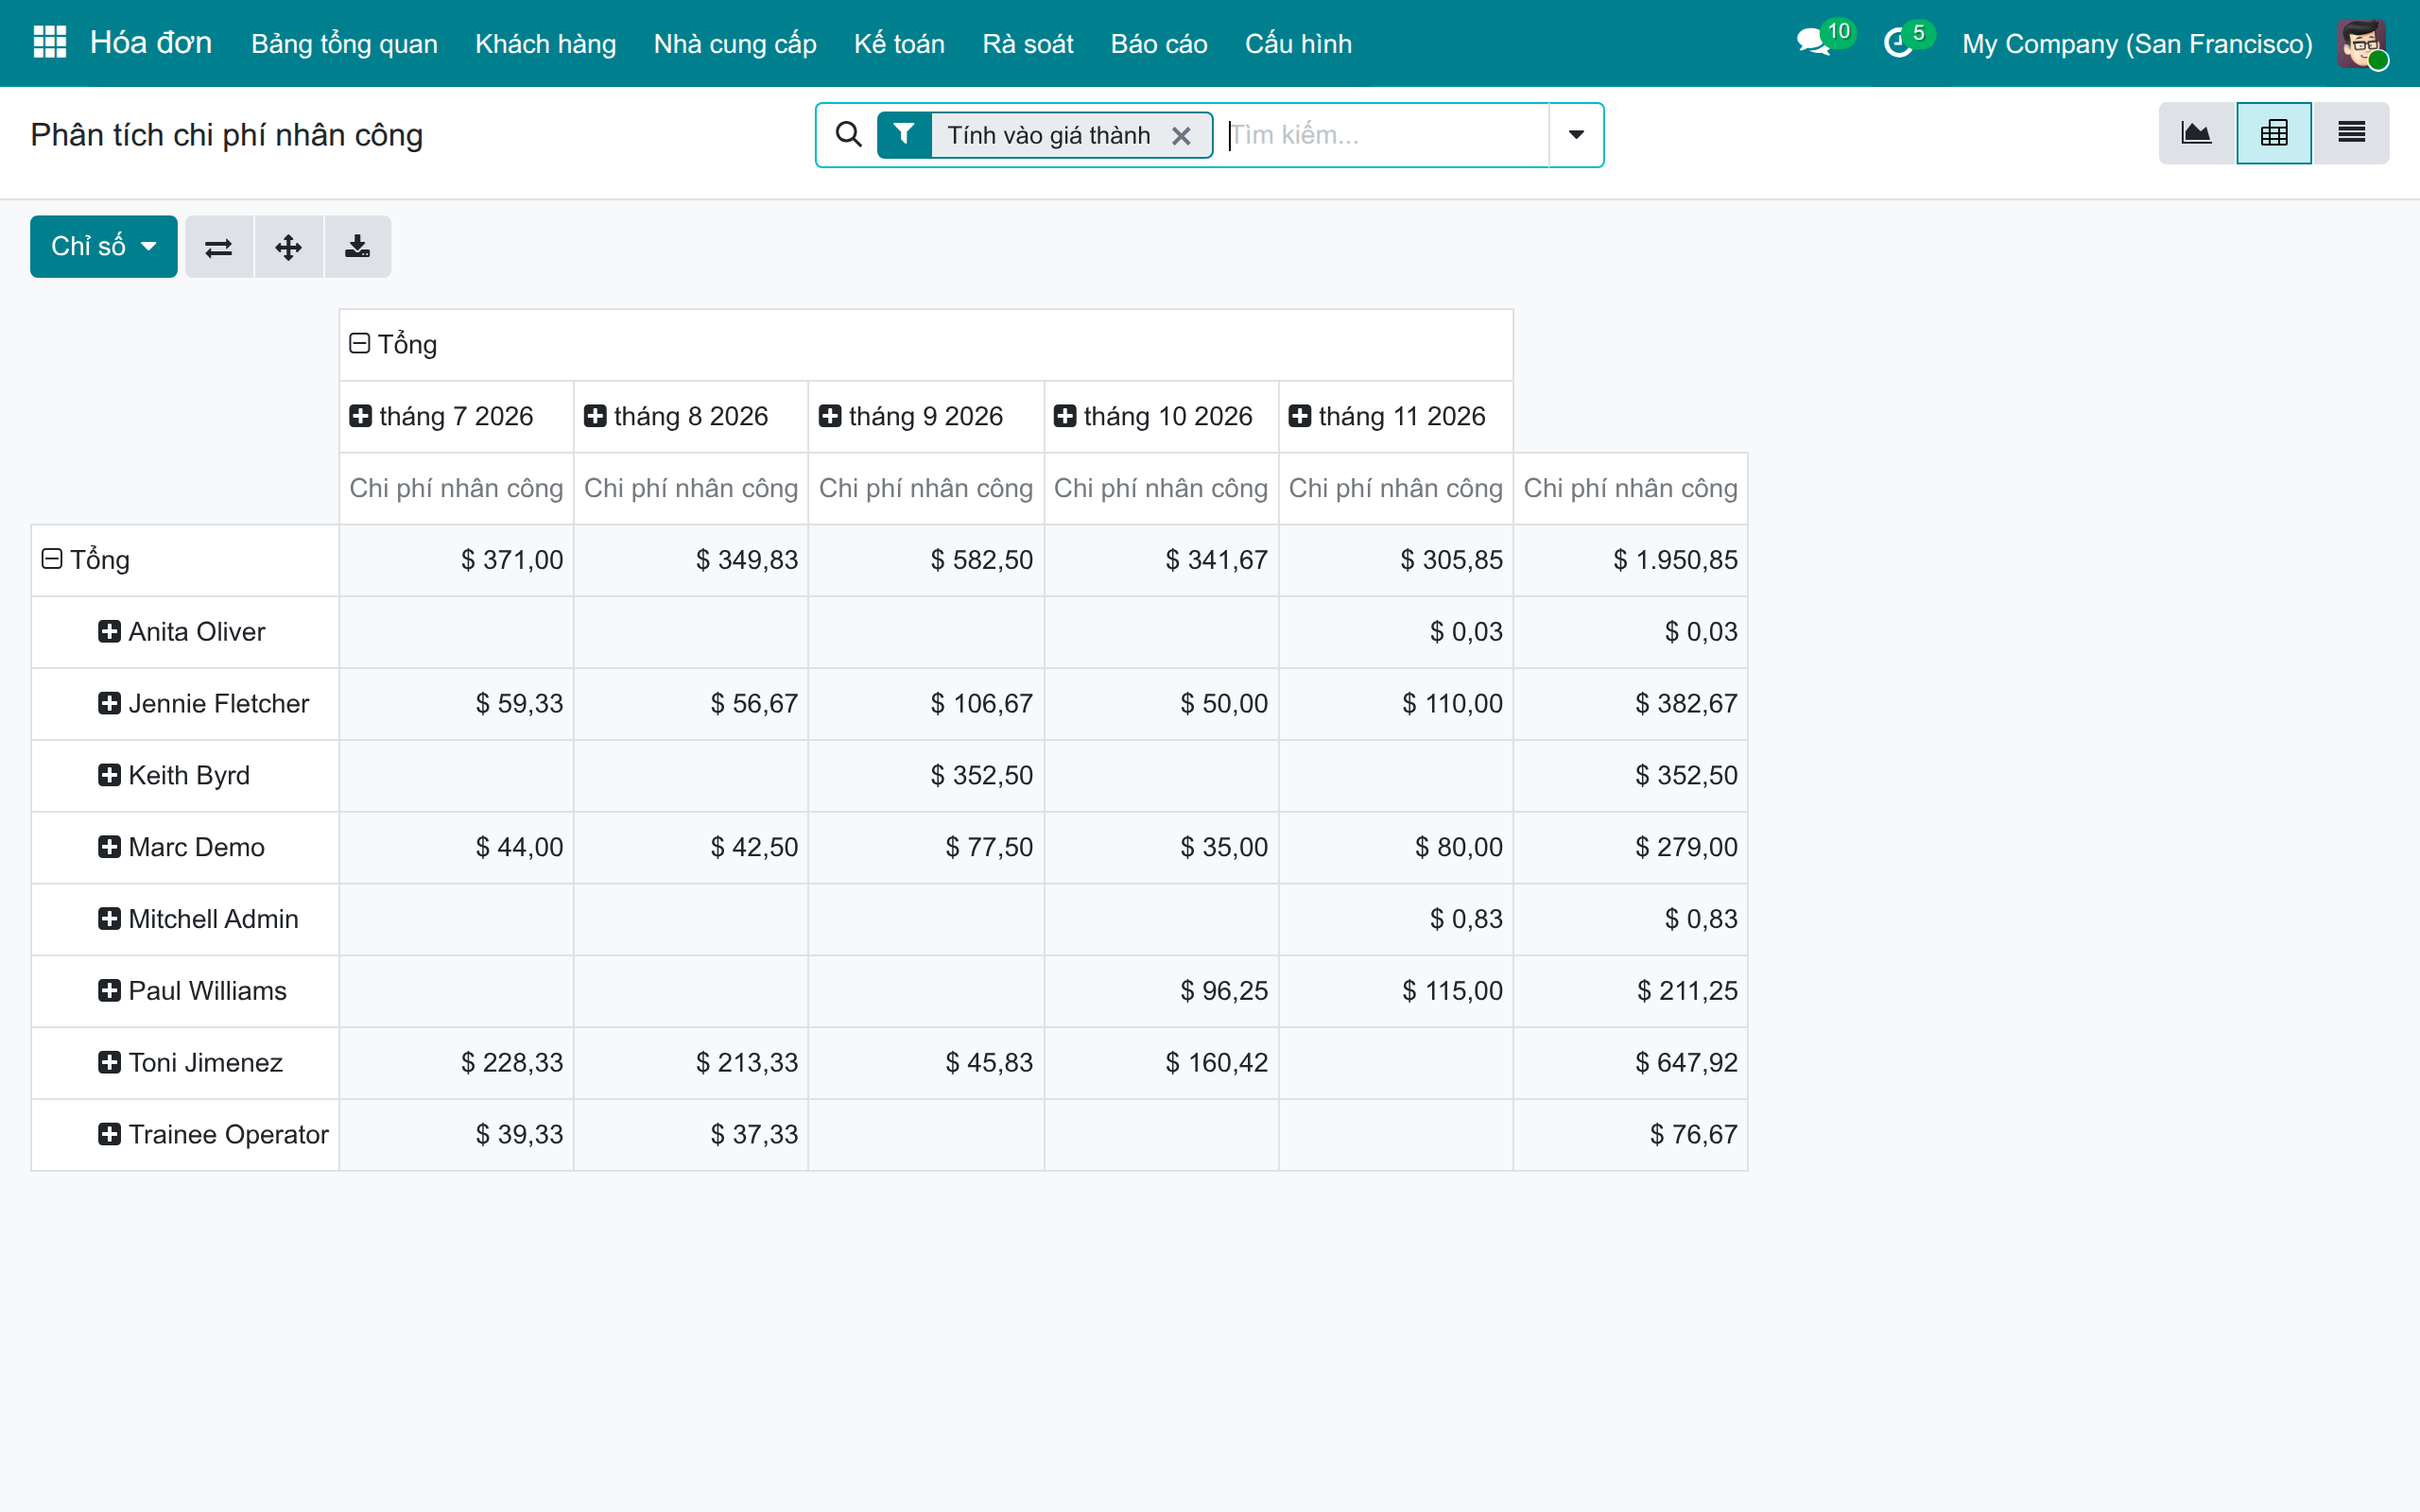
Mở Hóa đơn ‣ Báo cáo ‣ Báo cáo sản xuất ‣ Phân tích chi phí nhân công. Báo cáo mở ra dạng biểu đồ cột Chi phí nhân công của từng nhân viên, với bộ lọc Tính vào giá thành: tổng các cột là chi phí nhân công đã vào giá thành của các lệnh.
Nhấp chế độ bảng tổng hợp. Hàng là nhân viên, cột là tháng, nên một màn hình cho biết ai tốn bao nhiêu trong tháng nào. Trong ví dụ, năm tháng từ tháng 7 đến tháng 11 năm 2026 cộng lại là 1.950,85, và Toni Jimenez lớn nhất trong tám nhân viên với 647,92. Các khoản nhỏ của tháng 11 ở Anita Oliver và Mitchell Admin là những dòng thời gian ngắn được ghi tại xưởng.
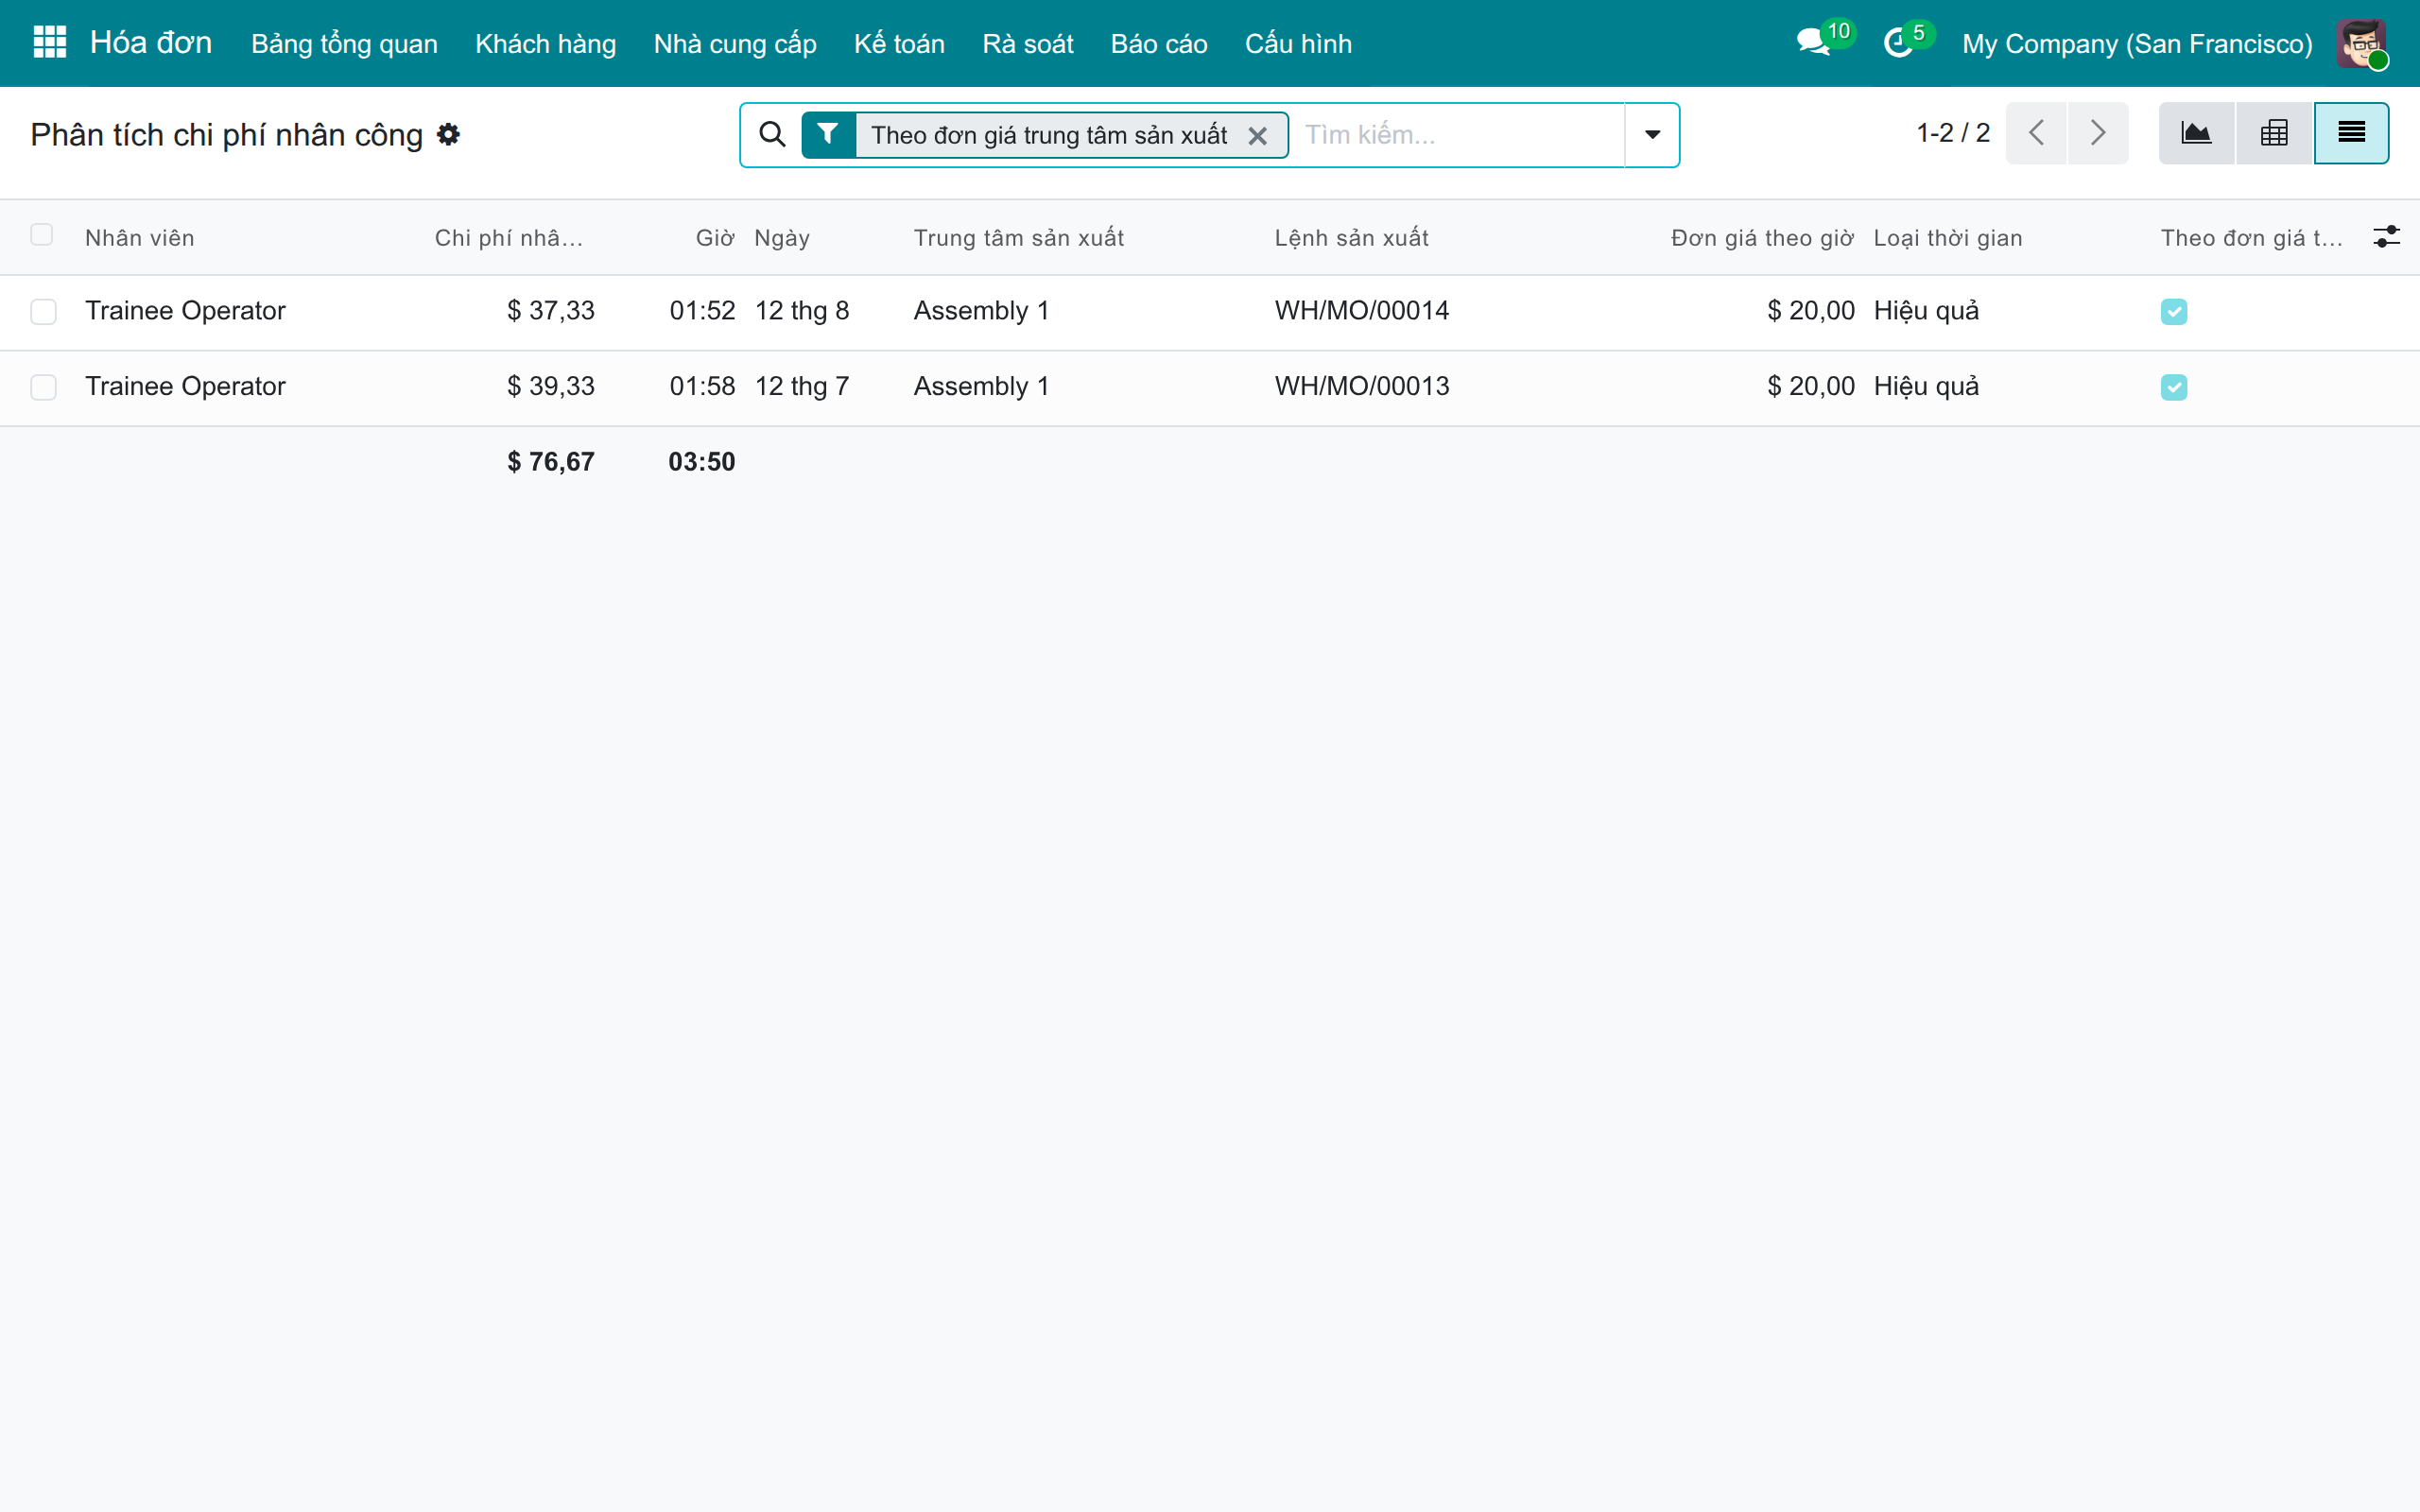
Nhóm lại báo cáo bằng các tùy chọn tìm kiếm Nhân viên, Trung tâm sản xuất, Lệnh sản xuất, Sản phẩm, Loại thời gian và Tháng, hoặc mở chế độ danh sách để xem chính các dòng. Danh sách hiện Nhân viên, Chi phí nhân công, Giờ và Ngày; bộ chọn cột ở cuối tiêu đề thêm Trung tâm sản xuất, Lệnh sản xuất, Lệnh công đoạn, Sản phẩm, Đơn giá theo giờ, Loại thời gian, Tính vào giá thành, Theo đơn giá trung tâm sản xuất và Ghi hộ.
Dùng các bộ lọc để trả lời những câu hỏi khi khóa kỳ:
- Tính vào giá thành được bật sẵn. Bộ lọc giữ thời gian hiệu quả và thời gian làm chậm công việc, tức là chi phí nhân công đã vào giá thành của các lệnh. Bỏ bộ lọc để thấy thêm Loại thời gian Khả dụng, là thời gian dừng có trả công nhưng không tính vào giá thành.
- Theo đơn giá trung tâm sản xuất giữ các dòng mà nhân viên chưa có chi phí theo giờ riêng, nên đã dùng Chi phí theo giờ của nhân viên của trung tâm sản xuất. Trong ví dụ, đó là hai dòng của Trainee Operator với đơn giá 20,00, tổng 76,67.
- Ghi hộ giữ thời gian do người khác ghi nhận, ví dụ tổ trưởng, cho nhân viên được ghi công.
Note
Phân tích chi phí nhân công chỉ dành cho các vai trò kế toán: báo cáo nằm trong menu của người dùng có quyền truy cập kế toán như Xem các tính năng kế toán - Chỉ xem. Quản lý sản xuất và tổ trưởng không có quyền truy cập kế toán thì không thấy báo cáo và chi phí nhân công. Dòng thời gian còn đang mở, hoặc chưa có nhân viên được ghi công, không có trong báo cáo.
Đọc chi phí nhân công trực tiếp của các lệnh đã hoàn thành
Chi phí nhân công của một lệnh công đoạn là thời gian của từng dòng thời gian đã đóng nhân với chi phí theo giờ của nhân viên được ghi có trên dòng đó. Chi phí theo giờ này được chốt khi dòng đóng: việc đổi chi phí theo giờ của nhân viên về sau không bao giờ tính lại công việc đã xong.
Mở Hóa đơn ‣ Báo cáo ‣ Báo cáo sản xuất ‣ Báo cáo chi phí sản xuất. Người dùng có quyền kế toán nhưng không phải quản trị viên Sản xuất cũng thấy báo cáo này ở Sản xuất ‣ Báo cáo ‣ Báo cáo chi phí sản xuất.
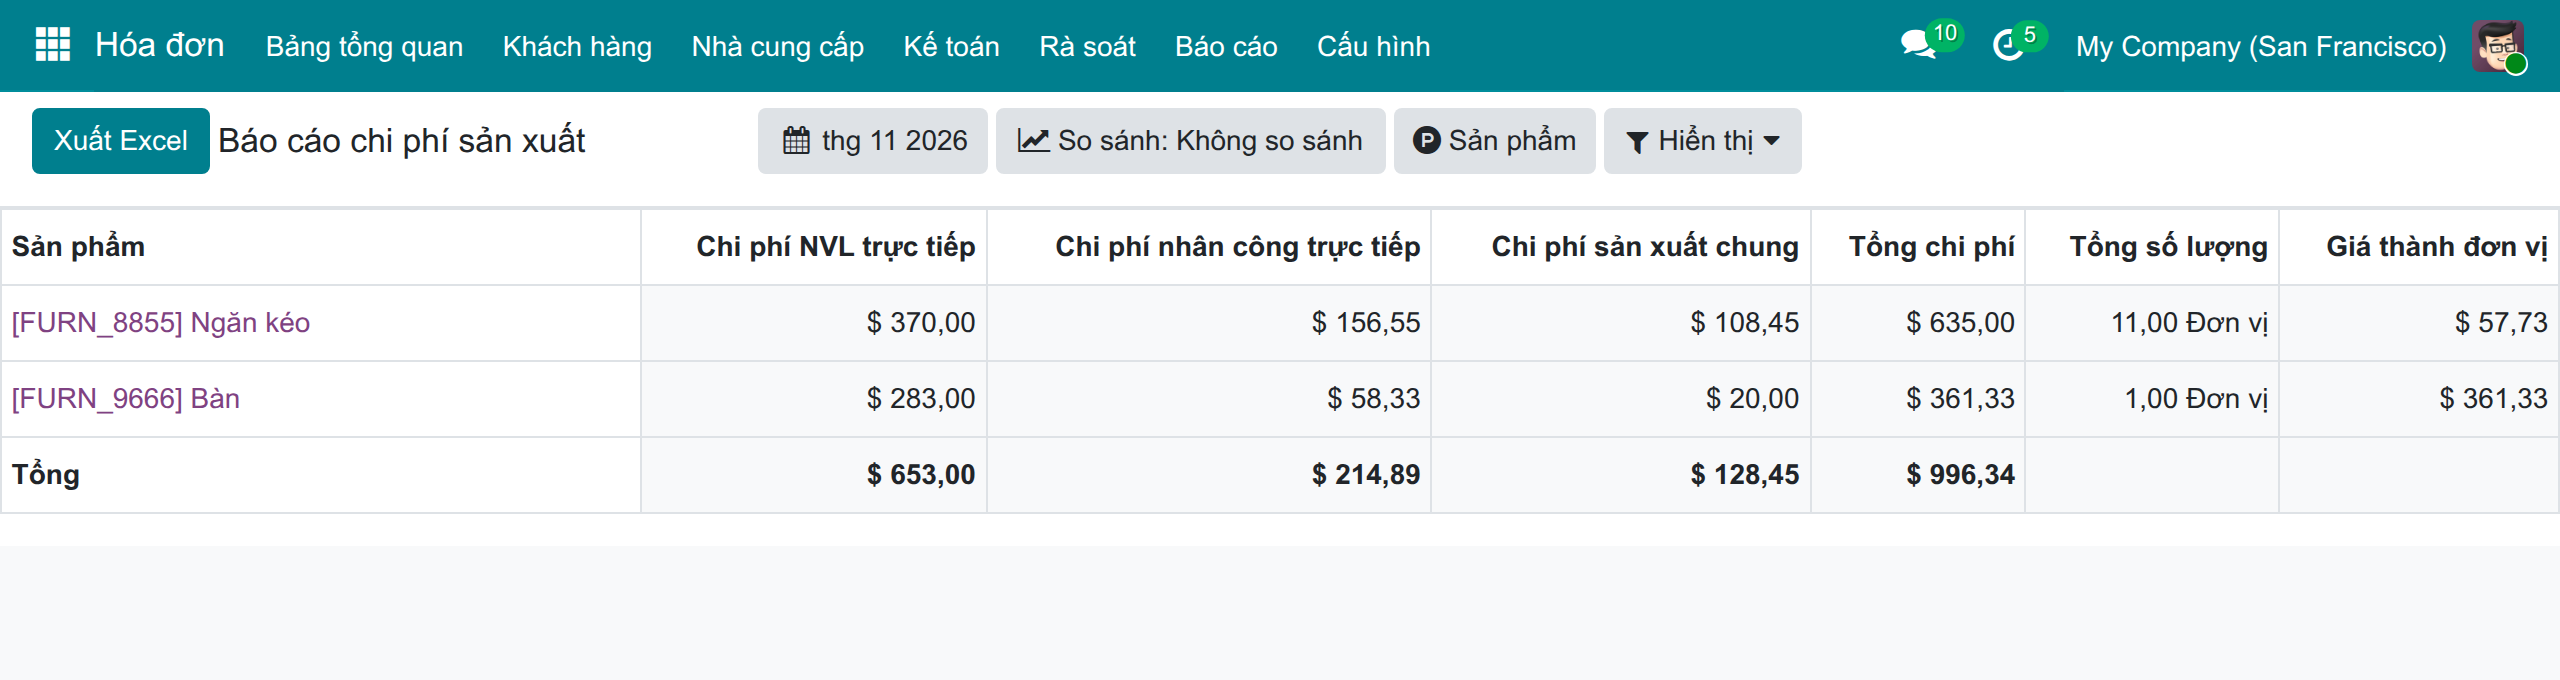
Chọn kỳ bằng nút ngày. Báo cáo liệt kê các sản phẩm của những lệnh hoàn thành trong kỳ đó. Cột Chi phí nhân công trực tiếp là chi phí nhân công của các lệnh ấy, cột Chi phí sản xuất chung là thời gian của các trung tâm sản xuất.
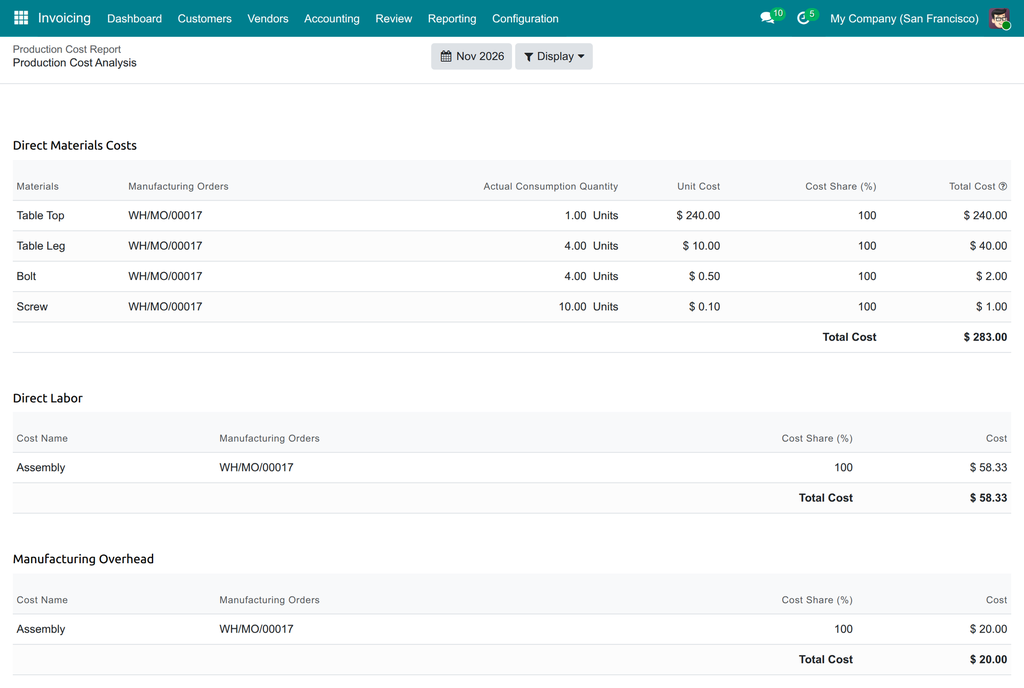
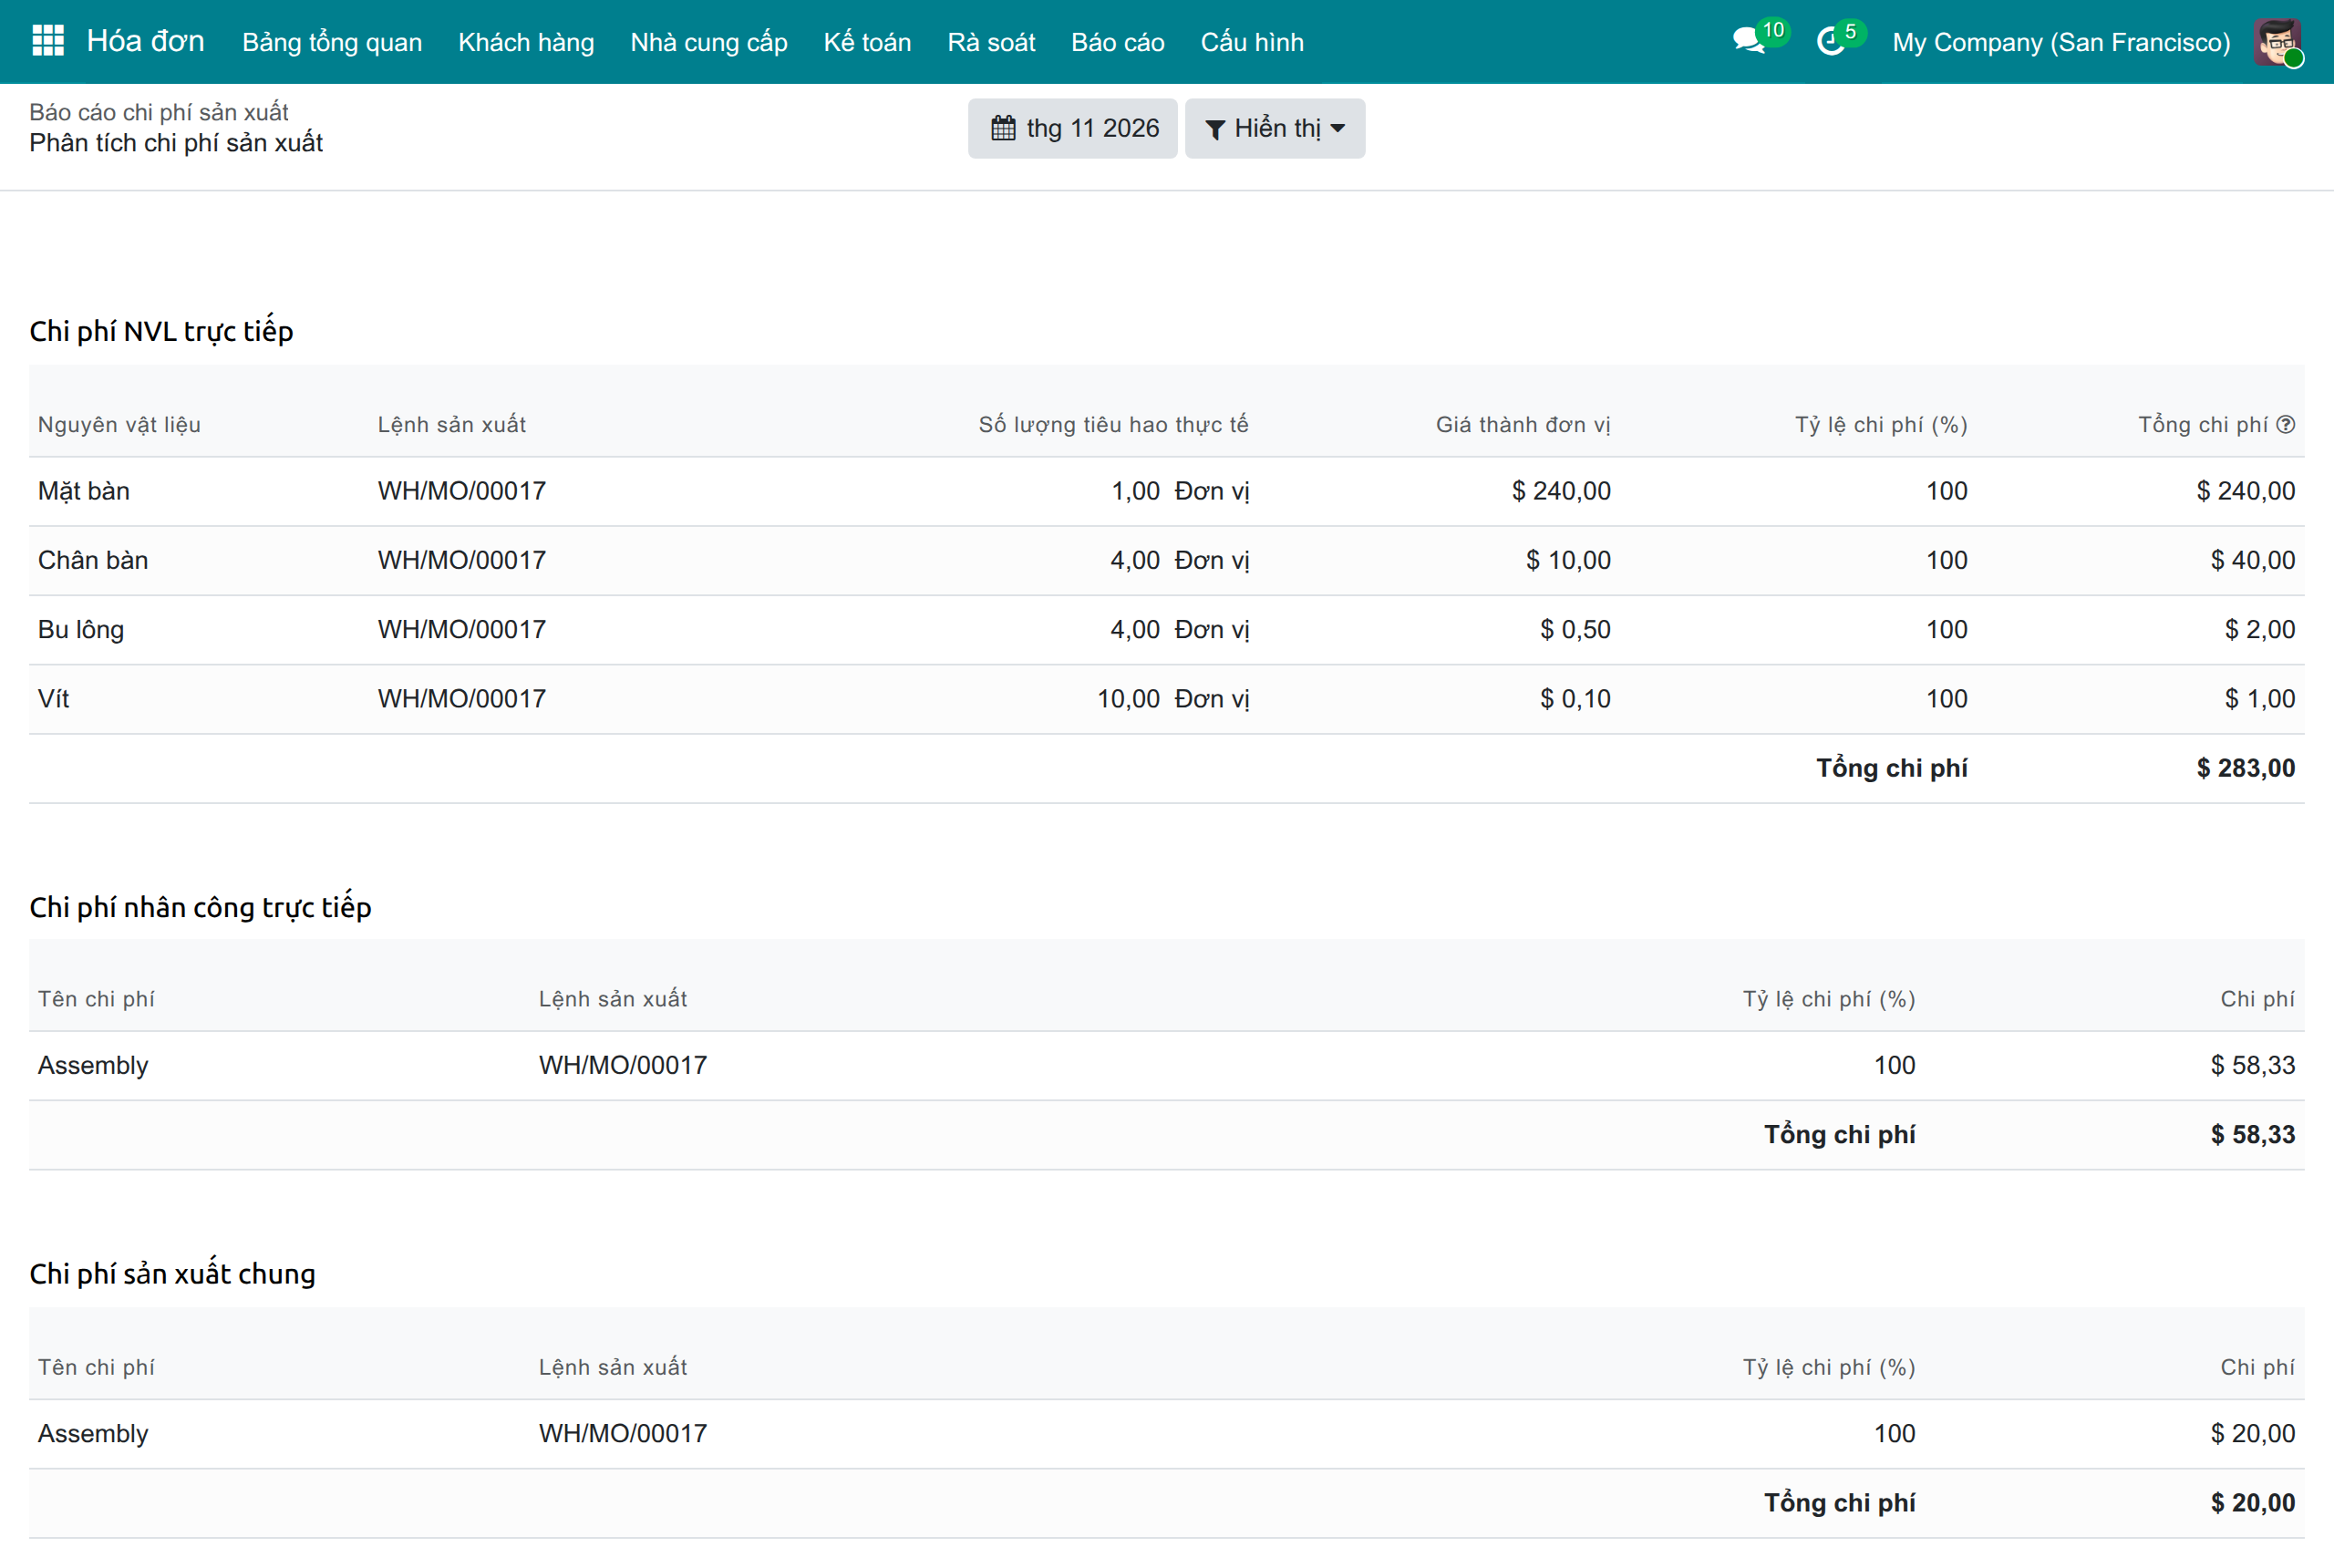
Nhấp một sản phẩm, ví dụ Bàn, để mở Phân tích chi phí sản xuất. Trong phần Chi phí nhân công trực tiếp, mỗi dòng là một lệnh công đoạn của lệnh đã hoàn thành.
Trong ví dụ, lệnh WH/MO/00017 lắp Bàn trong 100 phút. Paul Williams (chi phí theo giờ 15,00) và Jennie Fletcher (chi phí theo giờ 20,00) mỗi người được ghi có 100 phút, nên dòng Chi phí nhân công trực tiếp là 25,00 cộng 33,33, tức 58,33. Thời gian của trung tâm sản xuất chỉ được tính một lần, 100 phút giá 12,00, và là dòng Chi phí sản xuất chung, 20,00.
Note
Nhân viên chưa có chi phí theo giờ riêng được tính theo Chi phí theo giờ của nhân viên của trung tâm sản xuất, và mức này được chốt trên dòng thời gian khi dòng đóng. Để tính nhân viên theo mức của riêng họ, hãy nhập Chi phí theo giờ trong phần thiết lập của nhân viên.
Khi chi phí nhân công của một lệnh công đoạn đã được ghi sổ kế toán, việc sửa nhân viên được ghi có của một dòng thời gian không tính lại dòng đó: dòng giữ mức đã ghi sổ.
Theo dõi chi phí nhân công và chi phí sản xuất dở dang trên phát sinh quản trị
Mở Hóa đơn ‣ Kế toán ‣ Giao dịch ‣ Phát sinh quản trị. Danh sách cần tùy chọn Kế toán quản trị. Danh sách mở với các bộ lọc mặc định, trong đó có Tài khoản lãi lỗ; hãy bỏ bộ lọc này vì các dòng của sản xuất không mang tài khoản tài chính.
Chi phí nhân công trong phát sinh quản trị của trung tâm sản xuất. Khi một lệnh công đoạn hoàn thành, trung tâm sản xuất ghi một dòng cho lệnh đó lên Phân bổ quản trị của nó, tên bắt đầu bằng [Trung tâm SX] rồi tới lệnh và công đoạn. Số tiền là chi phí thời gian của trung tâm sản xuất cộng chi phí nhân công của các dòng thời gian theo mức đã chốt, và số lượng là số giờ làm việc, chỉ tính một lần. Trung tâm sản xuất có Chi phí theo giờ bằng 0 vẫn nhận dòng chi phí nhân công. Khi các lệnh sản xuất thuộc về dự án thông qua ứng dụng MRP Account Project, phát sinh quản trị của lệnh trên dự án mang cùng số tiền.
Chi phí sản xuất dở dang của trung tâm sản xuất. Khi một thành phần được tiêu hao trong lệnh công đoạn mà trung tâm sản xuất có Tài khoản quản trị chi phí sản xuất dở dang, việc tiêu hao ghi một dòng có tên bắt đầu bằng [NVL] lên tài khoản đó, với số tiền âm. Thành phần thuộc về công đoạn tiêu hao nó, hoặc công đoạn cuối của lệnh khi dòng định mức nguyên vật liệu của nó không có công đoạn. Khi thành phẩm được nhập kho có giá trị, một dòng có số tiền ngược lại sẽ bù trừ. Cho đến khi nhập kho, tài khoản giữ giá trị các thành phần còn dở dang. Các dòng này có ở cả hai cách định giá.
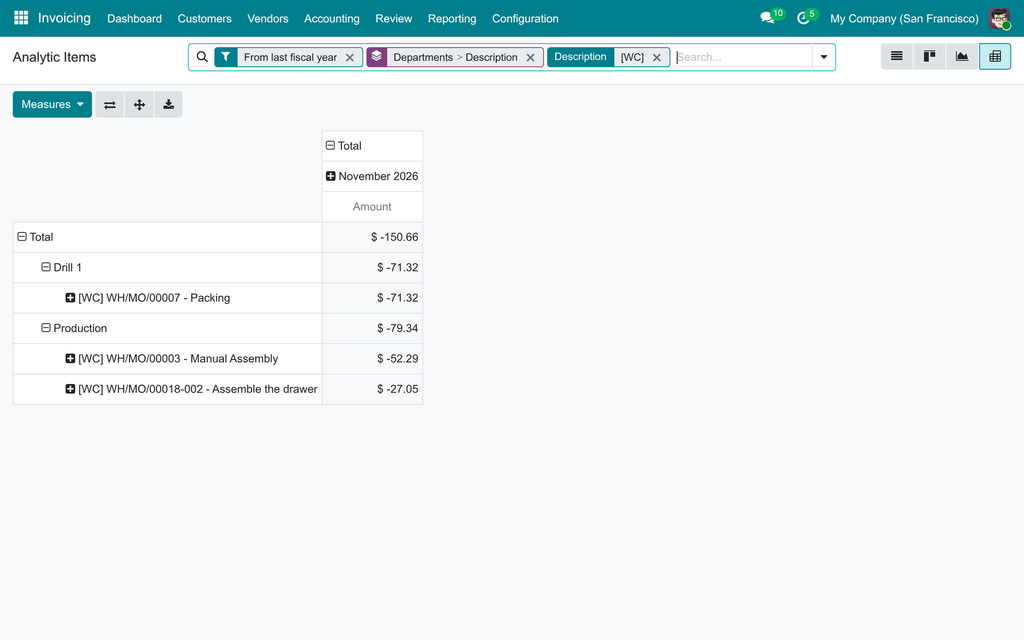
Tìm theo Mô tả [Trung tâm SX] để giữ các dòng của trung tâm sản xuất, [NVL] để giữ các dòng của thành phần, hoặc tên một thành phần.
Trong ví dụ, dòng của trung tâm sản xuất của lệnh WH/MO/00018-002 là -27,05 cho 1,00 giờ trên tài khoản Sản xuất: 12,02 cho một giờ của trung tâm sản xuất giá 12,00, cộng 15,03 chi phí nhân công, trong đó 15,00 của Paul Williams (60 phút giá 15,00) và 0,03 cho vài giây được ghi công cho Anita Oliver. Hai thành phần của lệnh, Drawer Black và Drawer Case Black, là -20,00 và -10,00 trên tài khoản Assembly 1 WIP. Lệnh còn đang làm dở nên các dòng này chưa có dòng bù trừ: tài khoản giữ 30,00 cho lệnh cho đến khi nhập thành phẩm.
Khi việc tiêu hao của một lệnh đã hoàn thành được sửa về sau, các dòng chi phí sản xuất dở dang đi theo, để tài khoản này vẫn bằng không với lệnh đó.
Mỗi trung tâm sản xuất đã tốn bao nhiêu chi phí thời gian máy và nhân công, theo tháng?
Các dòng [Trung tâm SX] của phát sinh quản trị trả lời câu hỏi này theo tài khoản quản trị của từng trung tâm sản xuất. Mỗi dòng gồm chi phí thời gian của trung tâm sản xuất cộng chi phí nhân công của lệnh, nên tổng là phần sản xuất mà các trung tâm sản xuất đưa vào phân tích.
Mở Hóa đơn ‣ Kế toán ‣ Giao dịch ‣ Phát sinh quản trị và chuyển sang chế độ bảng tổng hợp.
Bỏ bộ lọc Tài khoản lãi lỗ và tìm theo Mô tả [Trung tâm SX].
Trong Nhóm, chọn kế hoạch quản trị chứa các tài khoản của trung tâm sản xuất, ở đây là Phòng ban, rồi Nhóm tùy chỉnh ‣ Mô tả để thấy dòng của từng lệnh. Các cột là các tháng.
Trong ví dụ, tài khoản Sản xuất của trung tâm sản xuất Assembly 1 giữ -79,34 và tài khoản Drill 1 của trung tâm sản xuất Drill 1 giữ -71,32, tổng -150,66 cho tháng 11 năm 2026. Các dòng có từ khi trung tâm sản xuất có Phân bổ quản trị: các lệnh công đoạn đã ghi thời gian trước đó không có dòng.
Công việc của kế toán trưởng
Ghi sổ bút toán chi phí sản xuất dở dang cuối kỳ
Bút toán cuối kỳ đưa giá trị các lệnh còn đang làm vào tài khoản chi phí sản xuất dở dang. Một thành phần có thể vào kế toán sớm hơn, bằng Ghi nhận tiêu hao trên lệnh công đoạn của nó. Bút toán tính đến điều đó và không tính thành phần hai lần.
Mở Sản xuất ‣ Công đoạn ‣ Lệnh công đoạn và mở một lệnh công đoạn đang thực hiện. Nhấp Ghi nhận tiêu hao để ghi nhận các thành phần đã lấy cho lệnh.
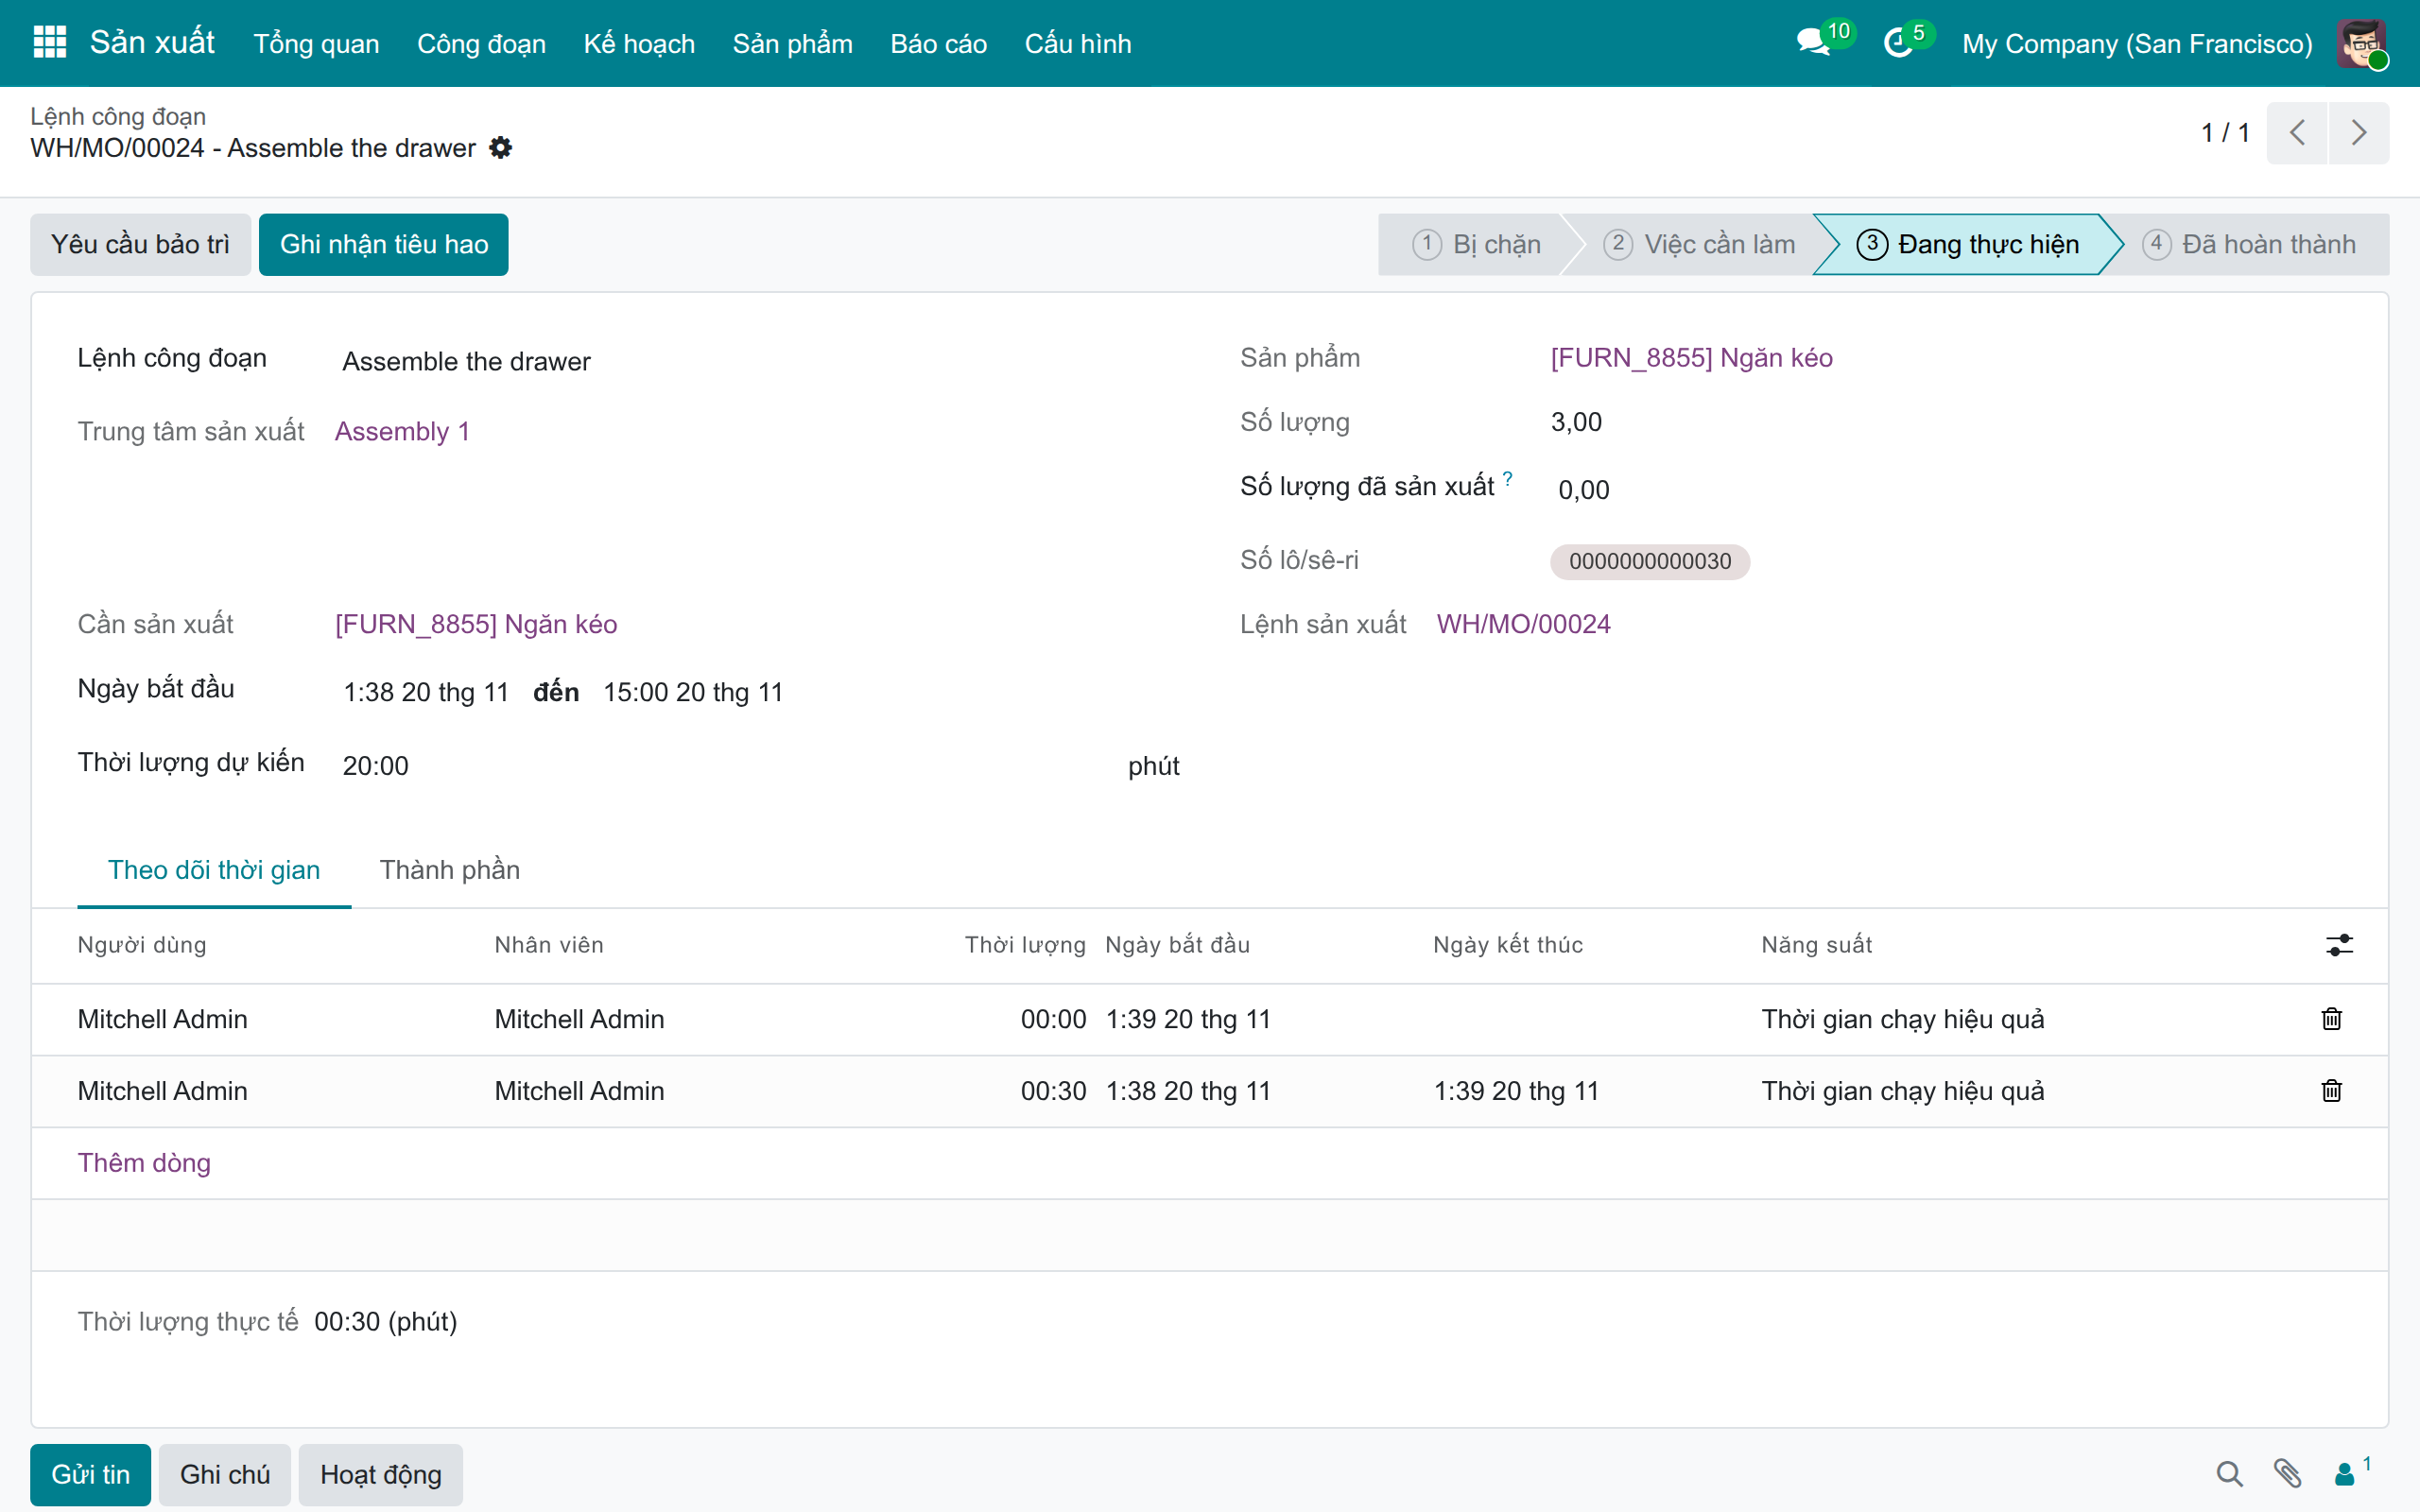
Mở Sản xuất ‣ Công đoạn ‣ Lệnh sản xuất và mở lệnh. Trong menu bánh răng, chọn Ghi sổ bút toán dở dang. Hành động này cần quyền Xem đầy đủ tính năng kế toán.
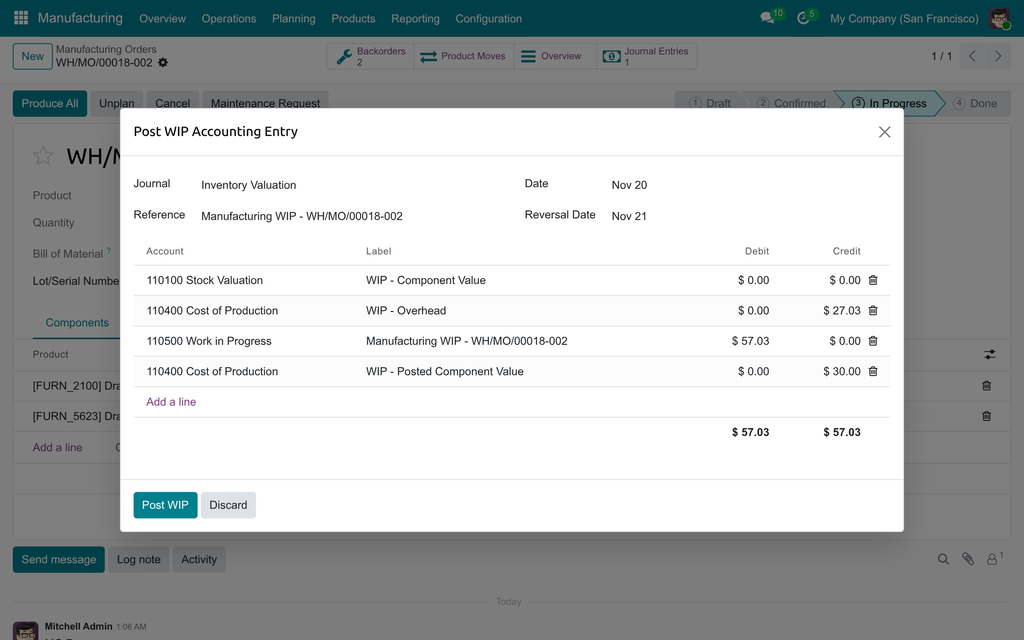
Kiểm tra Sổ nhật ký, Tham chiếu, Ngày và Ngày đảo, rồi kiểm tra các dòng. Ngày là ngày dùng để tính các thành phần: thành phần được ghi sổ bằng Ghi nhận tiêu hao sau ngày đó vẫn được tính là còn trong kho tại ngày đó.
Nhấp Ghi sổ dở dang. Bút toán được đảo vào Ngày đảo, mặc định là ngày hôm sau.
Trong ví dụ, hai thành phần của lệnh WH/MO/00018-002, Drawer Black (20,00) và Drawer Case Black (10,00), đã được ghi sổ bằng Ghi nhận tiêu hao, và thời gian của lệnh là 27,03. Với ngày lập bút toán vào hoặc sau ngày chúng được ghi sổ, các dòng là:
- Dở dang - Giá trị thành phần: 0,00. Các thành phần đã được ghi sổ, nên tài khoản kho không bị ghi Có lần nữa.
- Dở dang - Chi phí chung: Có 27,03, là thời gian trung tâm sản xuất cộng chi phí nhân công của các dòng thời gian đã đóng tính đến ngày lập.
- Chi phí SX dở dang kèm lệnh: Nợ 57,03 trên tài khoản chi phí sản xuất dở dang.
- Chi phí sản xuất dở dang - Giá trị thành phần đã ghi sổ: Có 30,00, trên tài khoản của vị trí sản xuất nơi các thành phần đã ghi sổ đang nằm, để giá trị của chúng chuyển vào chi phí sản xuất dở dang.
Ba trường hợp được xử lý trong các dòng thành phần:
- Thành phần đã ghi sổ bằng Ghi nhận tiêu hao được bỏ khỏi phần ghi Có của các tài khoản kho. Khi giá trị đã ghi sổ của nó nằm ở một tài khoản khác tài khoản định giá kho và tài khoản chi phí sản xuất dở dang, một dòng Chi phí sản xuất dở dang - Giá trị thành phần đã ghi sổ chuyển giá trị đó vào chi phí sản xuất dở dang từ tài khoản đang giữ nó.
- Thành phần được ghi sổ khi cơ sở dữ liệu chưa có định giá kho, ví dụ trước khi cài kế toán, chưa bao giờ vào tài khoản kho. Nó cũng không bị ghi Có từ kho.
- Thành phần vẫn còn trong kho tại ngày lập bút toán thì bị ghi Có từ tài khoản kho, như với mọi lệnh đang làm.
Hộp thoại hiện một thông báo phía trên các dòng khi một thành phần ở lại trong kho chỉ vì công ty chưa có lần khóa sổ tồn kho nào tính đến ngày lập bút toán trong khi đã có một lần khóa sổ muộn hơn: Chưa ghi nhận lần khóa sổ tồn kho nào tính đến ngày này cho các thành phần, nên bút toán giữ chúng trong kho. Nếu một lần khóa sổ trước đó đã đưa chúng ra khỏi kho, hãy điều chỉnh các dòng trước khi ghi sổ. Thông báo không chặn việc ghi sổ.
Bạn vẫn có thể sửa các dòng trước khi nhấp Ghi sổ dở dang: số tiền và tài khoản được ghi sổ đúng như đã nhập.
Xử lý sự cố
| Hiện tượng | Cần kiểm tra |
|---|---|
| Chi phí nhân công của một lệnh bằng 0 | Nhân viên được ghi có trên các dòng thời gian chưa có Chi phí theo giờ và Chi phí theo giờ của nhân viên của trung tâm sản xuất bằng 0. Hãy nhập một trong hai. Các dòng đã xong và đã ghi sổ giữ mức khi chúng đóng. |
| Chi phí nhân công của trung tâm sản xuất không nằm ở cột bạn mong đợi | Loại chi phí nhân công trực tiếp của trung tâm sản xuất quyết định cột của Báo cáo chi phí sản xuất. |
| Trung tâm sản xuất không có trường Tài khoản quản trị chi phí sản xuất dở dang | Kế toán quản trị đang tắt trong thiết lập Hóa đơn. |
| Một thành phần không có dòng chi phí sản xuất dở dang | Trung tâm sản xuất tiêu hao nó chưa có Tài khoản quản trị chi phí sản xuất dở dang, hoặc không lệnh công đoạn nào tiêu hao nó. Dòng bù trừ chỉ xuất hiện sau khi thành phẩm được nhập kho có giá trị. |
| Danh sách Phát sinh quản trị trống | Bỏ bộ lọc Tài khoản lãi lỗ: các dòng của sản xuất không mang tài khoản tài chính. |
| Ghi sổ bút toán dở dang không có trong menu bánh răng | Người dùng cần Xem đầy đủ tính năng kế toán, và Sản xuất / Người dùng để mở lệnh. |
| Báo cáo chi phí sản xuất không có trong menu | Người dùng cần Xem các tính năng kế toán - Chỉ xem hoặc Xem đầy đủ tính năng kế toán. |
| Phân tích chi phí nhân công không có trong menu | Báo cáo dành cho các vai trò kế toán: người dùng cần một quyền truy cập kế toán như Xem các tính năng kế toán - Chỉ xem. |
| Một dòng thời gian không có trong Phân tích chi phí nhân công | Báo cáo liệt kê các dòng thời gian đã đóng có nhân viên được ghi công. Hãy đóng dòng thời gian và ghi công một nhân viên cho dòng đó. Bộ lọc Tính vào giá thành cũng ẩn thời gian dừng. |
Câu hỏi thường gặp
- Đổi chi phí theo giờ của nhân viên có đổi chi phí nhân công của các lệnh đã hoàn thành không?
- Không. Chi phí theo giờ được chốt trên mỗi dòng thời gian khi dòng đóng.
- Giờ của hai nhân viên làm cùng nhau có bị cộng vào thời gian máy không?
- Không. Thời gian máy của trung tâm sản xuất chỉ được tính một lần. Giờ của từng nhân viên nằm trong chi phí nhân công.
- Module có chạy khi công ty định giá tồn kho định kỳ không?
- Có. Bút toán chi phí sản xuất dở dang tính mỗi thành phần một lần với cả định giá thường xuyên và định kỳ, theo nơi các tài khoản đang giữ giá trị của nó tại ngày lập bút toán.
- Thời gian dừng có vào giá thành của lệnh không?
- Không. Thời gian có Loại thời gian Khả dụng vẫn được trả công nhưng không tính vào giá thành. Bỏ bộ lọc Tính vào giá thành của Phân tích chi phí nhân công để thấy nó.
- Đổi tài khoản nhận chi phí nhân công của một trung tâm sản xuất ở đâu?
- Chi phí nhân công nằm trên Phân bổ quản trị của trung tâm sản xuất, và trong Báo cáo chi phí sản xuất theo Loại chi phí nhân công trực tiếp của nó.
Phần mềm này và các tệp liên kết ("Phần mềm") được sử dụng (chạy, tuỳ biến, chạy sau khi được tuỳ biến) chỉ khi bạn mua được giấy phép có hiệu lực từ tác giả, điển hình như qua các Ứng dụng Odoo, hoặc trong trường hợp bạn nhận được thoả thuận bằng văn bản từ tác giả của Phần mềm (chi tiết tại tệp COPYRIGHT).
Bạn có thể phát triển các phân hệ Odoo có sử dụng Phần mềm như một Thư viện (thường là phụ thuộc vào, nhập vào và sử dụng nguồn của nó) nhưng không sao chéo bất kỳ mã nguồn hay tài liệu nào thuộc Phần mềm. Bạn có thể phân phối những phân hệ này theo giấy phép mà bạn lựa chọn, miễn sao nội dung giấy phép đó tương tích với điều khoản của Giấy phép Phần mềm Độc quyền Odoo (ví dụ: LGPL, MIT hay bất kỳ loại giấy phép phần mềm độc quyền nào tương tự vậy).
Nghiêm cấm phát hành, phân phối, cấp phép lại hoặc bán bản sao của Phần mềm hoặc bản sao Phần mềm đã được sửa đổi.
Thông báo bản quyền và chấp thuận nêu trên buộc phải được bao gồm trong tất cả các bản sao hoặc các phần quan trọng của Phần mềm.
PHẦN MỀM ĐƯỢC CUNG CẤP "NGUYÊN TRẠNG", KHÔNG BẢO ĐẢM DƯỚI BẤT KỲ HÌNH THỨC NÀO, ĐƯỢC THỂ HIỆN RÕ RÀNG HOẶC NGỤ Ý, KHÔNG GIỚI HẠN ĐẢM BẢO VỀ CÁC BẢO ĐẢM NGỤ Ý VỀ KHẢ NĂNG THƯƠNG MẠI, PHÙ HỢP VỚI MỤC ĐÍCH CỤ THỂ VÀ KHÔNG VI PHẠM. TRONG MỌI TRƯỜNG HỢP SẼ KHÔNG CÓ TÁC GIẢ HOẶC CHỦ SỞ HỮU BẢN QUYỀN NÀO CHỊU TRÁCH NHIỆM VỀ BẤT KỲ KHIẾU NẠI, THIỆT HẠI HOẶC TRÁCH NHIỆM PHÁP LÝ KHÁC NÀO TRONG PHẠM VI HỢP ĐỒNG, CÁC THIỆT HẠI HOẶC CÁCH KHÁC, PHÁT SINH TỪ, NGOÀI HOẶC CÓ LIÊN KẾT VỚI PHẦN MỀM HOẶC VIỆC SỬ DỤNG HOẶC KINH DOANH KHÁC TẠI PHẦN MỀM.