
Hệ thống tài khoản kế toán theo Thông tư 99 và Thông tư 133
bởi Viindoo
| Số dòng Code | 5733 |
| Tên kỹ thuật | l10n_vn_viin |
| Giấy phép | OPL-1 |
| Website | https://viindoo.com/apps/modules/19.0/l10n_vn_viin |
| Đọc mô tả cho | v 15.0 v 16.0 v 17.0 v 18.0 |
| Yêu cầu các App | Invoicing (account) Discuss (mail) |
| Bao gồm Các phụ thuộc | Mô-đun Cơ Sở Nền tảng Kế toán |
| Các mở rộng | Báo cáo Kho luật định Việt Nam Tài sản Kế toán - Việt Nam Báo cáo kế toán - Kế toán Việt Nam Việt Nam - Mẫu dự án giao nhận |
Hệ thống tài khoản theo Thông tư 99 và 133
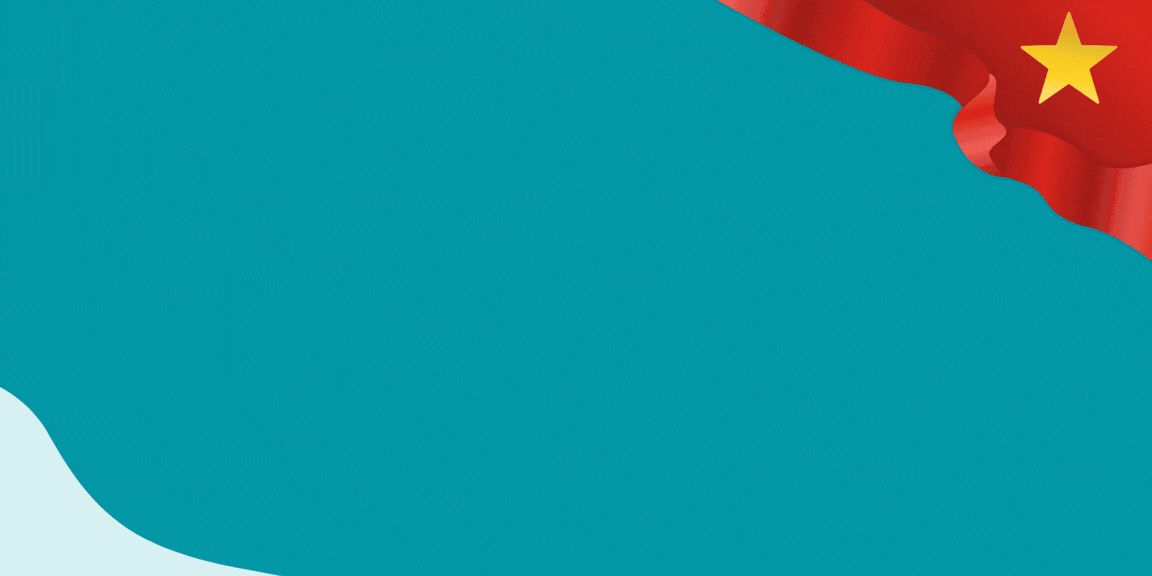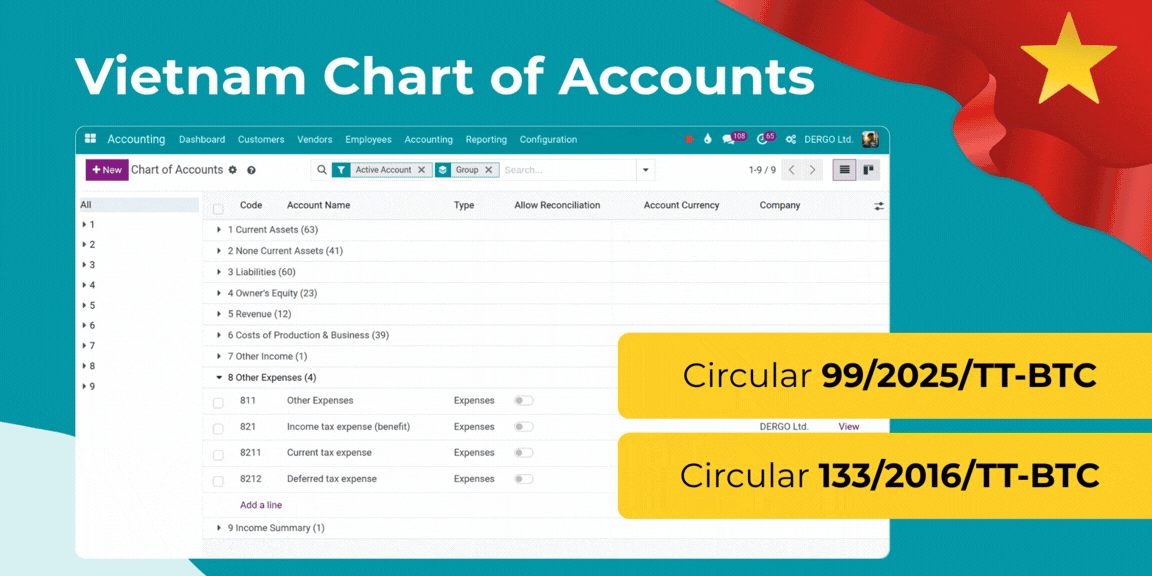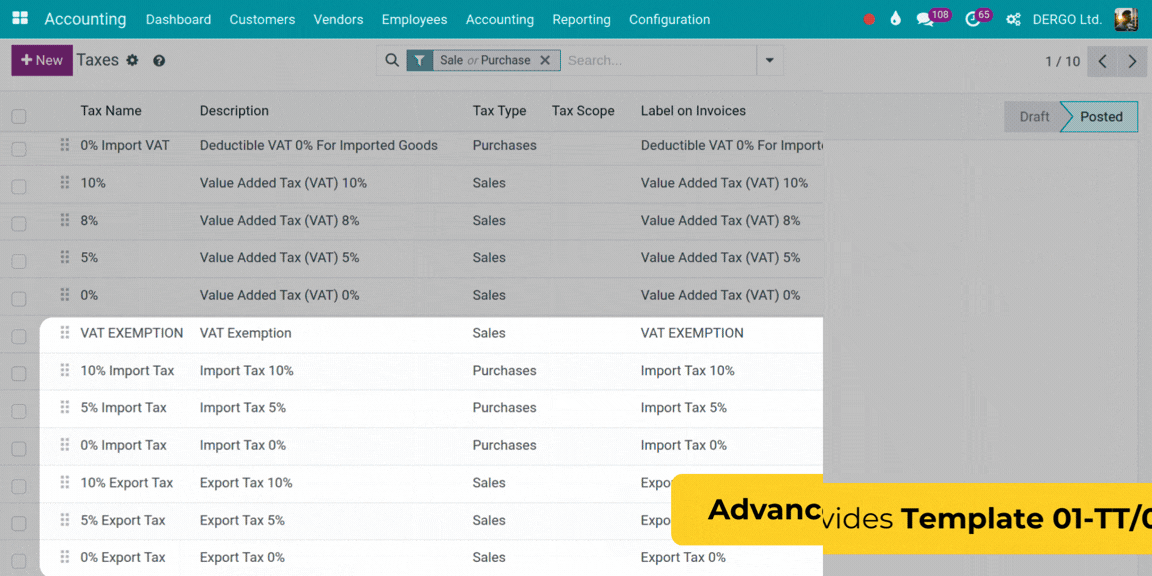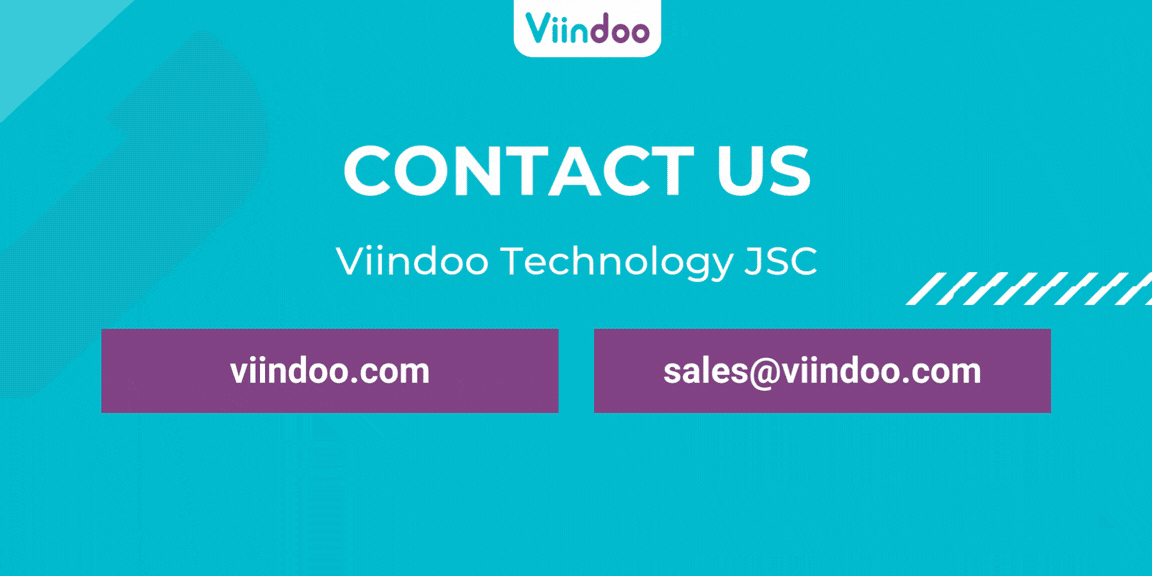
Hệ thống tài khoản kế toán Việt Nam theo Thông tư 99/2025/TT-BTC và 133/2016/TT-BTC ban hành bởi Bộ Tài chính
Tính năng chính
Được xây dựng trực tiếp trên Odoo/Viindoo để tối ưu vận hành thực tế:
Hệ thống tài khoản kế toán Việt Nam theo Thông tư 99/2025/TT-BTC và 133/2016/TT-BTC ban hành bởi Bộ Tài chính
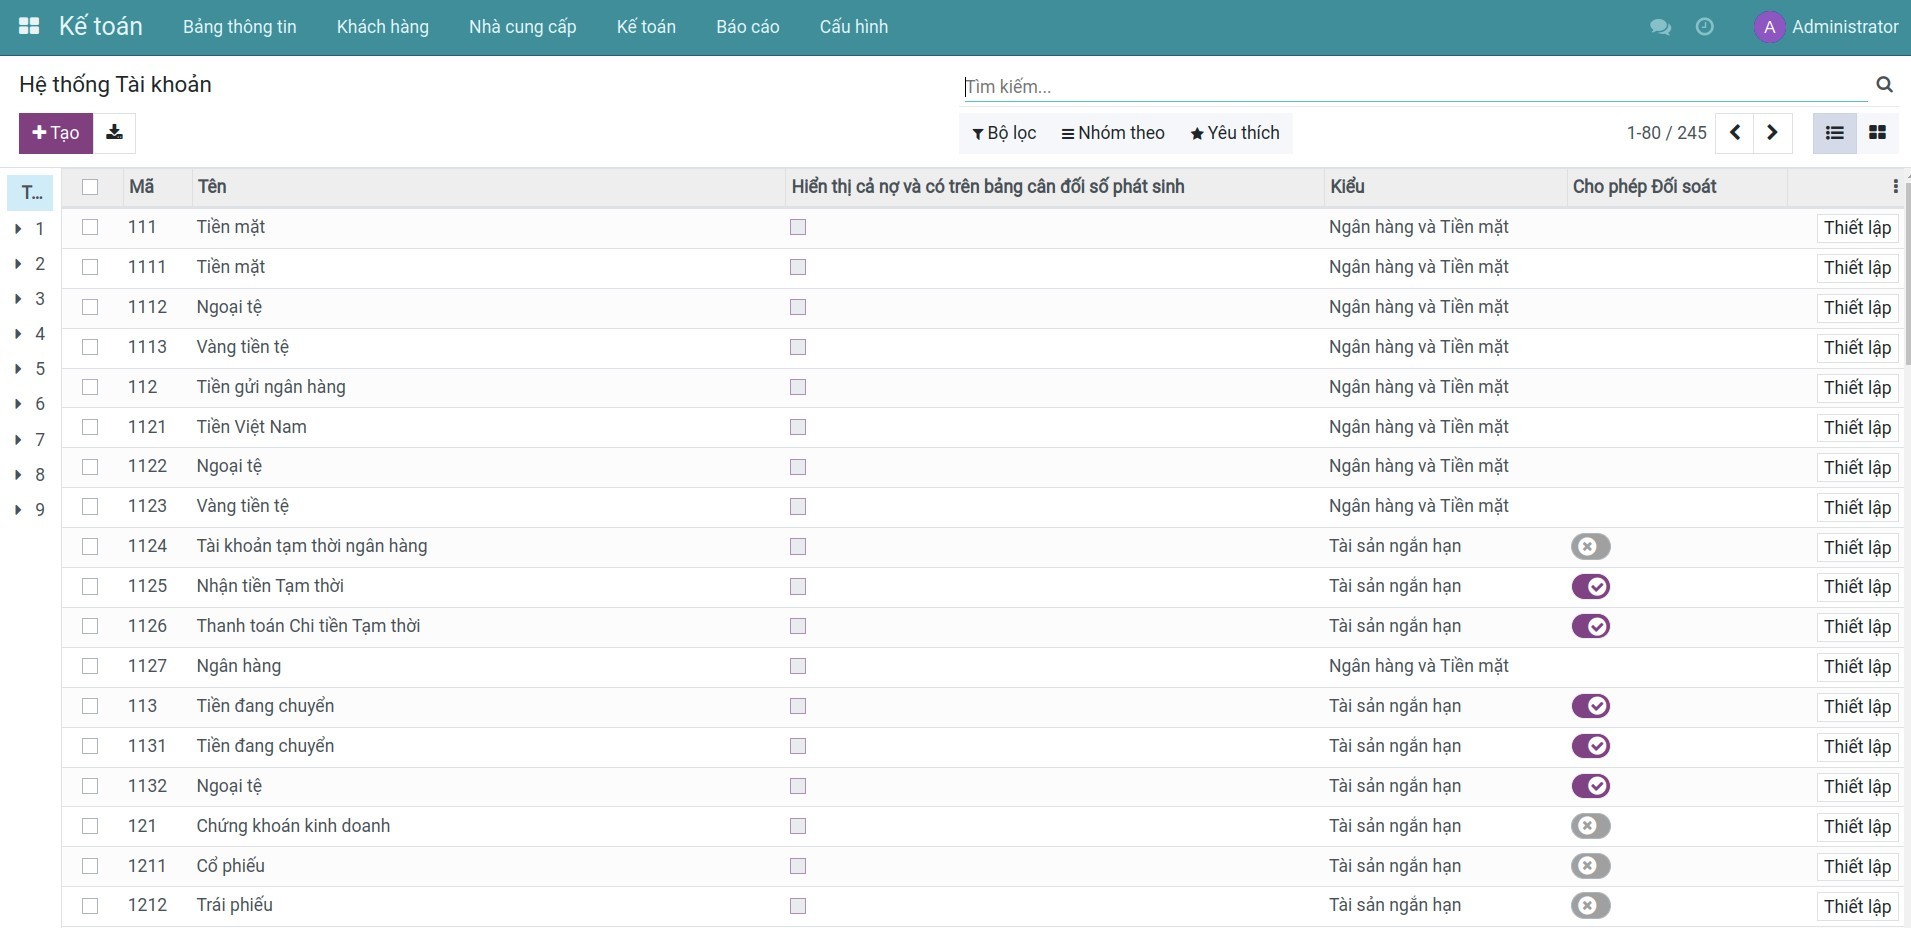
Hệ thống tài khoản theo thông tư
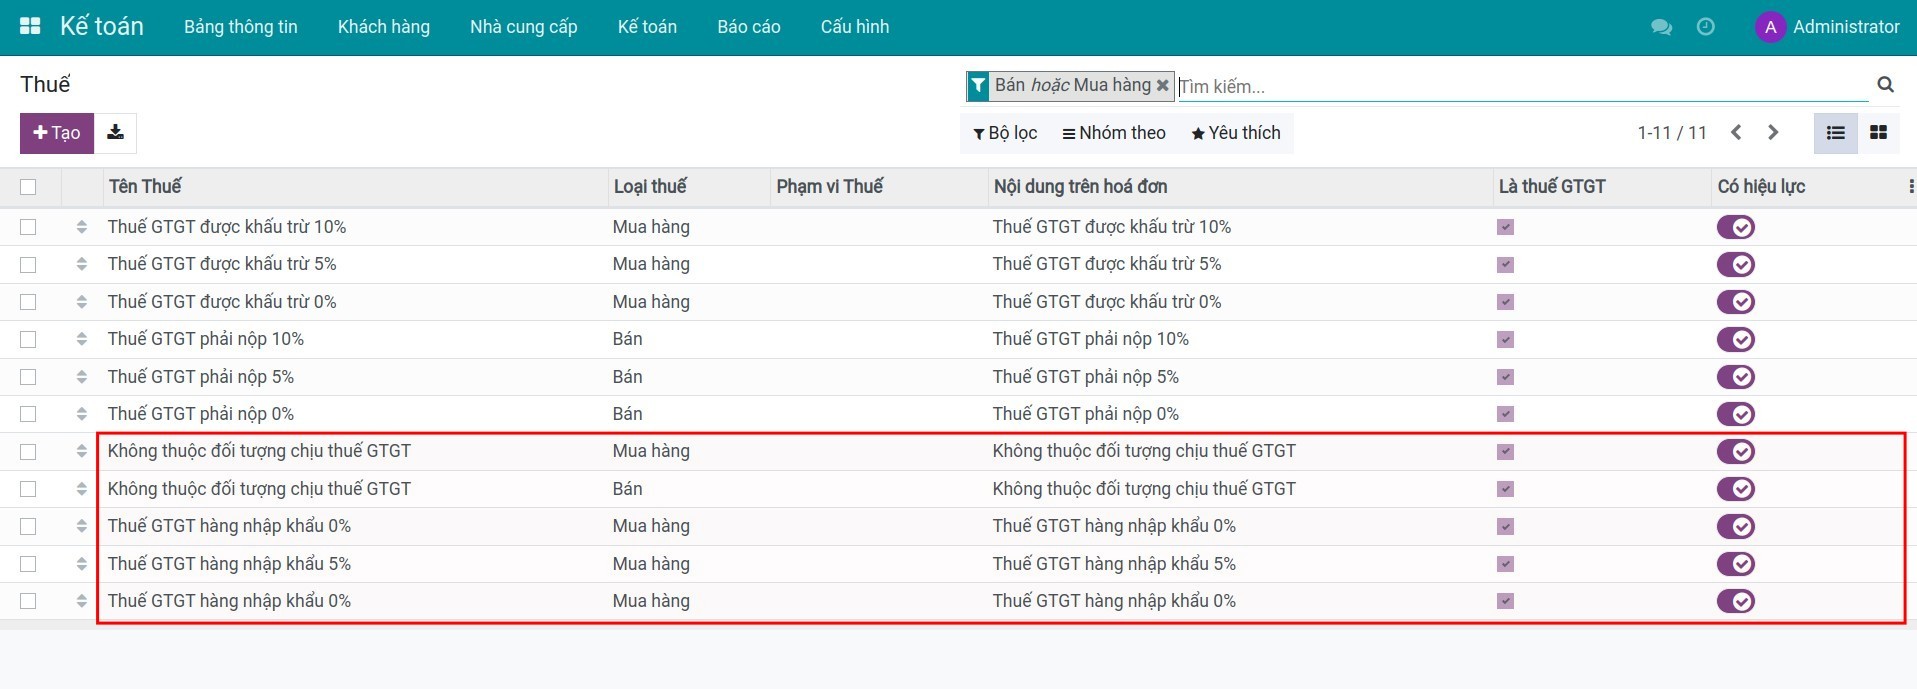
Bổ sung thêm thuế
Thẻ kế toán quản trị
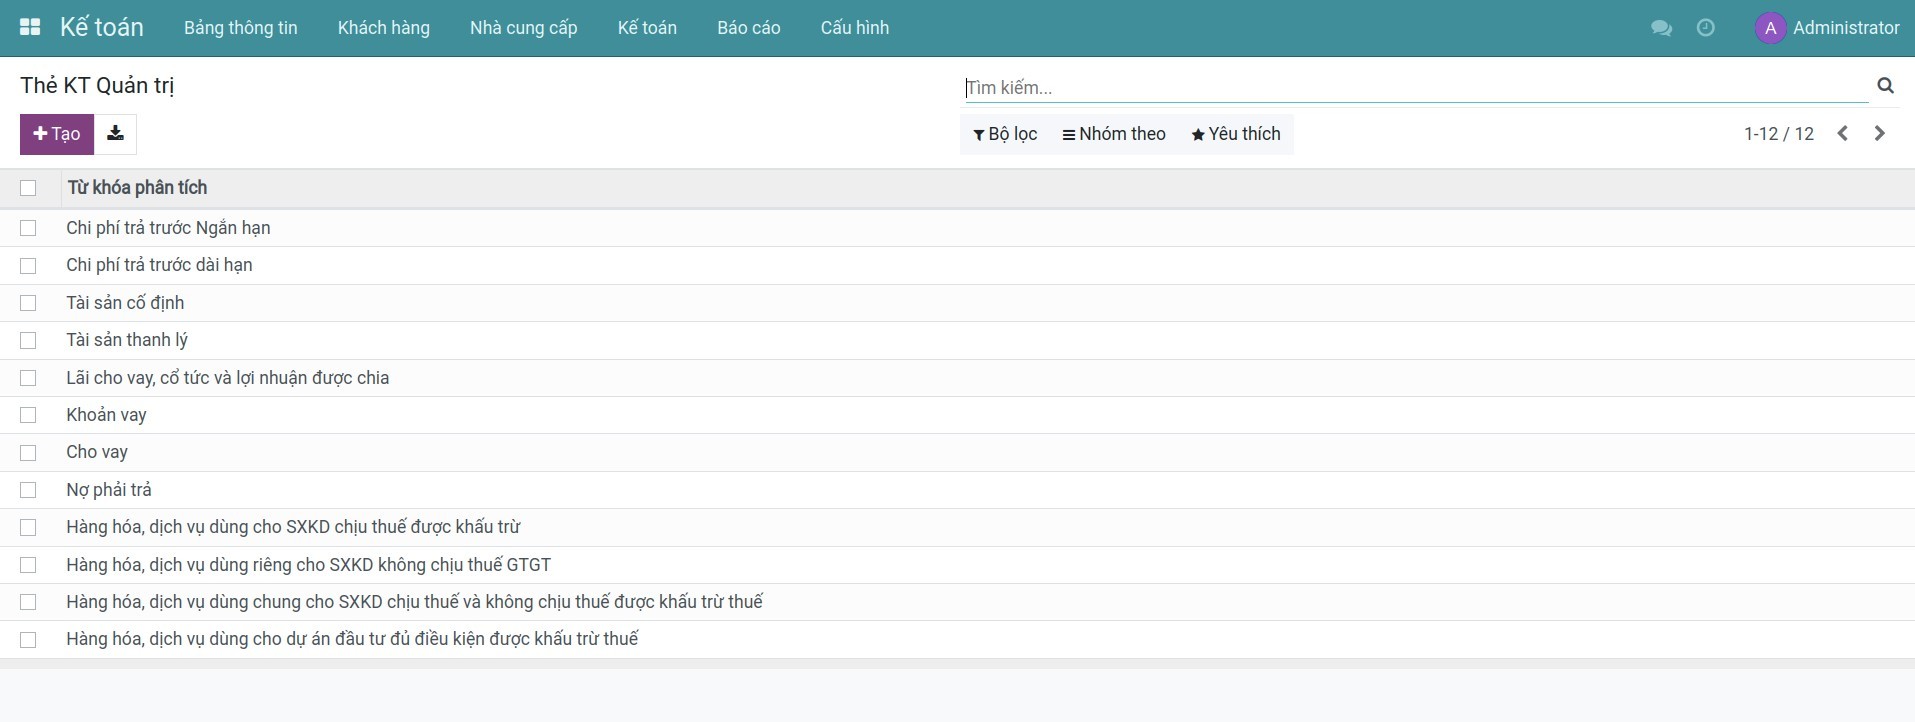
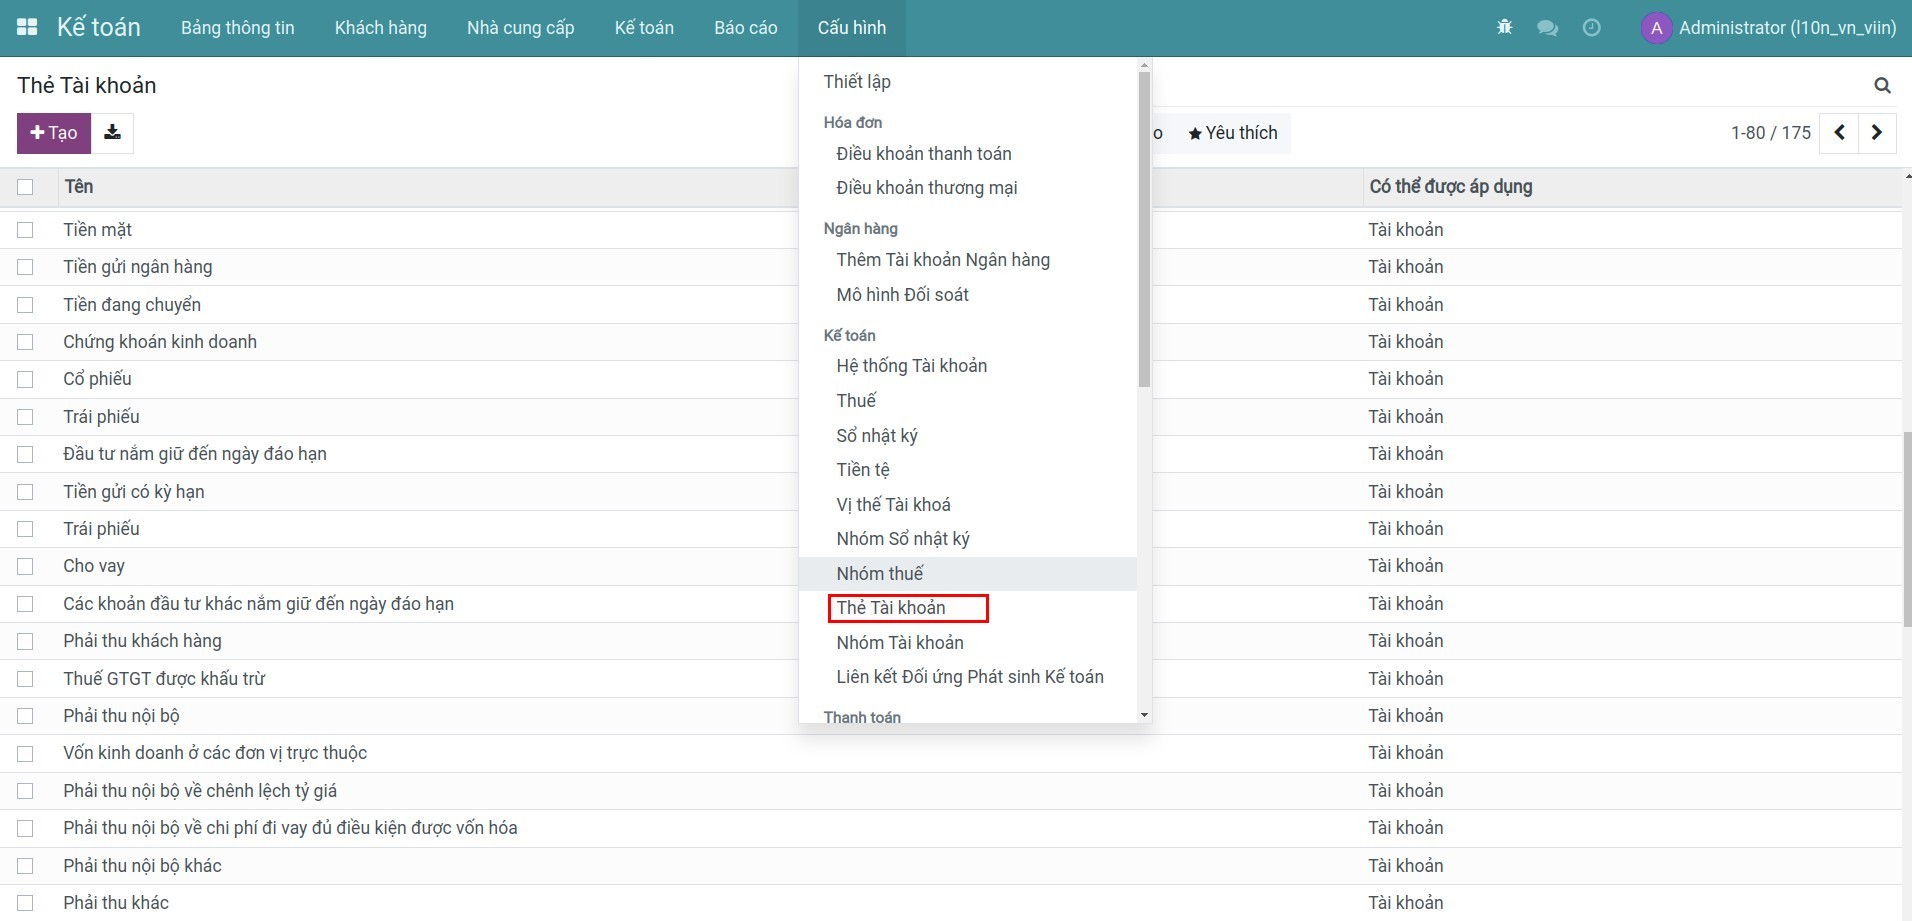
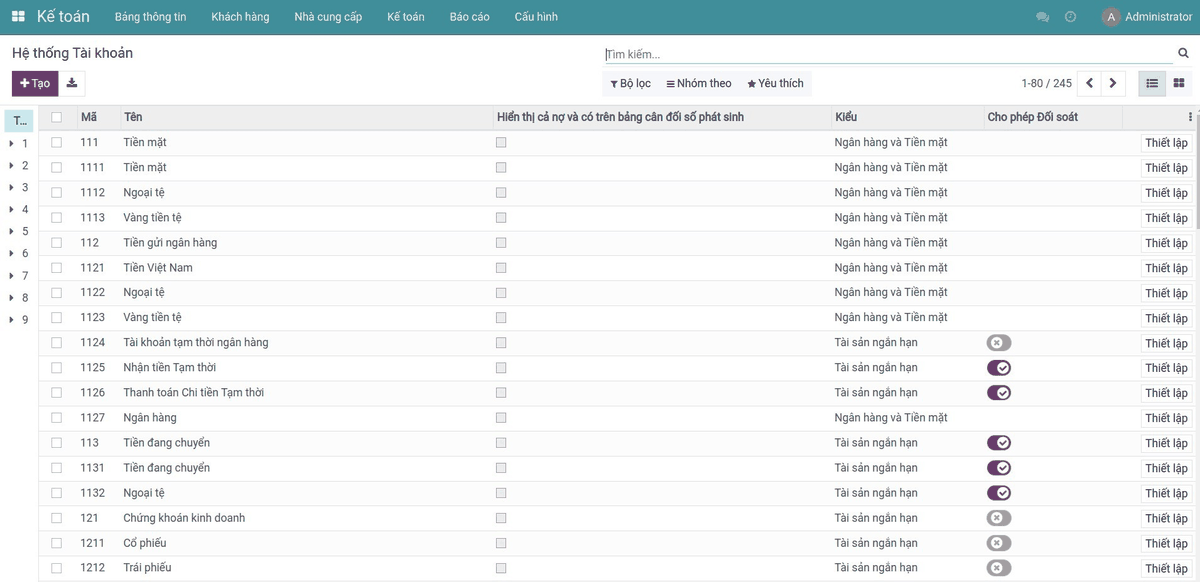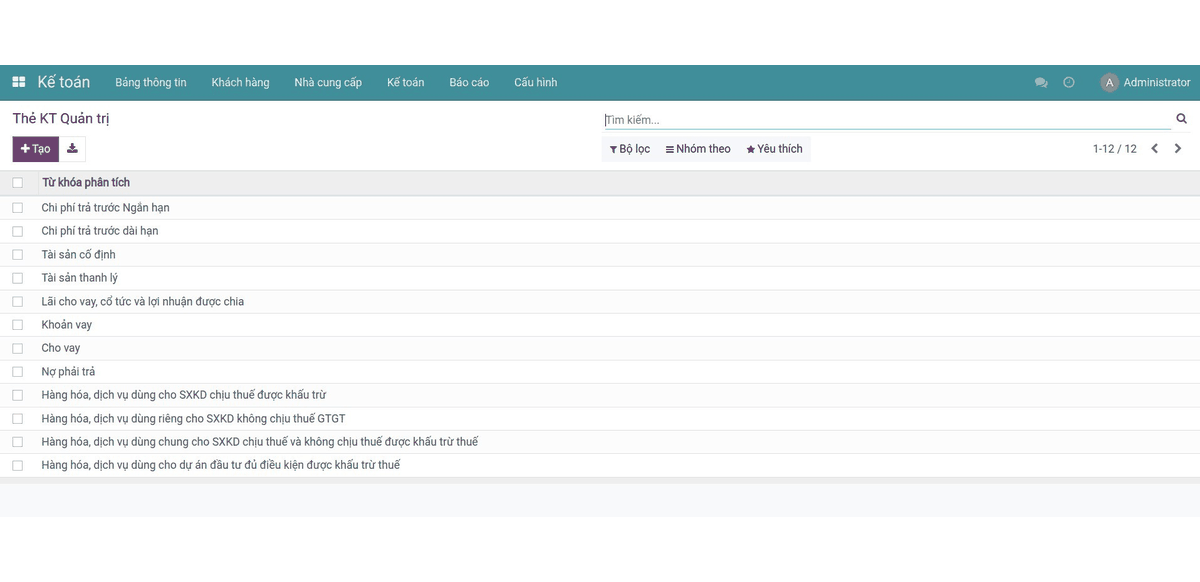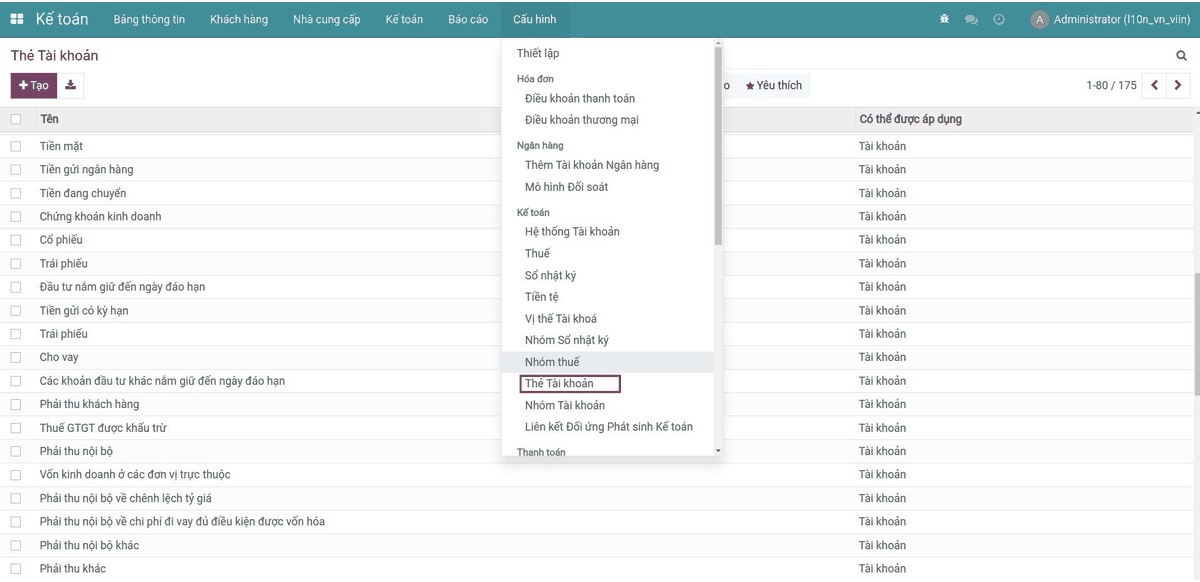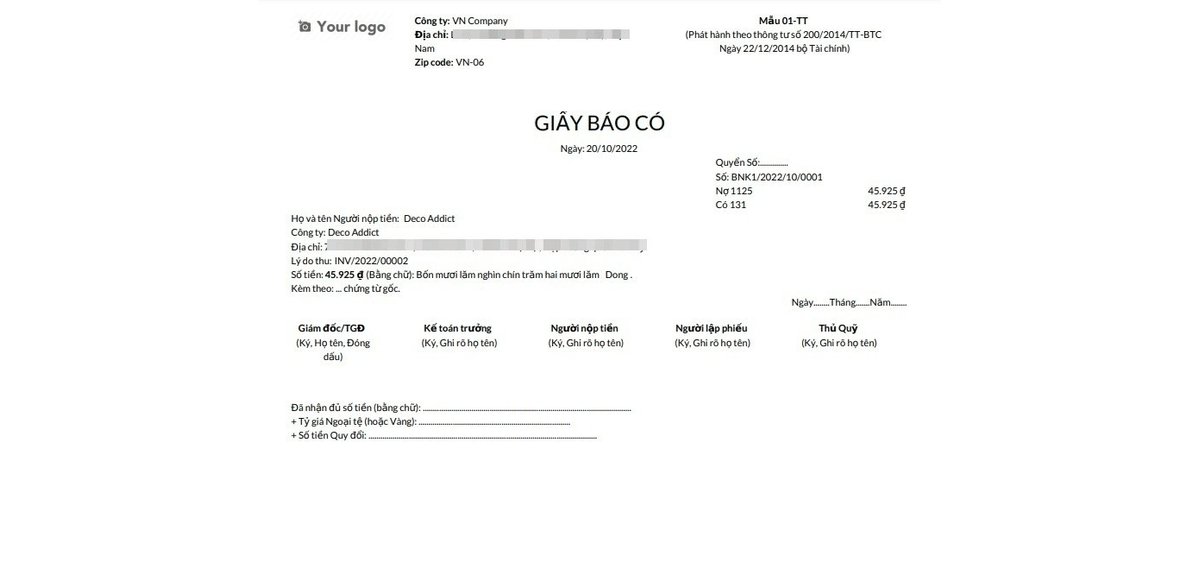
Thẻ kế toán
In giấy báo có
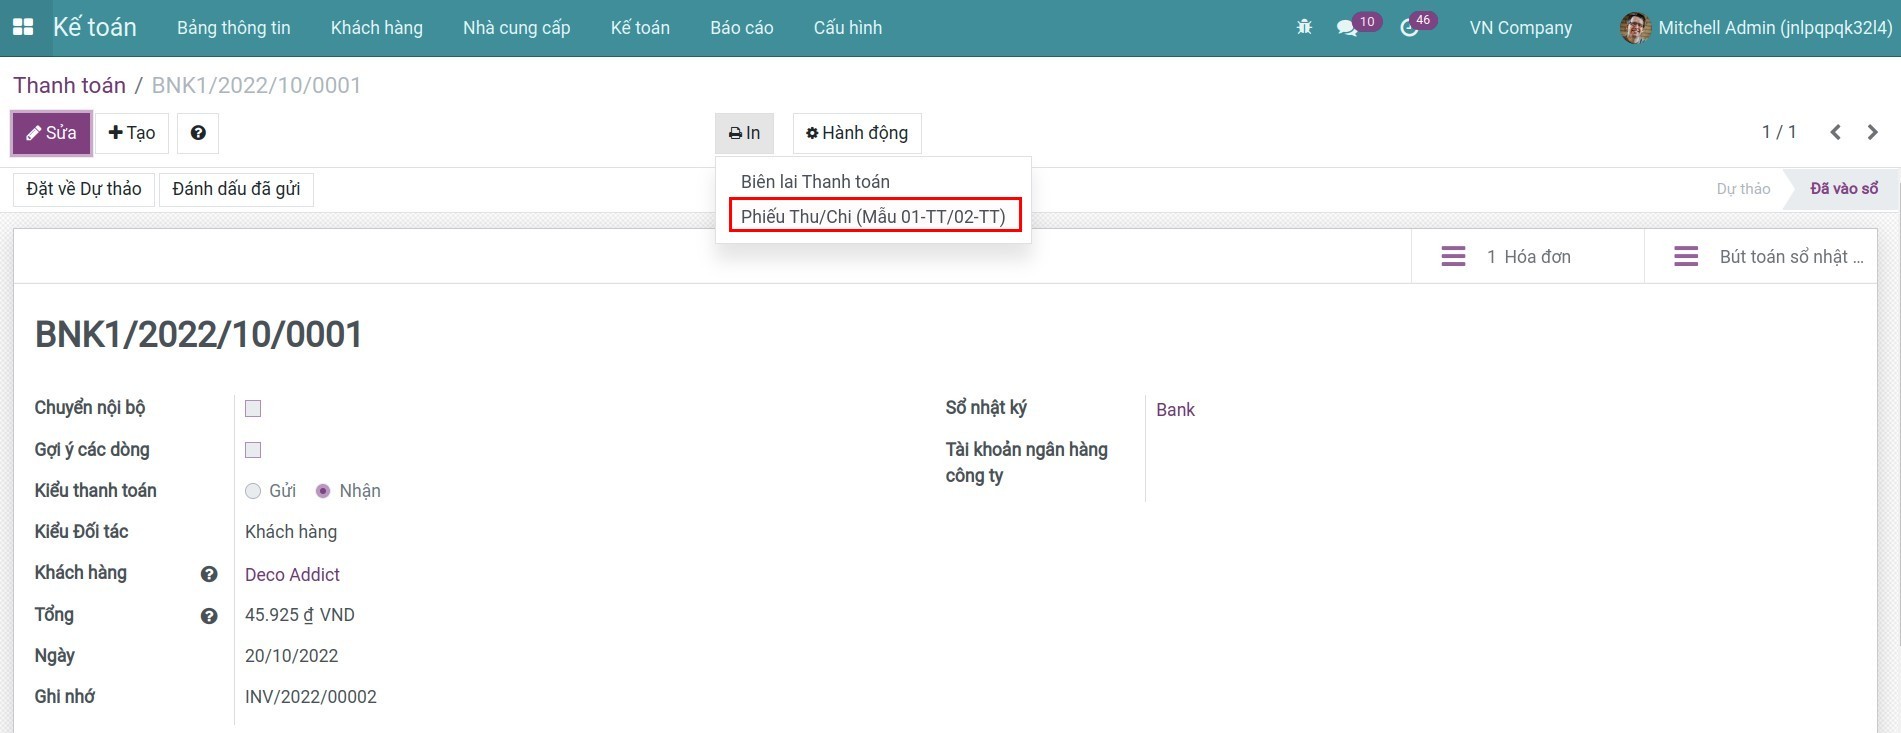
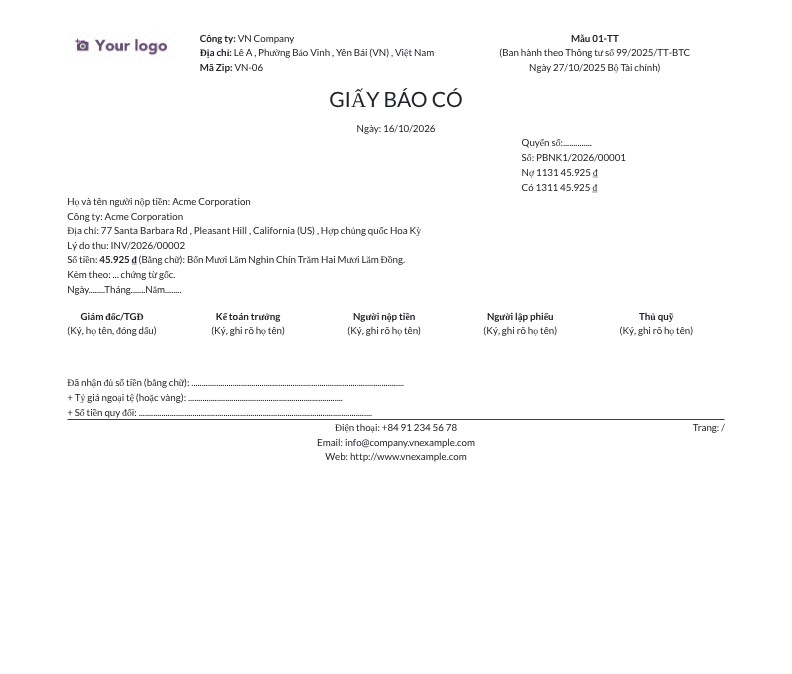
Giấy báo có
Chênh lệch quy đổi qua cổng thanh toán vào đúng tài khoản kế toán Việt Nam ngay từ đầu
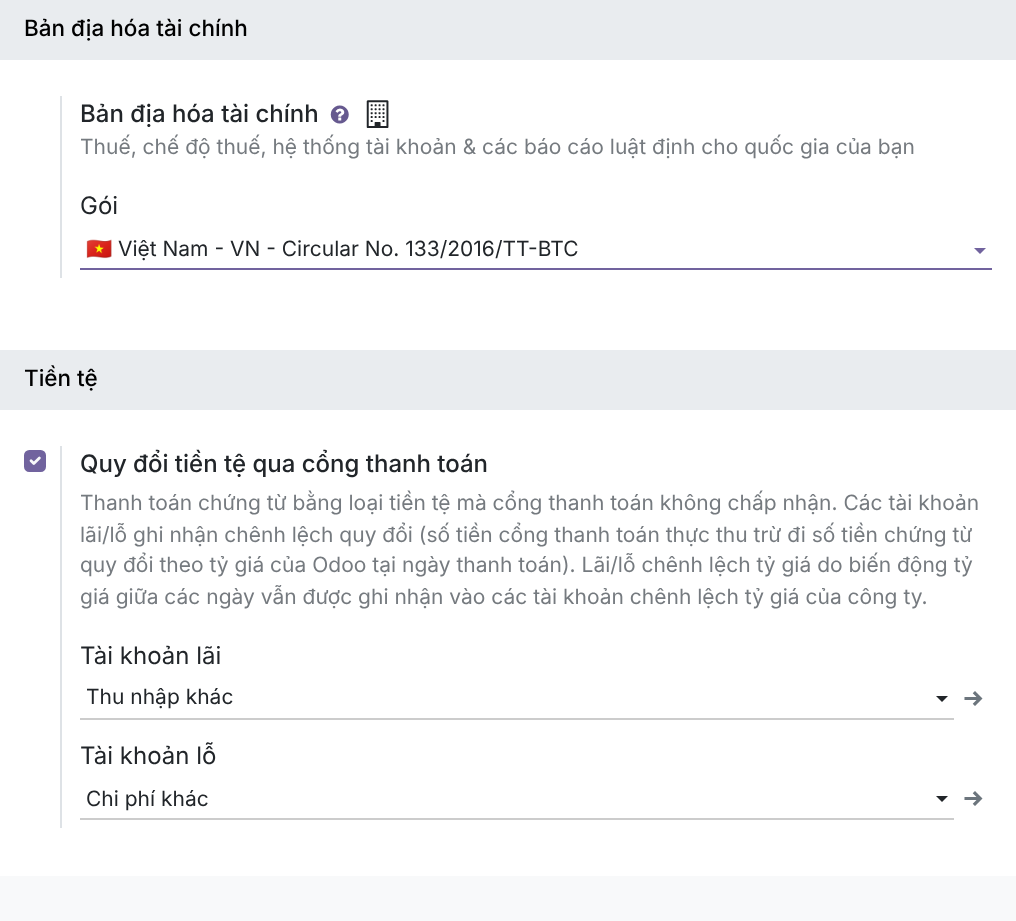
Thanh toán trực tuyến bằng ngoại tệ hiếm khi về đúng bằng số tiền trên hóa đơn. Khoản chênh lệch quy đổi này không phải là lãi/lỗ chênh lệch tỷ giá thông thường, và hạch toán nhầm tài khoản đồng nghĩa với việc phải điều chỉnh vào mỗi kỳ khóa sổ. Bản địa hóa Việt Nam điền sẵn Tài khoản lãi và Tài khoản lỗ của khối Quy đổi tiền tệ qua cổng thanh toán (Hóa đơn > Cấu hình > Thiết lập) theo hệ thống tài khoản mà công ty bạn đang dùng:
- TT99 (C99): lãi hạch toán vào 7118, lỗ hạch toán vào 8118.
- TT133 (C133): lãi hạch toán vào 711, lỗ hạch toán vào 811.
- Chênh lệch quy đổi nằm riêng, không lẫn với lãi/lỗ chênh lệch tỷ giá. Với TT99, lãi/lỗ chênh lệch tỷ giá giữ các tài khoản riêng (5151 và 6352).
- Mỗi công ty có thiết lập riêng, nên tập đoàn có đơn vị dùng TT99 và đơn vị dùng TT133 vẫn có đúng tài khoản cho từng đơn vị, và bạn vẫn có thể đổi theo chính sách của kế toán trưởng.
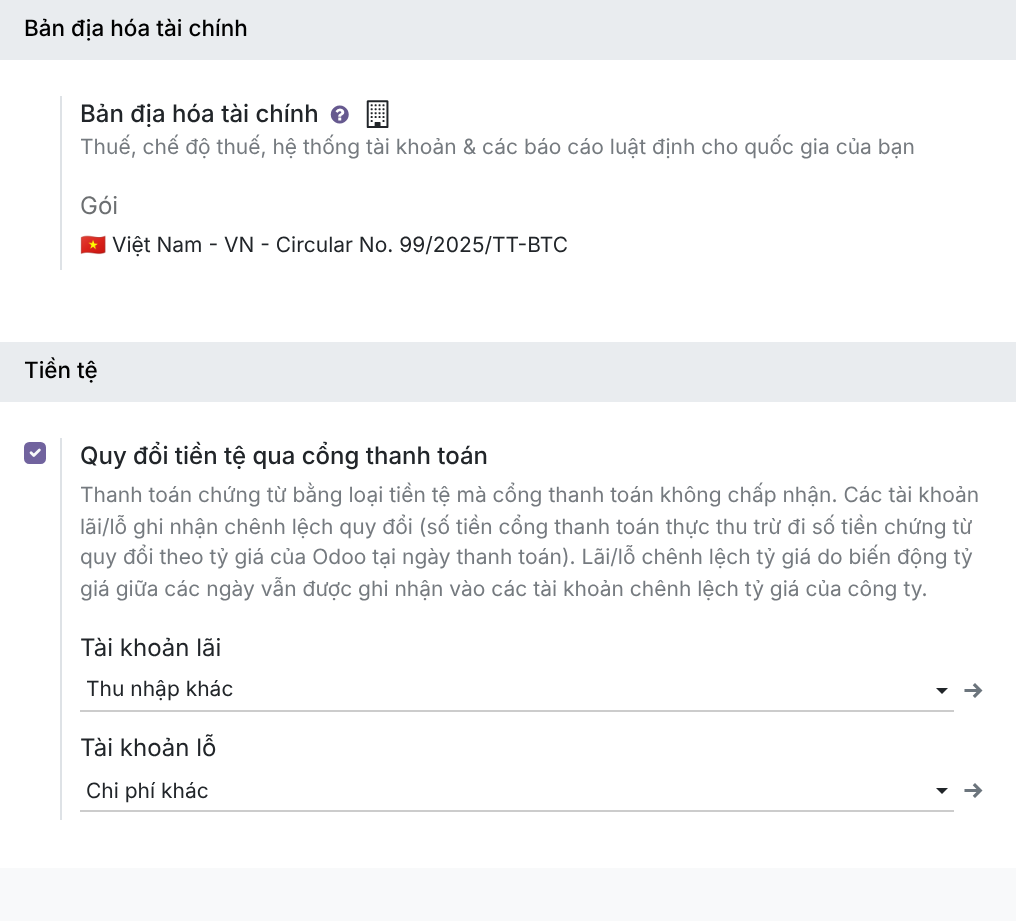
Các trường Tài khoản lãi và Tài khoản lỗ hiển thị sau khi bật tùy chọn Quy đổi tiền tệ qua cổng thanh toán trong Thiết lập.
Chi phí sản xuất dở dang vào thẳng tài khoản 154, không cần tự tìm tài khoản
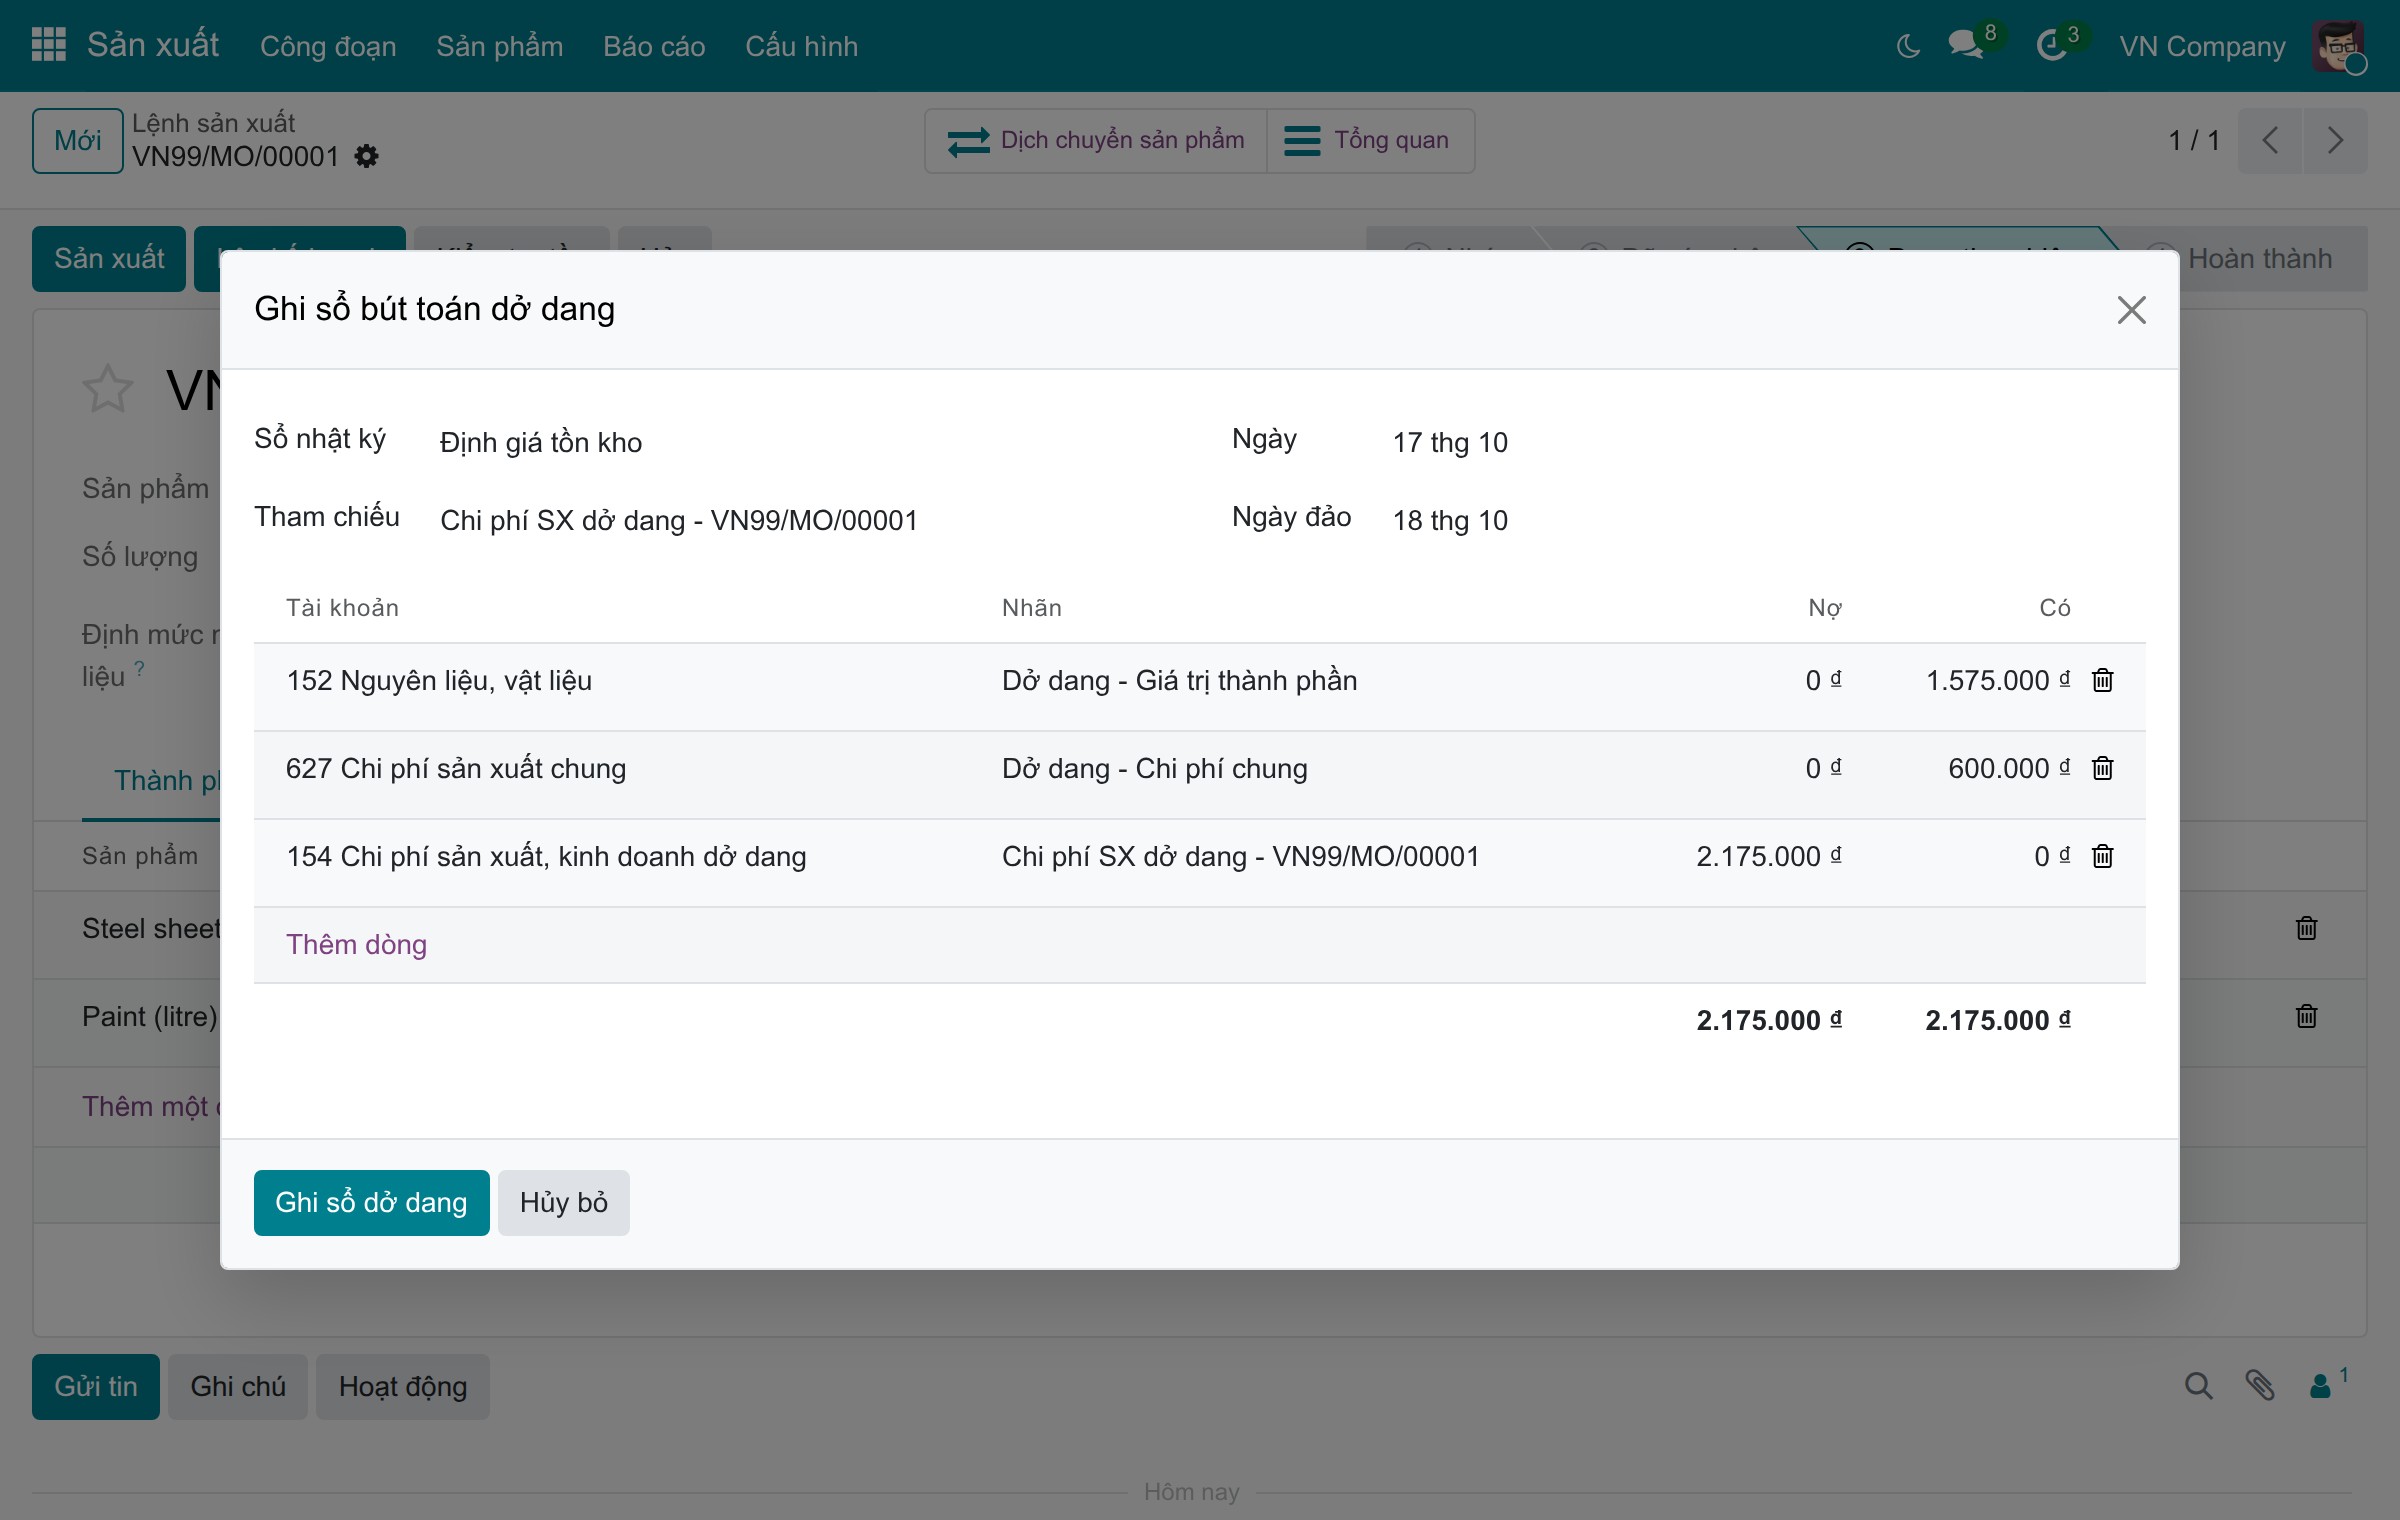
Đưa chi phí của các lệnh sản xuất chưa hoàn thành lên bảng cân đối tại bất kỳ ngày nào. Hệ thống tài khoản Việt Nam điền sẵn các tài khoản mà tác vụ Ghi sổ bút toán dở dang của lệnh sản xuất sử dụng:
- TT99 (C99): chi phí dở dang ghi vào 154, chi phí sản xuất chung kết chuyển từ 627, nguyên vật liệu từ tài khoản tồn kho.
- TT133 (C133): chi phí dở dang ghi vào 154; TT133 không có tài khoản 627 nên bạn tự chọn tài khoản chi phí chung trên bút toán.
- Bút toán tự động đảo vào ngày hôm sau, và mọi dòng đều sửa được trước khi ghi sổ.
Tồn kho và giá vốn hàng bán đúng tài khoản Việt Nam, kiểm kê định kỳ hay kê khai thường xuyên
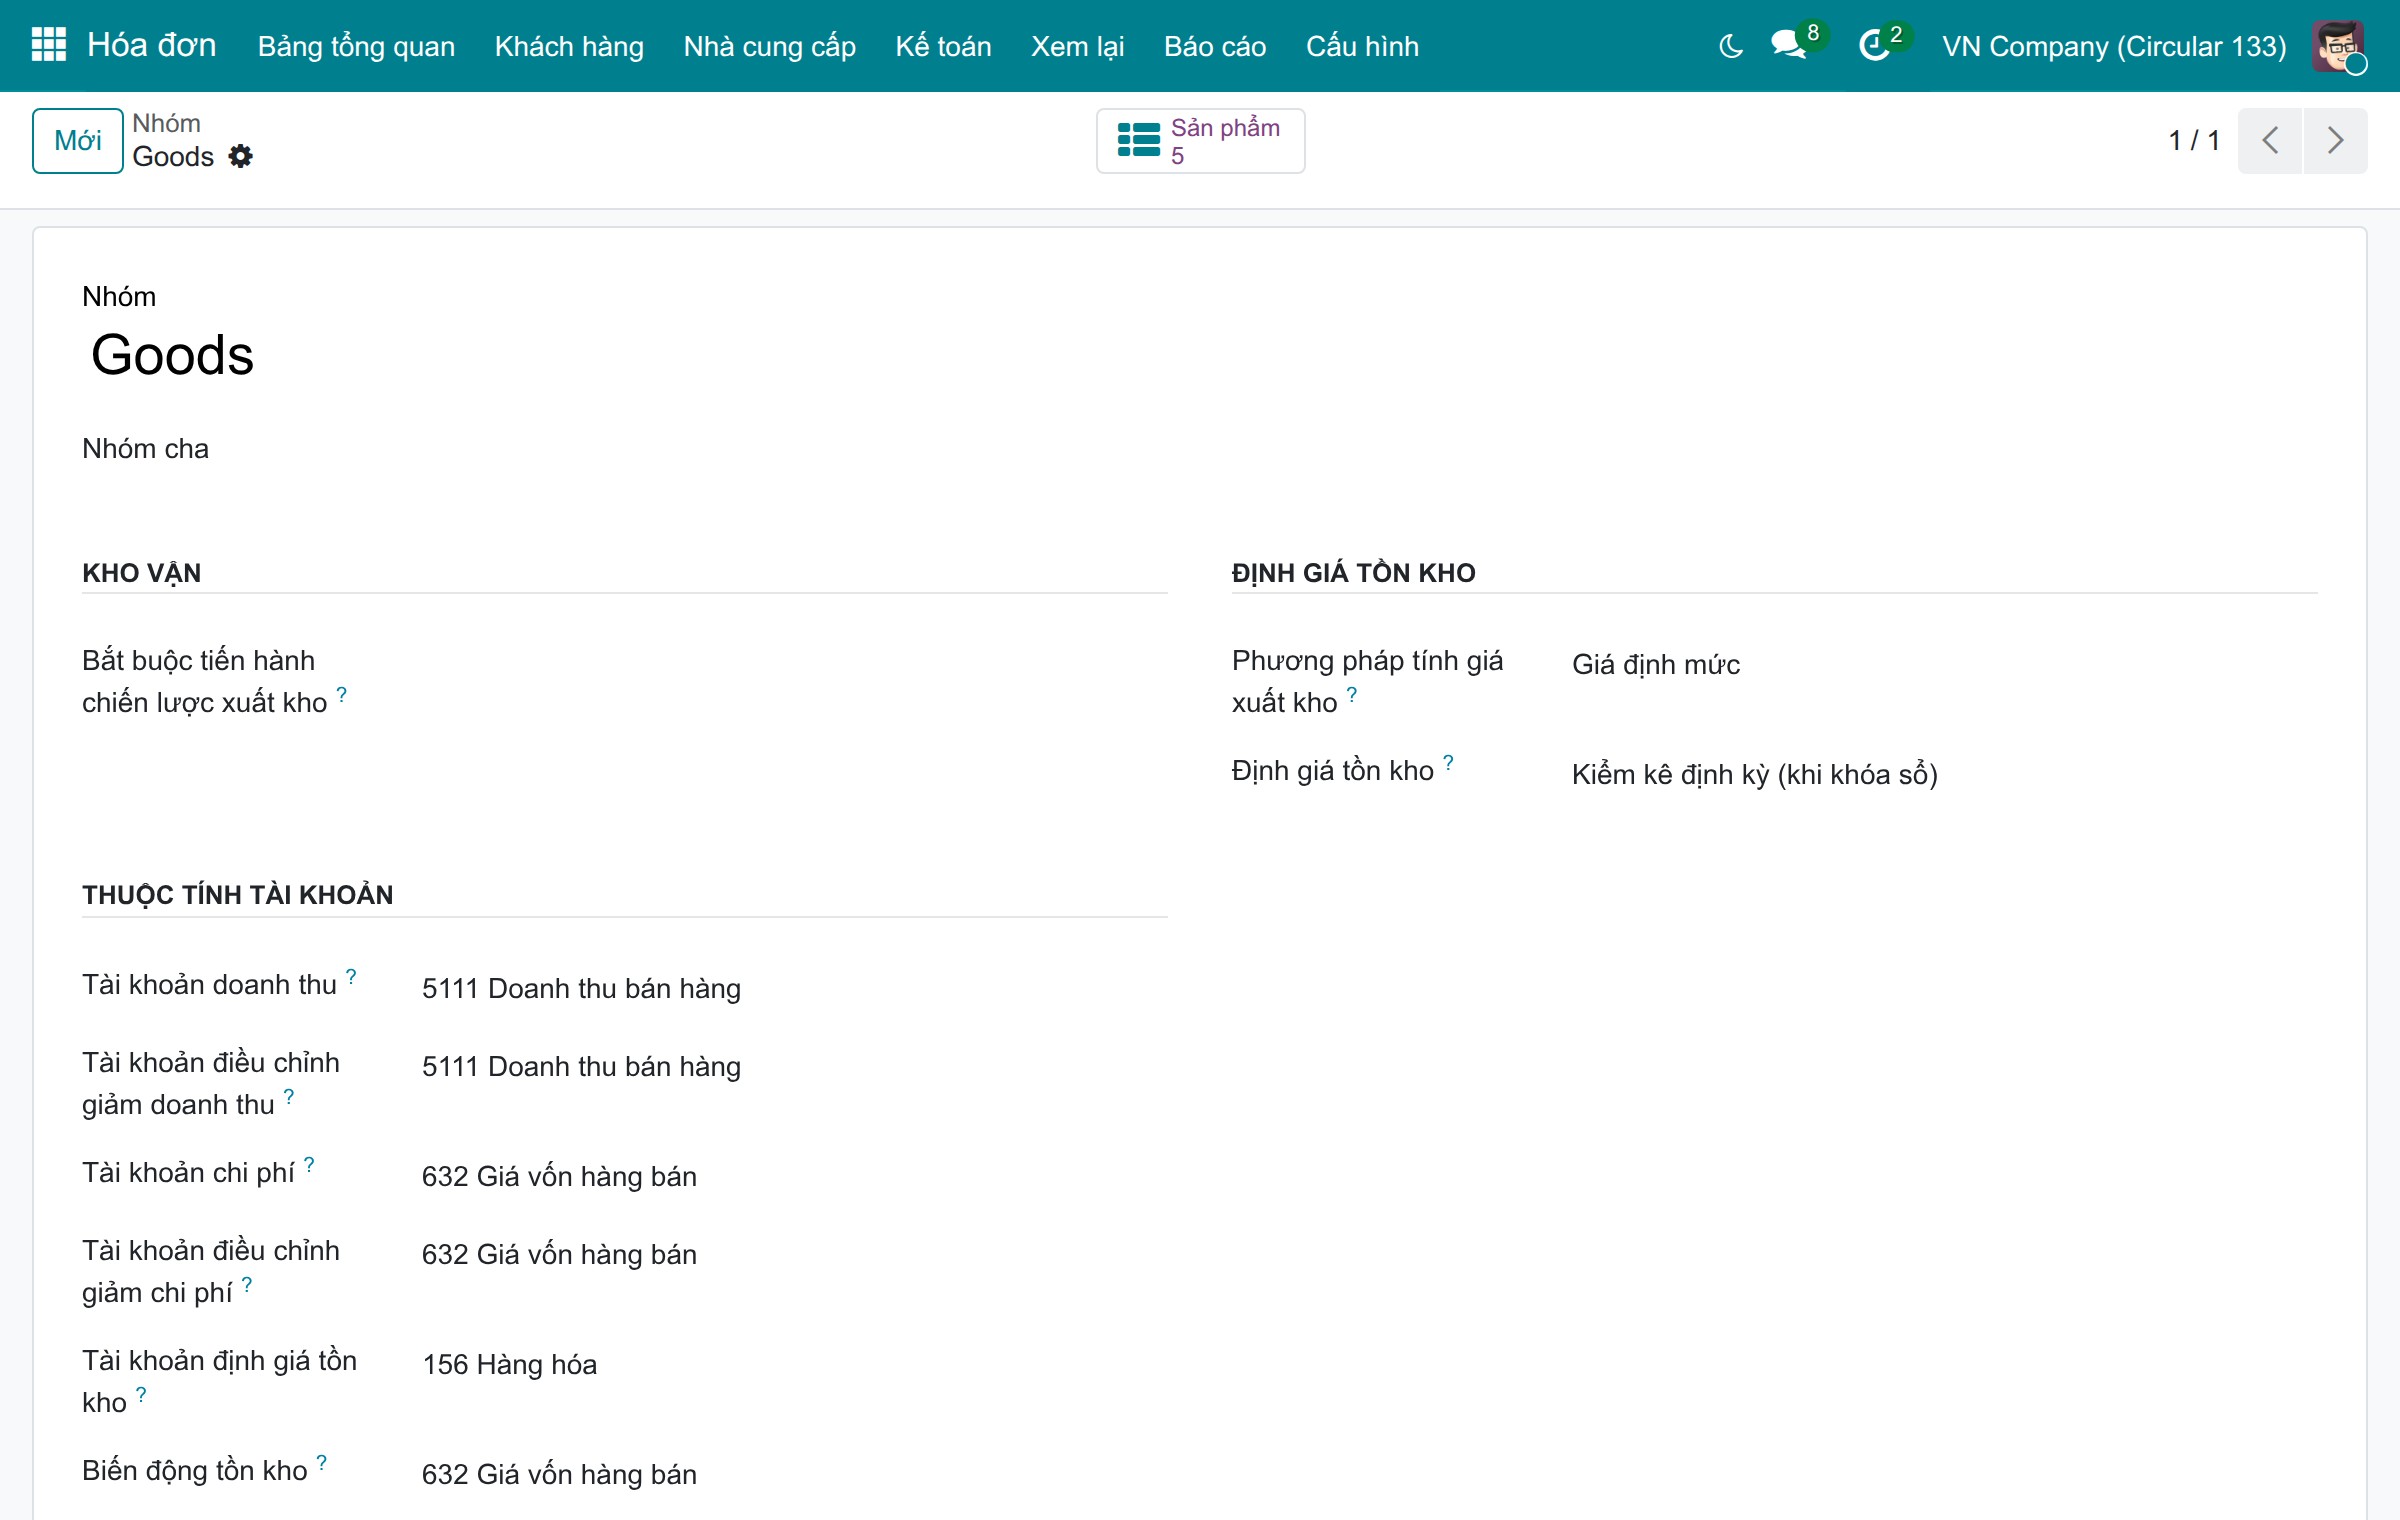
Mỗi nhóm sản phẩm có sẵn các tài khoản theo hệ thống tài khoản của bạn, và bạn chọn cho từng nhóm thời điểm ghi nhận tồn kho và giá vốn hàng bán:
- Mặc định: doanh thu 511 (TT99) hoặc 5111 (TT133), giá vốn hàng bán 632, tồn kho 152 (TT99) hoặc 156 (TT133).
- Điểm xuất phát: công ty tạo mới trên cả hai hệ thống tài khoản đều bắt đầu với Định giá tồn kho Kiểm kê định kỳ (khi khóa sổ) và bật kế toán Anglo-Saxon, nhờ đó chênh lệch giá định mức trên hóa đơn nhà cung cấp được ghi vào tài khoản riêng (công ty dùng TT133 tạo trước phiên bản này vẫn giữ kế toán lục địa).
- Kiểm kê định kỳ (khi khóa sổ): hóa đơn nhà cung cấp ghi vào 632 và tài khoản tồn kho được đưa về đúng giá trị hàng tồn vào cuối kỳ, bằng bút toán khóa sổ tự động khi kỳ tồn kho của công ty là hằng ngày hoặc hằng tháng, nếu không thì bằng bút toán do bạn tự ghi.
- Kê khai thường xuyên (khi lập hóa đơn): hóa đơn nhà cung cấp ghi vào tài khoản tồn kho và mỗi hóa đơn khách hàng ghi nhận giá vốn, Nợ 632 / Có tài khoản tồn kho.
- Phiếu nhập kho và phiếu xuất kho không tạo bút toán, tài khoản 151 dành riêng cho hàng mua đang đi đường.
Khám phá Hệ thống tài khoản theo Thông tư 99 và 133 trong thực tế
Xem cách mô-đun giải quyết vấn đề kinh doanh thực tế trong môi trường Viindoo.
Cần hỗ trợ về Hệ thống tài khoản theo Thông tư 99 và 133?
Để được tư vấn, hỗ trợ triển khai hoặc dịch vụ tư vấn, liên hệ Viindoo.
Tư vấn & Hợp tác
Khi liên hệ, vui lòng cung cấp:
- Phiên bản Odoo/Viindoo (CE/EE).
- Số lượng người dùng và phạm vi nghiệp vụ.
- Các mô-đun khác đang sử dụng.
Hỗ trợ kỹ thuật
Để xử lý nhanh, vui lòng cung cấp:
- Số đơn hàng hoặc mã ứng dụng.
- Phiên bản & ấn bản Odoo/Viindoo.
- Các bước tái hiện lỗi.
- Ảnh chụp màn hình/log nếu có.
Yêu cầu kỹ thuật
Lịch sử cập nhật
Mô-đun được Viindoo bảo trì và cải tiến liên tục. Các cập nhật gần đây từ kho mã chính thức:
- 2026-02-27 Cải tiến Switch VN CoA template to Circular 99 (C99).
- 2026-03-03 Cải tiến Complete account_type and reconcile in overridden CoA for clarity.
- 2026-03-01 Sửa lỗi Format quoted text as text for template CSVs.
- 2025-11-18 Cải tiến Translation account tax data csv.
- 2025-11-18 Sửa lỗi Number to work with out currency label.
Kết hợp tốt với các mô-đun
Mở rộng Hệ thống tài khoản theo Thông tư 99 và 133 với các ứng dụng Viindoo bổ trợ:
Kết chuyển số dư cuối kỳ - Kế toán Việt Nam
Thêm quy tắc kết chuyển số dư tài khoản theo Chuẩn mực kế toán Việt Nam
Module l10n_vn_viin_account_auto_transferNgoại thương - Việt Nam
Mở rộng mô-đun ngoại thương & logistics theo tiêu chuẩn Việt Nam
Module l10n_vn_viin_foreign_tradeKế toán Nhân sự - Việt Nam
Mở rộng mô-đun cơ sở tích hợp kế toán và nhân sự theo tiêu chuẩn Việt Nam
Module l10n_vn_viin_hr_accountVay & Cho Vay - Kế Toán Việt Nam
Điền tài khoản phải thu, phải trả mặc định cho mẫu hợp đồng vay/cho vay theo chuẩn mực kế toán Việt Nam
Module l10n_vn_viin_loan_managementIn phiếu Nhập/Xuất kho theo mẫu Việt Nam
In phiếu xuất kho, nhập kho theo mẫu Thông tư 99/2025/TT-BTC và 133/2016/TT-BTC.
Module l10n_vn_viin_picking_operationViệt Nam - Tối ưu Kế toán Điểm bán lẻ
Tối ưu hạch toán POS tại Việt Nam với tính năng tạo hóa đơn linh hoạt và loại bỏ bút toán dư thừa
Module l10n_vn_viin_posAi nên dùng mô-đun này?
Dành cho các đội ngũ cần năng lực này tích hợp trọn vẹn trong hệ sinh thái Odoo/Viindoo.
Lãnh đạo & Chủ doanh nghiệp
Cần bức tranh vận hành rõ ràng và một nền tảng dễ mở rộng mà không cần làm lại từ đầu.
Trưởng phòng / Quản lý vận hành
Muốn tinh gọn quy trình hàng ngày, loại bỏ thao tác thủ công và đồng bộ dữ liệu giữa các phòng ban.
Đối tác triển khai & Đối tác Odoo
Cần các mô-đun Viindoo sẵn sàng sản xuất để triển khai dự án nhanh và an toàn hơn.
Cài đặt
- Truy cập Ứng dụng.
- Tìm từ khóa l10n_vn_viin.
- Ấn Cài đặt.
Hướng dẫn sử dụng
Video hướng dẫn: Hệ thống tài khoản theo Thông tư 99 và 133
1. Cung cấp hệ thống tài khoản đầy đủ.
- Cung cấp hệ thống tài khoản đầy đủ theo Thông tư 99 hoặc Thông tư 133 tùy thuộc vào thông tư mà công ty bạn áp dụng.
2. Bổ sung thêm 1 số loại thuế.
3. Thêm các thẻ tài khoản quản trị.
- Truy cập Kế toán > Cấu hình > Thẻ TK quản trị.
4. Bổ sung thêm một số thẻ tài khoản.
- Truy cập Kế toán > Cấu hình > Thẻ tài khoản.
5. Cung cấp phiên bản Pdf cho Phiếu thu/chi, Giấy báo Nợ/Có tuân thủ Thông tư số 99 và 133.
- Mẫu số 01-TT: Các thanh toán nhận.
- Mẫu số 02-TT: Các thanh toán gửi.
6. Tài khoản quy đổi tiền tệ qua cổng thanh toán được điền sẵn.
Khi cổng thanh toán thu một số tiền khác với số tiền chứng từ quy đổi theo tỷ giá của Odoo, khoản chênh lệch được ghi nhận vào Tài khoản lãi hoặc Tài khoản lỗ trong khối Quy đổi tiền tệ qua cổng thanh toán. Với hệ thống tài khoản Việt Nam, các tài khoản này được điền sẵn cho bạn:
- Thông tư 99 (TT99): Tài khoản lãi 7118 Thu nhập khác, Tài khoản lỗ 8118 Chi phí khác.
- Thông tư 133 (TT133): Tài khoản lãi 711 Thu nhập khác, Tài khoản lỗ 811 Chi phí khác.
Chênh lệch quy đổi này tách biệt với lãi/lỗ chênh lệch tỷ giá do biến động tỷ giá giữa các ngày. Với TT99, lãi/lỗ chênh lệch tỷ giá vẫn nằm ở các tài khoản 5151 và 6352.
Mỗi công ty giữ lựa chọn riêng. Truy cập Hóa đơn ‣ Cấu hình ‣ Thiết lập, chuyển sang công ty cần xem và tìm khối này trong mục Tiền tệ; các trường Tài khoản lãi và Tài khoản lỗ hiển thị sau khi bật Quy đổi tiền tệ qua cổng thanh toán. Bạn có thể chọn tài khoản khác để phù hợp chính sách của kế toán. Khi cài mô-đun trên công ty đã dùng một trong các hệ thống tài khoản này, các tài khoản chỉ được điền ở những trường còn trống - lựa chọn sẵn có không bị ghi đè.
Công ty dùng TT99:
Công ty dùng TT133:
7. Chi phí sản xuất dở dang được hạch toán đúng tài khoản.
Khi lệnh sản xuất đang thực hiện, kế toán có thể đưa chi phí sản xuất dở dang vào sổ trước khi lệnh hoàn thành. Khi đã cài các ứng dụng Tồn kho, Sản xuất và Hóa đơn, hệ thống tài khoản Việt Nam điền sẵn các tài khoản mà bút toán này sử dụng:
- Thông tư 99 (TT99): Tài khoản sản xuất dở dang là 154 Chi phí sản xuất, kinh doanh dở dang và Tài khoản chi phí sản xuất chung dở dang là 627 Chi phí sản xuất chung.
- Thông tư 133 (TT133): Tài khoản sản xuất dở dang là 154. TT133 không có tài khoản 627 nên tài khoản chi phí sản xuất chung được để trống.
Để ghi sổ, mở lệnh sản xuất tại Sản xuất ‣ Công đoạn ‣ Lệnh sản xuất, mở menu Tác vụ (biểu tượng bánh răng cạnh số lệnh) và chọn Ghi sổ bút toán dở dang. Tác vụ này hiển thị với người dùng có quyền xem đầy đủ tính năng kế toán. Cửa sổ đề xuất một bút toán cân đối:
- Dở dang - Giá trị thành phần: ghi Có tài khoản tồn kho của công ty (152 với TT99, 156 với TT133) theo giá trị nguyên vật liệu đã tiêu thụ.
- Dở dang - Chi phí chung: ghi Có tài khoản chi phí sản xuất chung theo chi phí thời gian làm việc của trung tâm sản xuất đã ghi nhận trên lệnh (627 với TT99).
- Chi phí SX dở dang: ghi Nợ 154 với tổng số tiền.
Bút toán được ghi vào sổ nhật ký Định giá tồn kho và tự động đảo vào Ngày đảo (mặc định là ngày hôm sau), nên chi phí dở dang thể hiện trên số dư tại ngày ghi sổ rồi được tất toán sau đó. Mọi dòng đều sửa được trước khi bấm Ghi sổ dở dang. Với công ty dùng TT133, hãy tự chọn tài khoản cho dòng Dở dang - Chi phí chung trước khi ghi sổ.
8. Hàng hóa mua vào và bán ra: thời điểm ghi nhận tồn kho và giá vốn hàng bán.
Nội dung này áp dụng cho sản phẩm lưu kho được mua qua ứng dụng Mua hàng, quản lý qua ứng dụng Tồn kho và bán qua ứng dụng Bán hàng. Phiếu nhập kho và phiếu xuất kho không tạo bút toán: các bút toán đến từ hóa đơn nhà cung cấp, hóa đơn khách hàng và, vào cuối kỳ, bút toán điều chỉnh tài khoản tồn kho. Thời điểm ghi nhận tồn kho và giá vốn hàng bán phụ thuộc vào Định giá tồn kho của nhóm sản phẩm.
Mỗi công ty mới có sẵn các giá trị mặc định sau cho nhóm sản phẩm:
| Trường | TT99 | TT133 |
|---|---|---|
| Tài khoản doanh thu | 511 | 5111 |
| Tài khoản chi phí | 632 | 632 |
| Tài khoản định giá tồn kho | 152 | 156 |
| Biến động tồn kho | 632 | 632 |
| Phương pháp tính giá xuất kho | Giá định mức | Giá định mức |
| Định giá tồn kho | Kiểm kê định kỳ (khi khóa sổ) | Kiểm kê định kỳ (khi khóa sổ) |
Với TT99, Tài khoản định giá tồn kho mặc định là 152 Nguyên liệu, vật liệu. Với hàng hóa mua về để bán, hãy đặt tài khoản 156 Hàng hóa cho các nhóm sản phẩm đó.
Với Kiểm kê định kỳ (khi khóa sổ):
- Hóa đơn nhà cung cấp ghi Nợ 632 / Có 331.
- Hóa đơn khách hàng chỉ ghi doanh thu (Nợ 131 / Có 511 hoặc 5111), không có dòng giá vốn hàng bán.
- Hóa đơn không làm thay đổi Tài khoản định giá tồn kho. Odoo chỉ đưa tài khoản này về đúng giá trị hàng tồn thực tế, đối ứng với tài khoản Biến động tồn kho 632, bằng bút toán khóa sổ tồn kho trong sổ nhật ký Định giá tồn kho; bút toán này do một tác vụ định kỳ ghi sổ vào cuối mỗi ngày hoặc cuối mỗi tháng khi kỳ tồn kho của công ty đặt là hằng ngày hoặc hằng tháng. Công ty mới được đặt ở chế độ thủ công nên không có bút toán nào được ghi, và Odoo Community không có màn hình để đổi thiết lập này. Vào cuối mỗi kỳ, hãy tự ghi bút toán điều chỉnh tại Hóa đơn ‣ Kế toán ‣ Giao dịch ‣ Bút toán (dành cho người dùng có quyền xem đầy đủ tính năng kế toán), ví dụ Nợ 156 / Có 632 khi giá trị hàng tồn thực tế lớn hơn số dư của Tài khoản định giá tồn kho.
Với Kê khai thường xuyên (khi lập hóa đơn):
- Hóa đơn nhà cung cấp ghi Nợ Tài khoản định giá tồn kho (156, hoặc 152 theo mặc định của TT99) / Có 331 theo giá trên hóa đơn.
- Hóa đơn khách hàng ghi doanh thu và, ngay trên cùng bút toán, giá vốn hàng bán: Nợ 632 / Có Tài khoản định giá tồn kho theo giá vốn của sản phẩm.
- Nhập trước xuất trước (FIFO) và Bình quân gia quyền (AVCO): giá trên hóa đơn nhà cung cấp trở thành giá trị của hàng nhập kho.
- Giá định mức: công ty tạo mới trên cả hai hệ thống tài khoản đều dùng kế toán Anglo-Saxon, nên hóa đơn nhà cung cấp còn ghi phần chênh lệch giữa giá trên hóa đơn và giá định mức vào Tài khoản chênh lệch giá của nhóm sản phẩm (công ty dùng TT133 tạo trước phiên bản này vẫn giữ kế toán lục địa và không có dòng chênh lệch này). Trường này hiển thị khi nhóm sản phẩm dùng Giá định mức cùng Kê khai thường xuyên (khi lập hóa đơn) và đang để trống trên cả hai hệ thống tài khoản: hãy chọn tài khoản theo chính sách của kế toán, ví dụ 632. Khi trường này còn trống, hoặc với công ty không dùng kế toán Anglo-Saxon, phần chênh lệch nằm lại trên Tài khoản định giá tồn kho cho đến khi bút toán khóa sổ tồn kho hoặc bút toán điều chỉnh cuối kỳ của bạn chuyển nó sang 632.
Tài khoản 151 Hàng mua đang đi đường không được dùng làm tài khoản trung gian trong các bút toán trên. Tài khoản này phản ánh hàng đã mua, đã thuộc quyền sở hữu nhưng đến cuối kỳ chưa về nhập kho; hãy ghi nhận chúng vào 151 theo quy định của Thông tư.
Để đổi tài khoản, phương pháp tính giá xuất kho hoặc định giá tồn kho của một nhóm sản phẩm, truy cập Hóa đơn ‣ Cấu hình ‣ Hóa đơn ‣ Nhóm sản phẩm (hoặc Tồn kho ‣ Cấu hình ‣ Sản phẩm ‣ Nhóm).
Phần mềm này và các tệp liên kết ("Phần mềm") được sử dụng (chạy, tuỳ biến, chạy sau khi được tuỳ biến) chỉ khi bạn mua được giấy phép có hiệu lực từ tác giả, điển hình như qua các Ứng dụng Odoo, hoặc trong trường hợp bạn nhận được thoả thuận bằng văn bản từ tác giả của Phần mềm (chi tiết tại tệp COPYRIGHT).
Bạn có thể phát triển các phân hệ Odoo có sử dụng Phần mềm như một Thư viện (thường là phụ thuộc vào, nhập vào và sử dụng nguồn của nó) nhưng không sao chéo bất kỳ mã nguồn hay tài liệu nào thuộc Phần mềm. Bạn có thể phân phối những phân hệ này theo giấy phép mà bạn lựa chọn, miễn sao nội dung giấy phép đó tương tích với điều khoản của Giấy phép Phần mềm Độc quyền Odoo (ví dụ: LGPL, MIT hay bất kỳ loại giấy phép phần mềm độc quyền nào tương tự vậy).
Nghiêm cấm phát hành, phân phối, cấp phép lại hoặc bán bản sao của Phần mềm hoặc bản sao Phần mềm đã được sửa đổi.
Thông báo bản quyền và chấp thuận nêu trên buộc phải được bao gồm trong tất cả các bản sao hoặc các phần quan trọng của Phần mềm.
PHẦN MỀM ĐƯỢC CUNG CẤP "NGUYÊN TRẠNG", KHÔNG BẢO ĐẢM DƯỚI BẤT KỲ HÌNH THỨC NÀO, ĐƯỢC THỂ HIỆN RÕ RÀNG HOẶC NGỤ Ý, KHÔNG GIỚI HẠN ĐẢM BẢO VỀ CÁC BẢO ĐẢM NGỤ Ý VỀ KHẢ NĂNG THƯƠNG MẠI, PHÙ HỢP VỚI MỤC ĐÍCH CỤ THỂ VÀ KHÔNG VI PHẠM. TRONG MỌI TRƯỜNG HỢP SẼ KHÔNG CÓ TÁC GIẢ HOẶC CHỦ SỞ HỮU BẢN QUYỀN NÀO CHỊU TRÁCH NHIỆM VỀ BẤT KỲ KHIẾU NẠI, THIỆT HẠI HOẶC TRÁCH NHIỆM PHÁP LÝ KHÁC NÀO TRONG PHẠM VI HỢP ĐỒNG, CÁC THIỆT HẠI HOẶC CÁCH KHÁC, PHÁT SINH TỪ, NGOÀI HOẶC CÓ LIÊN KẾT VỚI PHẦN MỀM HOẶC VIỆC SỬ DỤNG HOẶC KINH DOANH KHÁC TẠI PHẦN MỀM.